
雨の日が多くなる6月中旬、将来のお金についてじっくり考える時間を持つのも良いかもしれません。
「年収1000万円あれば、老後の生活も安心だろう」と考える方は少なくないでしょう。
しかし、現役時代に高い収入を得て長期間働いたとしても、受け取れる公的年金の額には上限があるのが実情です。
今回は、年収1000万円の方を例に、将来受け取れる年金の目安額を解説します。
あわせて、現在の高齢者が実際に受け取っている年金の平均額や、65歳以上の無職夫婦世帯の家計状況についても詳しく見ていきます。
1. 厚生年金の加入対象者とは?公的年金の基本的な仕組みを解説
日本の公的年金制度は「国民年金(基礎年金)」と「厚生年金」の2種類から成り立っており、「2階建て構造」として知られています。
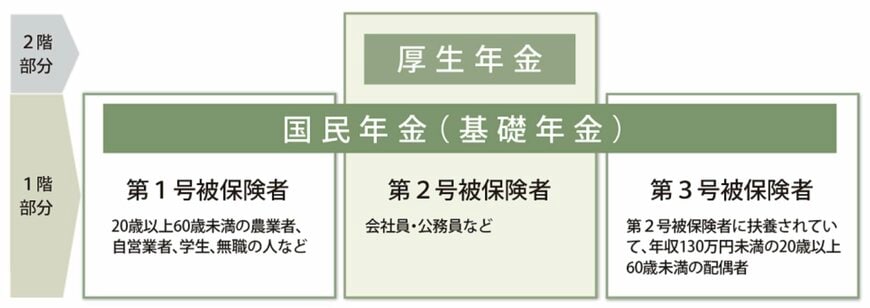
1階部分にあたる国民年金は、日本国内に住む20歳以上60歳未満のすべての人が加入対象で、保険料は一律に設定されています。
一方で、2階部分の厚生年金は会社員や公務員などが加入する制度です。
給与や賞与などの報酬額に応じて保険料が変動し、将来は国民年金に上乗せされて年金が支給されます。
厚生年金は報酬額に比例して将来の受給額が増加する仕組みですが、収入が高ければどこまでも年金額が増えるというわけではありません。
では、年収1000万円で40年間勤務した人が受け取れる「年金額の目安」は月額いくらなのでしょうか。
2. 【年収1000万円で40年間働いた人】厚生年金+国民年金はいくらもらえる?
年収1000万円の会社員が40年間勤務して、65歳から受け取る年金額は「月額約21万円」がひとつの目安です。
現役時代の収入水準と比較すると少なく感じるかもしれませんが、これには公的年金制度の仕組みが関係しています。
厚生年金制度では、保険料や年金額を計算する基礎となる「標準報酬月額」に上限(現在は65万円)が設定されています。
これにより、月収が上限額を超えていても、計算上は月収65万円として扱われることになります。

この仕組みがあるため、収入が一定の水準を超えると、それ以上収入が増えても年金の受給額には反映されにくくなっています。
具体的な計算例を挙げると、老齢厚生年金(報酬比例部分)は「65万円 × 5.481/1000 × 480カ月」で年額約171万円(月額約14万3000円)です。
これに、2026年度の老齢基礎年金の満額である月額約7万608円を足すと、合計で月額約21万3000円となります。
2.1 2025年成立の年金制度改正法で標準報酬月額の上限が75万円に引き上げ
2025年6月13日に成立した年金制度改正法によって、標準報酬月額の上限が現在の65万円から75万円へ段階的に引き上げられることが決まりました。
具体的には、2027年9月に68万円、2028年9月に71万円、そして2029年9月に75万円と、3段階で上限額が見直される予定です。

厚生労働省の試算によると、標準報酬月額が75万円に該当するケースでは、本人が負担する保険料は月額で約9100円増える見込みです。
その一方で、この等級に該当する期間が10年間続いた場合、将来受け取る老齢厚生年金は生涯にわたって月額約5100円増額されると試算されています。
このような制度の見直しは、公平性を確保すると同時に、厚生年金全体の給付水準を向上させることを目的としています。
それでは、現在の高齢者層が実際に受け取っている年金の平均月額は、一体どのくらいなのでしょうか。
3. 現在の高齢者が受け取る年金の平均月額はどのくらい?
厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」によれば、公的年金の平均受給額は次のようになっています。
3.1 【国民年金のみ受給】
- 〈全体〉平均年金月額:5万4412円
- 〈男性〉平均年金月額:5万7309円
- 〈女性〉平均年金月額:5万3746円
3.2 【国民年金+厚生年金】
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
国民年金は保険料が一定額であるため、受給額に大きな差は生じにくく、国民年金のみを受給している方の平均月額は約5万円です。
これに対して、国民年金に厚生年金が上乗せされるケースでは、平均受給額は月額でおおよそ15万円程度になります。
では、実際に年金を月額21万円以上受け取っている人は、どのくらいの割合で存在するのでしょうか。
3.3 年金を月額21万円以上受け取っている高齢者の割合は?
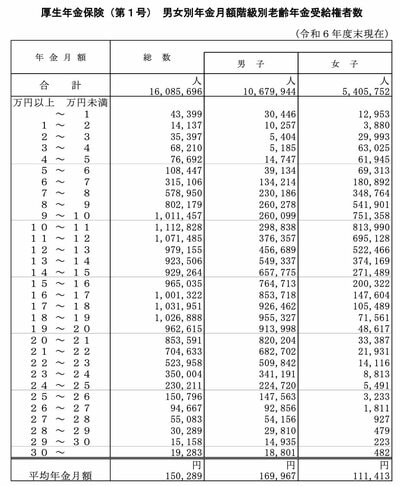
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」を見ると、国民年金と厚生年金の両方を受給している人の、受給額階級別の人数は以下の通りです。
- 1万円未満: 4万3399人
- 1万円以上~2万円未満: 1万4137人
- 2万円以上~3万円未満: 3万5397人
- 3万円以上~4万円未満: 6万8210人
- 4万円以上~5万円未満: 7万6692人
- 5万円以上~6万円未満: 10万8447人
- 6万円以上~7万円未満: 31万5106人
- 7万円以上~8万円未満: 57万8950人
- 8万円以上~9万円未満: 80万2179人
- 9万円以上~10万円未満: 101万1457人
- 10万円以上~11万円未満: 111万2828人
- 11万円以上~12万円未満: 107万1485人
- 12万円以上~13万円未満: 97万9155人
- 13万円以上~14万円未満: 92万3506人
- 14万円以上~15万円未満: 92万9264人
- 15万円以上~16万円未満: 96万5035人
- 16万円以上~17万円未満: 100万1322人
- 17万円以上~18万円未満: 103万1951人
- 18万円以上~19万円未満: 102万6888人
- 19万円以上~20万円未満: 96万2615人
- 20万円以上~21万円未満: 85万3591人
- 21万円以上~22万円未満: 70万4633人
- 22万円以上~23万円未満: 52万3958人
- 23万円以上~24万円未満: 35万0004人
- 24万円以上~25万円未満: 23万0211人
- 25万円以上~26万円未満: 15万0796人
- 26万円以上~27万円未満: 9万4667人
- 27万円以上~28万円未満: 5万5083人
- 28万円以上~29万円未満: 3万0289人
- 29万円以上~30万円未満: 1万5158人
- 30万円以上~: 1万9283人
年金を月額21万円以上受給している人の割合は、全体の約13.5%であり、およそ7人に1人という計算になります。
さらに、国民年金と厚生年金の両方を受け取っている人のうち、月額15万円以上に達する割合は49.8%で、半数以上の方は15万円未満の年金で生活している実態がうかがえます。
それでは、65歳以上の無職夫婦世帯における実際の家計収支は、どのような状況なのでしょうか。
4. 65歳以上の無職夫婦世帯における家計の現実
総務省の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、65歳以上の夫婦のみで構成される無職世帯の家計収支は、以下のようになっています。

4.1 65歳以上・無職夫婦世帯の1カ月あたりの平均的な収入
- 実収入:25万4395円
うち社会保障給付:22万8614円(89.9%)
・その他収入:10.1%
4.2 65歳以上・無職夫婦世帯の1カ月あたりの平均的な支出
- 消費支出:26万3979円
・食料:29.9%
・住居:6.7%
・光熱・水道:8.9%
・家具・家事用品:4.3%
・被服及び履物:2.0%
・保健医療:6.8%
・交通・通信:11.9%
・教育:0.0%
・教養娯楽:10.1%
・その他の消費支出:19.4%(うち交際費:8.8%) - 非消費支出:3万2850円
4.3 65歳以上・無職夫婦世帯の1カ月あたりの家計収支は赤字傾向
- 実収入:25万4395円
- 可処分所得(手取り収入):22万1544円
- 消費支出:26万3979円
- 毎月の赤字額:4万2434円
これらのデータから、年金収入だけでは毎月の支出をまかなうことができず、約4万円が不足している状況が見て取れます。
支出の内訳を確認すると、食費や光熱費、交通・通信費といった生活に必須の項目が大きな割合を占めており、支出を大幅に削減するのは困難な状況といえるでしょう。
こうした実情を考慮すると、老後の生活設計においては年金のみに頼るのではなく、計画的な貯蓄などを含めた多角的な準備が重要になるといえます。
5. 高収入でも年金だけでは不十分な現実と老後への備え
この記事では、年収1000万円の事例を基に年金の目安額を解説し、あわせて平均的な受給額や65歳以上の無職夫婦世帯の家計の実態についてご紹介しました。
たとえ年収1000万円で長期間働いたとしても、将来受け取れる年金額は月額約21万円が目安となり、現役時代の収入とのギャップを感じるかもしれません。
実際の年金受給額の平均は、国民年金と厚生年金を合計しても月額15万円前後であり、21万円以上を受け取っているのは一部の人に限られるのが現状です。
また、65歳以上の無職夫婦世帯の家計を見ると、年金収入だけでは生活費をまかないきれず、毎月赤字になっているケースも少なくありません。
このような状況を踏まえると、老後の生活を年金だけに頼るのではなく、早い段階から準備を進めておくことが大切です。
※当記事は再編集記事です。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「は行 報酬比例部分」
- 厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- LIMO「年収1000万円×40年間働いても年金は「月額約21万円」が限界?みんなの「年金平均月額」と「65歳以上無職夫婦世帯」1カ月の生活費も解説」
マネー編集部年金班