

将来支給される年金に対して、「実際の支給額はいくらなのか」「老後の暮らしを十分に支えられるのか」と不安や疑問を抱く方は少なくありません。
年金の受給額は、現役時代の年収だけでなく、加入する年金制度や就業形態によっても大きく変動します。
とりわけ、国民年金だけを納めている場合と、厚生年金にも加入している場合とでは、将来の受給額にかなりの開きが出てきます。
そこで今回は、日本の公的年金制度の仕組みをおさらいしつつ、「平均年収500万円・40年間勤務」という具体的なモデルを用いて、将来もらえる年金額の目安をシミュレーションします。
あわせて、現在のシニア世代における受給額の分布状況や、年金から天引きされる税金・社会保険料の実態についても解説し、老後生活におけるリアルな収支に迫ります。
1. 老後に自分がもらう年金はどっち?「国民年金」と「厚生年金」の基礎知識
仮に現役時代の平均年収が500万円であったとしても、40年という勤務期間中に厚生年金の加入対象だったか否かで、老後の年金受給額には大きな格差が生まれます。
まずは、私たちが加入している公的年金がどのような仕組みになっているのかを整理してみましょう。
日本の公的年金制度は、いわゆる「2階建て構造」と呼ばれる仕組みを採用しています。
すべての土台となる1階部分が「国民年金(基礎年金)」であり、その上に積み重なる2階部分として「厚生年金」が存在します。
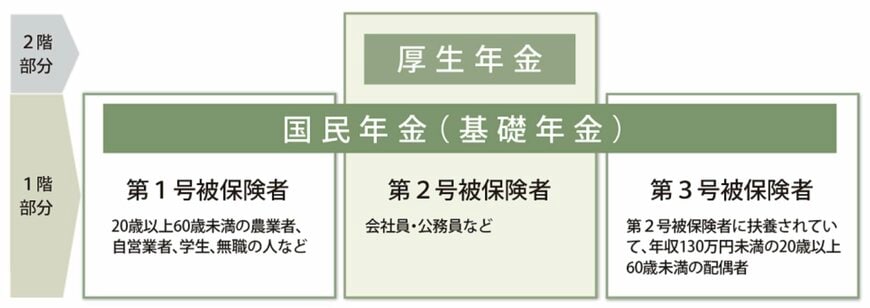
- 第1号被保険者:主に自営業者、フリーランス、学生、無職の方など
- 第2号被保険者:民間企業の会社員や公務員など
- 第3号被保険者:第2号被保険者に扶養されている20歳以上60歳未満の配偶者
国民年金は、日本国内に住所がある20歳以上60歳未満の全員に加入義務がある一階部分の年金です。
毎月の保険料が定額に設定されているため、将来受け取れる基礎年金給付額も、未納などがなければ大きな個人差は生じません。
一方の厚生年金は、国民年金の上に乗る二階部分の制度で、主に会社員や公務員が就労を通じて加入します。
こちらは現役時代の報酬額(給与や賞与)に比例して保険料が決定されるため、将来手にする受給額に個人ごとに開きが出やすいのが特徴です。
次の章からは、これら2つの年金を同時に受給する会社員を想定し、「平均年収500万円」「40年間勤務」というモデルケースにおいて、毎月どれくらいの年金がもらえるのかを具体的に試算していきます。
2. 平均年収500万円・勤続40年の場合、厚生年金と国民年金の受給額はいくら?
ここでは、生涯にわたる平均年収を500万円とし、一般企業で40年間勤め上げた場合を想定して、以下の試算条件に基づいて将来支給される年金給付額の目安を算出します。
- 厚生年金の加入期間が40年(480ヶ月)である
- 国民年金保険料の納付年数が40年(480ヶ月)である
- 扶養家族や配偶者がいない単身者である
2.1 会社員としての「厚生年金」は毎月いくら支給される?
厚生年金の受給額を割り出すには、定められた計算式が用いられます。
年金額=報酬比例部分+経過的加算+加給年金額
ここでいう「経過的加算」とは、定額部分の金額が老齢基礎年金を上回る際、その差額分を上乗せする給付のことです。また「加給年金」は、扶養している配偶者や子供がいる場合に家族手当のように加算されるものを指します(それぞれ満たすべき支給条件があります)。
今回のシミュレーションでは、年金受給額の大部分を構成する「報酬比例部分」の金額を中心に算出を行うため、経過的加算や加給年金額については計算から除外しています。
報酬比例部分は、以下のような計算式に則って算出されます。
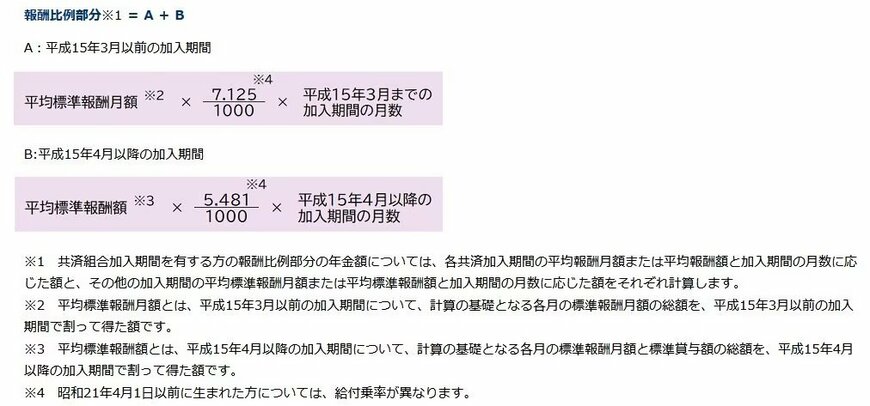
報酬比例部分=A+B
- A(2003年3月以前の加入分):平均標準報酬月額×7.125/1000×2003年3月までの加入月数
- B(2003年4月以降の加入分):平均標準報酬額×5.481/1000×2003年4月以降の加入月数
「平均標準報酬月額」とは、2003年3月より前の加入期間において、各月の標準報酬月額の総額を加入した月数で割って割り出す数値です。
一方、「平均標準報酬額」は2003年4月以降の加入期間を対象とし、標準報酬月額に賞与(標準賞与額)を加算した総額を、対象期間の月数で割って求めます。
今回の試算では、40年間にわたり厚生年金に加入し、生涯の平均年収が500万円だったケースを当てはめます。この条件をもとに計算すると、受給できる厚生年金の額は月額で約91,000円となります。
2.2 ベースとなる「国民年金」の受給額を算出
会社員として厚生年金に加入している方は「第2号被保険者」となるため、老後は国民年金と厚生年金の双方を受給する権利を得られます。
ここでは、その土台を支える1階部分にあたる国民年金(老齢基礎年金)の支給額について見ていきましょう。
国民年金の支給額は、以下の算定式によって算出されます。
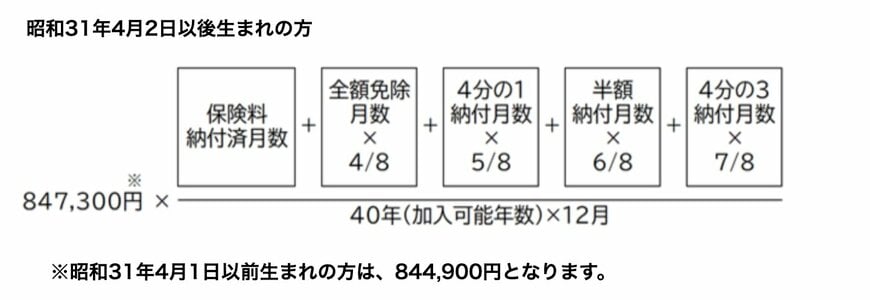
基準となる満額(※昭和31年4月2日以降に生まれた方が対象)に対し、「保険料の納付月数 ÷ 加入可能な月数」の比率を掛けて計算します。
今回の試算では、国民年金保険料の納付年数を40年(480ヶ月)の満期として想定しているため、受け取れる国民年金は月額で約71,000円になります。
以上の厚生年金と国民年金の試算を合わせると、「平均年収500万円」で「40年間」働いた場合、将来もらえる年金の合計額は月額(額面)で約162,000円(約16.2万円)となります。
3. 実際の受給状況は?いまの高齢者がもらう「厚生年金+国民年金」のリアル
前の章では、「平均年収500万円・勤続40年」というモデルにおける年金月額の想定値を出しました。
それでは、現時点で実際に公的年金を受給している高齢者層は、具体的にどれくらいの金額をもらっているのでしょうか。
厚生労働省年金局がまとめた「令和6年度 厚生年金保険・国民年金事業の概況」の統計から、国民年金と厚生年金の双方を併給している受給者の分布データ確認してみましょう。
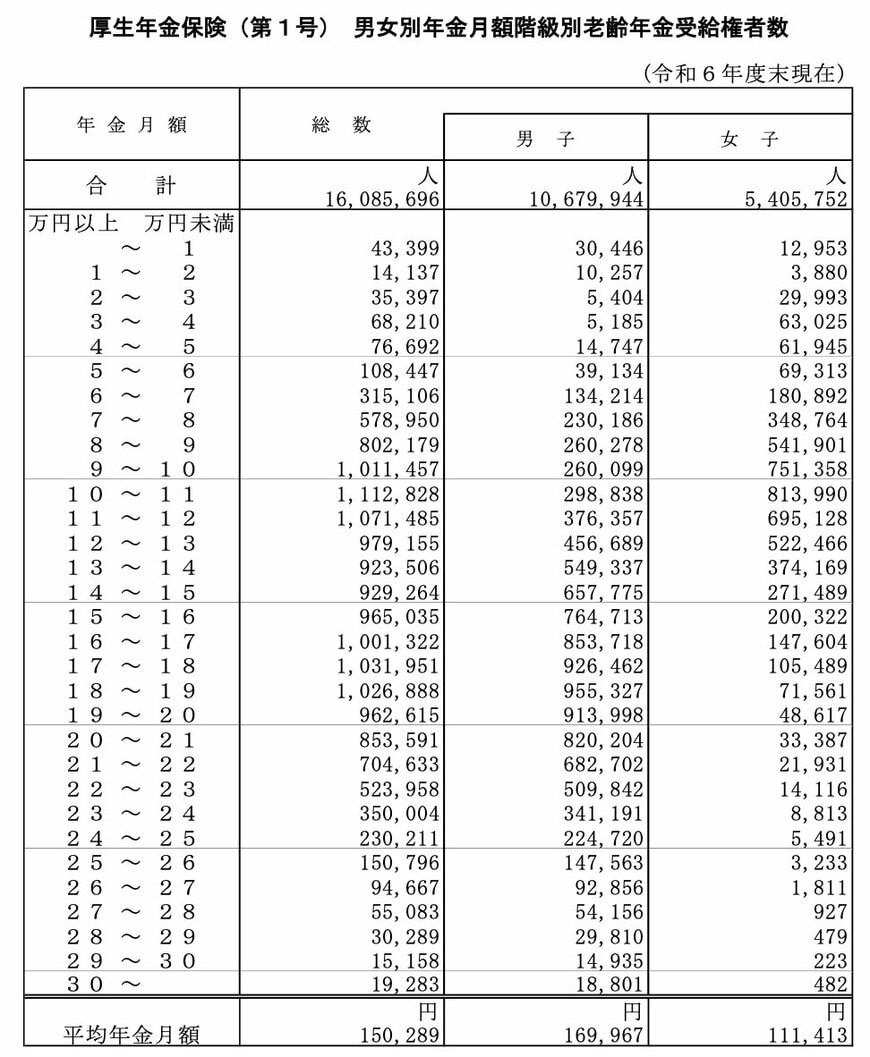
- 月額10万円未満を受給している人の割合:19.0%
- 月額10万円以上を受給している人の割合:81.0%
- 月額15万円以上を受給している人の割合:49.8%
- 月額20万円以上を受給している人の割合:18.8%
- 月額20万円未満を受給している人の割合:81.2%
- 月額30万円以上を受給している人の割合:0.12%
国民年金と厚生年金の双方を受け取っている層を見ると、毎月15万円以上を手にする人が全体の約49.8%と、ほぼ半分を占める状況です。
一方で、今回の試算結果(合計で約16.2万円)に近い水準である「月額16万円未満」の受給者に着目すると、全体の約56.2%に達していることがデータから読み取れます。
ただし、これらの統計数値はすべて「額面」の金額であり、実際の生活費となる手取り額は、ここから税金や社会保険料が天引きされることに留意しなければなりません。
4. 見落としがちな落とし穴!年金から差し引かれる「税金・社会保険料」
前述の章において「平均年収500万円・40年勤務」をモデルにした年金試算額を提示しましたが、この数字はあくまで「額面」であり、全額がそのまま口座に振り込まれるわけではありません。
老後に受け取る年金も、現役時代の給料と同じように各種の税金や社会保険料の課税・徴収対象となるため、実際の手取り額は試算値より目減りします。
具体的に年金から天引きされる主な項目には、以下のようなものがあります。
- 国に納める所得税
- 自治体に納める住民税
- 医療を支える健康保険料(国民健康保険料、または後期高齢者医療保険料)
- 高齢期を支える介護保険料
実際の家計への影響を知る手がかりとして、総務省の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、65歳以上の単身無職世帯(ひとり暮らしの高齢者世帯)におけるリアルな収支バランスをチェックしてみましょう。
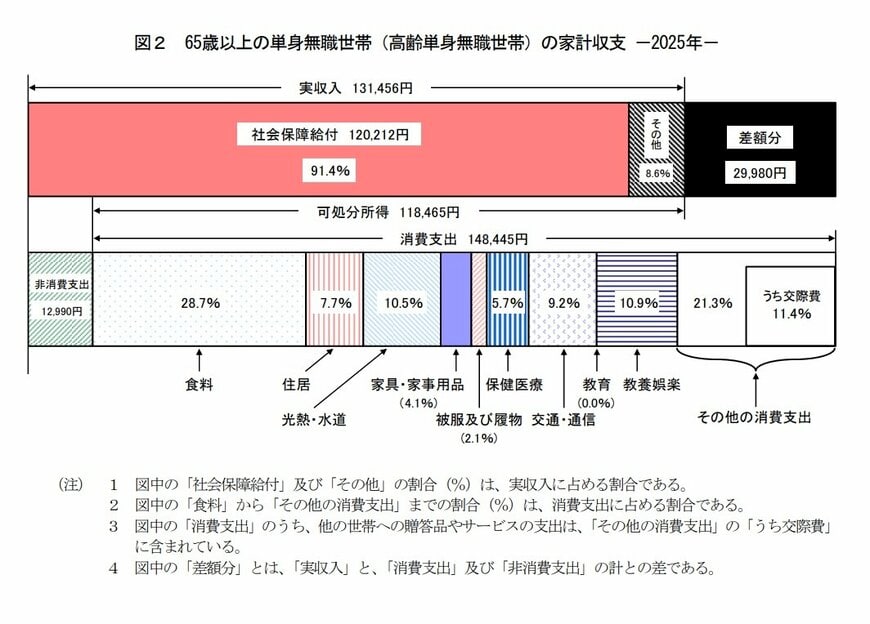
- 実収入(全体の額面収入):13万1,456円
- 可処分所得(実際に使える手取り額):11万8,465円
- 消費支出(毎月の生活費など):14万8,445円
- 非消費支出(天引きされる税や保険料):1万2,990円
このデータによると、年金などを含めた額面の月々の実収入が13万1,456円である一方、税金や社会保険料(非消費支出)として1万2,990円が差し引かれるため、自腹で自由に使える可処分所得は11万8,465円まで減少してしまいます。
天引きされる金額の割合は、住んでいる自治体や個人の所得レベル、家族構成によって前後しますが、一般的な目安としては額面の10%〜15%ほどが差し引かれると考えておくのが無難です。
5. まとめ:年金への理解は「仕組み・就業環境・実質の手取り」の3つが鍵
この記事では、日本の公的年金制度における基本構造を分かりやすくおさらいした上で、「平均年収500万円・勤続40年」という一般的な会社員のケースをモデルに将来の給付水準をシミュレーションしました。
今回の試算によると、「平均年収500万円・40年間勤務」という条件を満たした場合、厚生年金と国民年金を合わせた受給額は月額で約162,000円(約16.2万円)という結果になりました。
しかし、実際の年金受給者の統計を見てみると、月15万円以上を得ている層が約半数いる一方で、今回のシミュレーションに近い「月額16万円未満」の人が過半数(約56.2%)を占めるなど、人それぞれの就労環境によって受給額にはバラつきが見られます。
加えて、年金は額面金額がそっくりそのまま手元に入るわけではなく、税金や社会保険料が天引きされる影響で、実際の手取り額は1割から1割半ほど減るという現実も忘れてはなりません。
老後の安定した生活設計を描くためには、単に提示される見込み額に一喜一憂するだけでなく、制度の構造や手取りベースの金額までを多角的に把握しておくことが極めて大切です。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
中本 智恵


