
毎年5月から6月にかけては、お住まいの自治体や勤務先から「住民税決定通知書」が届き、会社員の方であれば待ちに待った「夏のボーナス」が支給される時期でもあります。
ご自身のボーナス額や、毎月の給与から引かれる税金・社会保険料をあらためて確認し、手取り額に一喜一憂している方も多いのではないでしょうか。
特に30歳代は、結婚や子育て、マイホーム購入などライフイベントが目白押しで、出費がかさむ年代です。
日々の物価高も相まって、「ボーナスをもらっても生活費やローンの返済などですぐ消えてしまう」「いまの貯蓄ペースで将来の教育費や老後資金は大丈夫なのか」と漠然とした不安を抱えやすいタイミングでもあります。
そこで今回は、気になる「30歳代のリアルな貯蓄と負債事情」と、物価高によって大きく変化している「夫婦のお金の価値観」や「資産形成への本音」について、最新データからひも解いていきます。
1. 30歳代の貯蓄と負債はどれくらい?データで見るリアルな懐事情
将来の備えを確認する前に、まずはベースとなる「貯蓄」の現在地を見てみましょう。
30歳代は、結婚や子育て、マイホームの購入などライフイベントが続き出費がかさむ一方で、少しずつ将来の老後資金についても意識し始める年代です。
ここでは最新の公的データから、そんな30歳代の貯蓄と負債の実態を確認します。
1.1 30歳代を中心とする「40歳未満」(二人以上世帯)の平均貯蓄額と負債額
総務省が公表した最新の「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果」によると、30歳代を中心とする40歳未満(二人以上の世帯)の貯蓄・負債の平均は以下の通りです。
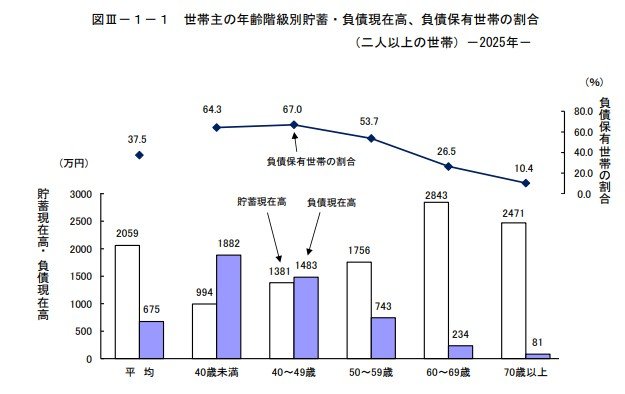
- 平均貯蓄額:994万円
- 平均負債額:1882万円
- 負債を抱えている世帯の割合:64.3%
- 純貯蓄額(貯蓄-負債):▲888万円(負債超過)
40歳未満の平均貯蓄額は994万円となっていますが、6割以上(64.3%)の世帯が住宅ローンなどの負債を抱えており、平均負債額は1882万円にのぼります。
貯蓄額から負債額を単純に差し引いた「純貯蓄額」で見ると、計算上は888万円の「負債超過(赤字)」というシビアな結果になっています。
もちろん、この負債の大部分は住宅ローンであり、対価として「マイホーム」という実物資産を得ているため、この数字だけを見て「家計が破綻している」と一概に判断することはできません。
しかし、流動性の高い手元の現金(貯蓄)よりも負債額が大きい状態であることは、日々のやりくりにおいて心理的なプレッシャーとなりやすいのも事実です。
2. 平均と中央値のギャップ。約2割弱が「貯蓄ゼロ」という現実
さらに、J-FLEC(金融経済教育推進機構)の調査(2025年)をあわせて見ると、30歳代(二人以上世帯)のよりリアルな実態が浮かび上がります。
2/4

2.1 30歳代・二人以上世帯の金融資産保有額《平均と中央値》
- 平均:1096万円
- 中央値:311万円
30歳代・二人以上世帯の金融資産保有額分布
- 金融資産非保有:17.6%
- 100万円未満:12.7%
- 100~200万円未満:9.1%
- 200~300万円未満:6.0%
- 300~400万円未満:6.0%
- 400~500万円未満:4.5%
- 500~700万円未満:8.3%
- 700~1000万円未満:7.4%
- 1000~1500万円未満:9.4%
- 1500~2000万円未満:3.9%
- 2000~3000万円未満:4.6%
- 3000万円以上:7.9%
- 無回答:2.6%
同調査によると、一部の高額資産保有者の影響を受けにくい「貯蓄の中央値」は311万円にとどまり、貯蓄が全くない(金融資産非保有)世帯も17.6%存在しています。
平均(1096万円)と中央値(311万円)の大きなギャップや、約2割弱が貯蓄ゼロであるという事実から、同じ30歳代でも老後に向けた準備や資産状況にはすでに大きな差が開き始めていることがわかります。
3. 物価高で激変? 20歳代〜30歳代前半が求める「3共」の夫婦像とは
このように、ライフイベントによる負債の増加や貯蓄格差が広がる中で、若い世代の「お金に対する価値観」はどのように変化しているのでしょうか。
株式会社スマートバンクが、結婚願望のある23歳から31歳までのZ世代(現在の20歳代〜30歳代前半)を対象に行った調査(2026年)では、非常に興味深い結果が出ています。
昨今の物価高騰の影響で「結婚観」に変化があったかを尋ねたところ、57.8%が「変化があった」と回答しています。
さらに、将来の夫婦像として新しい基準である『3共(共働き・共有・共同)』を求める声が顕著になっています。
3/4

出所:株式会社スマートバンク 【Z世代の結婚観とお金に関する意識調査2026】 物価高で、結婚願望のあるZ世代の半数以上が結婚観に変化 男女ともに7割以上が「結婚前に家計ルールの話し合い」を希望
- 【共働き】将来の働き方として、男性の72.0%、女性の68.5%が「夫婦ともにフルタイム」を希望しており、時短等を含めると98.3%が共働きを前提としています。
- 【共有】結婚する前に「家計管理のルールや分担」について具体的に話し合っておきたいと答えた人が、男性で70.1%、女性で79.2%にのぼりました。
- 【共同】そして、新NISAなどに「パートナーと協力して取り組みたい」と答えた人が、男女ともに7割以上(男性74.8%、女性76.9%)という結果になりました。
物価高などの不安から、単独で資産を築くのではなく、「夫婦で価値観を共有し、協力して家計を管理・運用していく」という現実的な姿勢が、今の30歳代を中心とした世代のスタンダードになりつつあるのかもしれません。
4. 立ちはだかる資産形成の壁。最大の不安は「元本割れ」
「NISAなどで協力して資産形成をしたい」という意欲は高い一方で、実際の行動にはまだ壁があるようです。
株式会社NEXERが行った「資産形成に関するアンケート」(2026年)によると、現在のリアルな状況が見えてきます。
現在、資産形成を「行っていない」と答えた人が71.4%にのぼり、約7割の人がまだ行動に移せていません。また、行っている人のうち、活用している方法の第1位は「NISA(66.4%)」となっており、新NISA制度の浸透がうかがえます。
では、なぜ多くの方が資産形成に踏み出せないのでしょうか。
資産形成について現在抱えている課題や不安を尋ねたところ、次のような結果となりました。
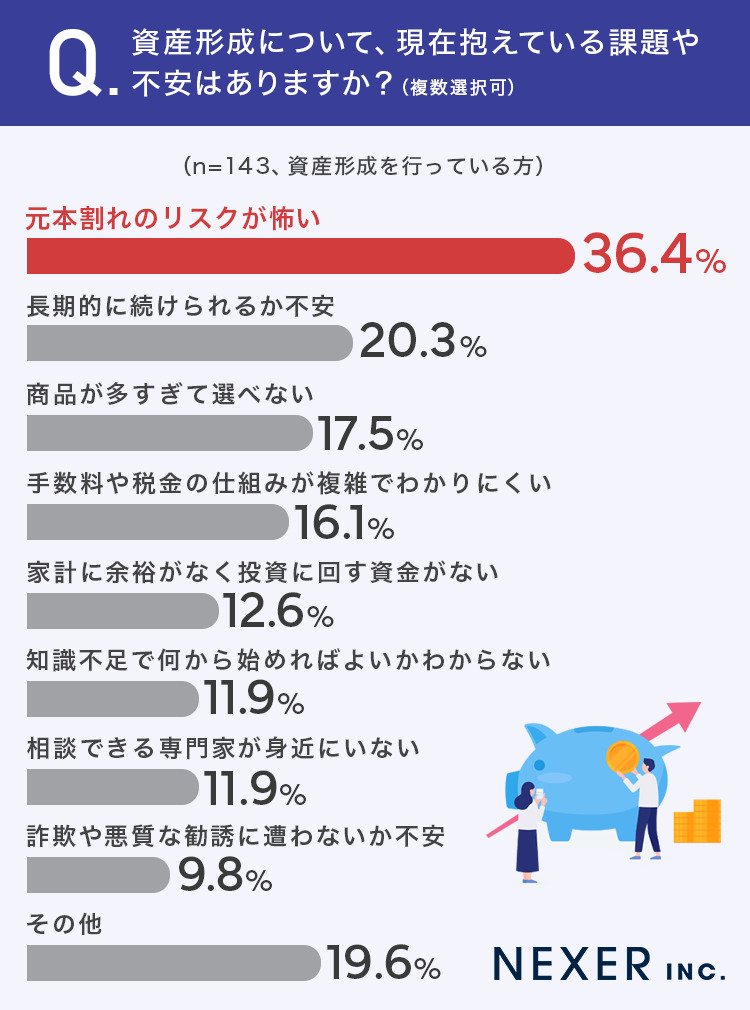
- 第1位:元本割れのリスクが怖い(36.4%)
- 第2位:長期的に続けられるか不安(20.3%)
- 第3位:商品が多すぎて選べない(17.5%)
「インフレに対抗しないとお金の価値が下がっていく」という危機感はあるものの、「失敗して資産を減らしたくない」「生活費で手一杯で回す余裕がない」といった本音が見え隠れします。
資産形成の必要性を感じつつも、知識不足やリスクへの恐怖から、最初の一歩を踏み出せずにいる人が多いのが現状です。
5. まとめにかえて
今回は、30歳代の貯蓄状況と、お金に対する価値観の変化について見てきました。
データが示す通り、30歳代は住宅ローンなどの負債を抱えやすい時期であり、決して家計に余裕があるわけではありません。
しかし同時に、物価高を背景に「夫婦で協力して資産形成に取り組もう」という意識が確実に高まっている世代でもあります。
資産形成の最大の敵の一つは、「知識不足による不安」と言えるでしょう。
もちろん、投資には元本割れのリスクが伴います。まずは病気や失業などの万が一に備え、半年〜1年分の生活費を「生活防衛資金」として現金(預貯金)で確保しておくことが大前提です。
その上で、当面使う予定のない余裕資金を使い、新NISAなどの非課税制度を活用して長期・分散・積立を前提としたインデックス投資などを選ぶことで、リスクをある程度コントロールしながら資産を育てていくことは可能です。
住民税の金額が決定し、ボーナスが支給されるこの時期は、お金について考える絶好のタイミングです。
まずは、ご夫婦やパートナーと「将来どんな暮らしがしたいか」「毎月(あるいはボーナスから)いくらなら無理なく貯蓄や投資に回せるか」を話し合うことから始めてみてはいかがでしょうか。