
「75歳を過ぎれば医療費は減る」というかつてのイメージは、今や変わりつつあります。2026年現在、団塊の世代がすべて75歳以上となり、医療費負担は多くの世帯にとってシビアな問題です。
私自身、老親の介護と看取りで数々の病院に付き添うなか、年金生活における医療費がどれほど家計に重くのしかかるかを痛感してきました。
75歳以上が加入する後期高齢者医療制度では、所得に応じて窓口負担が1〜3割に分かれますが、実は毎年6月に届く住民税の決定通知をもとに、8月の更新で新たな負担割合が判定されます。
本記事では、来る8月の更新に向けて知っておきたい自己負担割合の判定ルールと、家計を守るセーフティーネットの仕組みを解説します。
1. 75歳になると何が変わる?後期高齢者医療制度の基本を理解する
後期高齢者医療制度は、75歳以上の方を対象とする公的医療保険制度です。
原則として75歳になると、それまで加入していた健康保険の種類や働き方に関係なく、自動的にこの制度へ移行します。
また、65歳から74歳までの人でも、一定の障害認定を受けている場合は、本人の申請によって後期高齢者医療制度へ加入することが可能です。
制度へ移行する際は、基本的に特別な手続きを行う必要はありません。
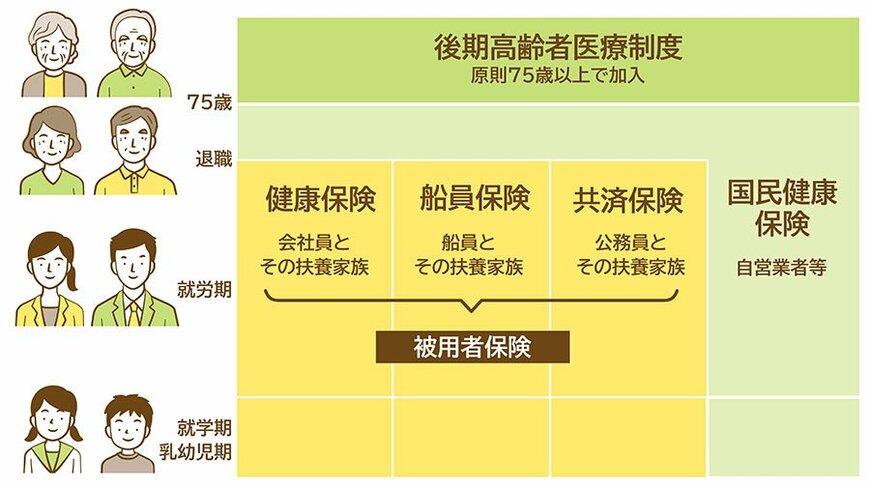
後期高齢者医療制度へ移ると、医療機関の窓口で支払う自己負担割合は全員一律ではなくなります。
世帯の所得水準や住民税の課税状況などに応じて、「1割」「2割」「3割」のいずれかが適用される仕組みとなっており、その違いによって実際に負担する医療費にも大きな差が生じます。
それでは、この後期高齢者医療制度では、窓口負担割合がどのような基準によって決まるのかを見ていきましょう。
2. 【75歳以上】自己負担は何割になる?1割・2割・3割の判定ルールを確認
後期高齢者医療制度では、医療機関で支払う自己負担割合が、被保険者の所得水準に応じて3つの区分に分けられています。
判定は世帯単位で行われ、次のいずれかが適用されます。
2.1 1割負担:標準的な所得水準の人
多くの後期高齢者が該当する区分で、特別な要件に該当しない場合はこの1割負担となります。
2.2 2割負担:一般所得者のうち、一定以上の所得がある人
1割負担と3割負担の中間に位置する区分で、所得が一定基準を超えた場合に適用されます(※制度開始当初は急激な負担増を抑えるため、2025年9月末まで「2割負担の人への配慮措置」が設けられていましたが、現在は終了しています)。
3割負担:現役世代と同程度の所得がある人
課税所得や収入額が高く、「現役並みの所得」と判断される場合に適用され、最も高い3割負担が求められます。
3. 【75歳以上】3割負担の対象者とは?年収と所得の基準を読み解く
窓口負担割合の判定は、被保険者本人だけでなく、同じ世帯に属する後期高齢者全員の所得状況をもとに行われます。
この判定は毎年8月に定期見直しが実施されるほか、所得額の変更や世帯構成の変化があった場合にも、その都度見直されます。
3.1 【早見表】後期高齢者医療制度「窓口負担割合」の判定基準
自分や家族がどの区分に該当するのか、判断の目安となる所得や収入基準について確認していきましょう。
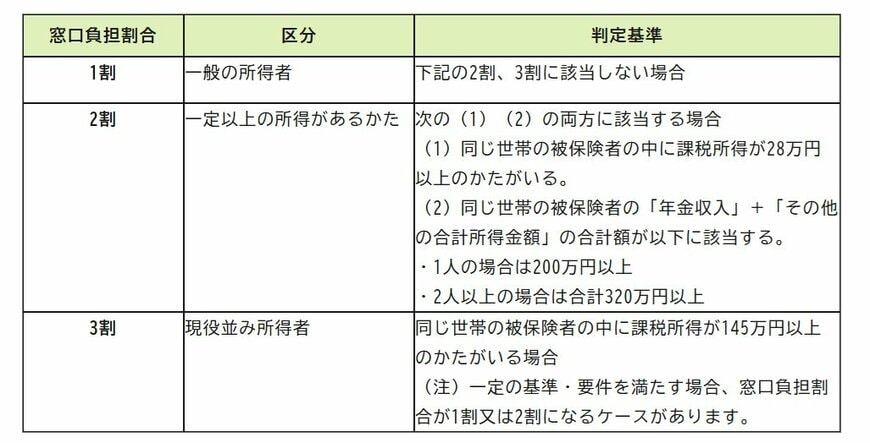
3.2 1割【一般の所得者】
下記の2割、3割に該当しない場合
3.3 2割【一定以上の所得がある方】
次の①と②の両方に該当する場合
- ①同じ世帯の被保険者の中に課税所得が28万円以上の方がいる。
- ②同じ世帯の被保険者の「年金収入」+「その他の合計所得金額」の合計額が以下に該当する。
・1人の場合は200万円以上
・2人以上の場合は合計320万円以上
3.4 3割【現役並み所得者】
同じ世帯の被保険者の中に課税所得が145万円以上の方がいる場合
上記に加えて、以下の収入等の要件を満す人。
- 世帯内に被保険者が1人の場合:被保険者の収入金額の合計が383万円以上
- 世帯内に被保険者が2人以上の場合:被保険者全員の収入金額の合計が520万円以上
- 世帯内に被保険者が1人で、かつ70歳以上75歳未満の人がいる場合:被保険者と70歳以上75歳未満の人の収入金額の合計が520万円以上
4. 【75歳以上】単身と夫婦で違いはある?世帯単位で決まる負担割合の仕組み
後期高齢者医療制度では、医療費の窓口負担割合を判定する際、個人の収入だけではなく、同じ世帯に属する後期高齢者全員の所得を合算して判断する仕組みとなっています。
そのため、「本人の収入が少ないから自己負担も軽い」とは限らない点に注意が必要です。
例えば、本人の年金収入がそれほど多くなくても、同じ世帯に住む配偶者などに一定以上の所得がある場合には、世帯全体として「現役並み所得者」と判定されることがあります。その場合、医療機関での窓口負担割合は3割となります。
判定基準として押さえておきたいのが、「世帯内に課税所得145万円以上の後期高齢者がいるかどうか」という点です。該当者がいる場合、その世帯は原則として現役並み所得者とみなされ、3割負担となる可能性が高くなります。
特に、夫婦のどちらか一方に収入や年金が集中している世帯では、単身世帯に比べて世帯合算による基準を超えやすい傾向があります。
自分自身の所得だけでなく、配偶者を含めた世帯全体の所得状況によって負担割合が決まるという制度の仕組みを、あらかじめ理解しておくことが大切です。
5. 【75歳以上】高齢期の医療費はどれくらい増える?支出データから実態を探る
一方で、老後の医療費を考える際に、「夫婦であれば医療費も半分ずつ発生するだろう」と考えてしまうと、実際の状況との間にズレが生じることがあります。
現実には、医療費は夫婦のどちらか一方に集中して発生するケースが少なくありません。こうした“偏り”を前提に備えておくことが、より現実的な老後資金の準備につながります。
5.1 医療費は「世帯平均」どおりには分かれない
統計資料では夫婦世帯全体の平均医療費が示されることが多いものの、その金額が夫婦それぞれに同じようにかかるわけではありません。
実際には、健康状態や持病の有無、生活習慣の違いなどによって、医療費には大きな個人差が生じます。そのため、世帯全体では平均的な支出に見えても、実際には一方に負担が偏っているケースが珍しくないのです。
5.2 一方に集中することで家計への影響は大きくなる
医療費が夫婦のどちらかに偏ると、家計への影響も単純な平均額以上に重く感じられるようになります。たとえば、定期的な通院や継続的な服薬が必要になれば、その費用は毎月の固定的な支出として発生し続けます。
厚生労働省の「国民医療費の概況」を見ると、通院(外来)や薬局での薬代が医療費全体の中で大きな割合を占めていることが分かります。
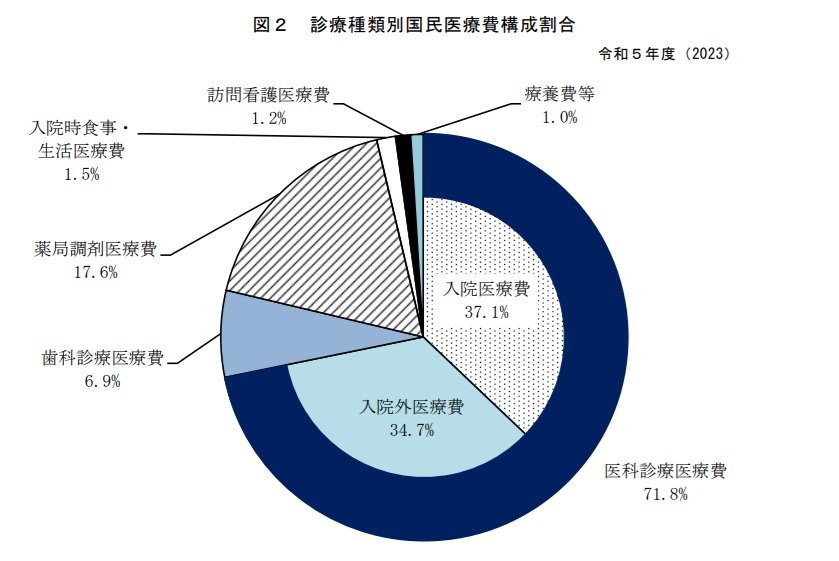
医療費の主な内訳は次のような構成になっています。
- 入院医療費:37.1%
- 入院外(外来・通院)医療費:34.7%
- 薬局調剤医療費(薬代):17.6%
- 歯科診療医療費:6.9%
- 入院時食事・生活医療費:1.5%
- 訪問看護医療費:1.2%
- 療養費等:1.0%
これらの費用は世帯単位ではなく、基本的には個人ごとに発生する支出です。そのため、もう一方が健康で医療費がほとんどかからなくても、世帯全体としては「継続的に医療費を負担する状態」となり、生活費に占める割合が高まりやすくなります。
また、入院や手術が重なった場合には、一時的にまとまった支出が発生し、家計の余裕を圧迫する要因となることも考えられます。
5.3 医療費の偏りはそのまま介護リスクにつながる
さらに注目したいのが、医療費の偏りは将来的な介護費の発生とも結び付きやすいという点です。
慢性的な病気や身体機能の低下が続くと、そのまま要介護状態へ移行するケースも少なくありません。つまり、現在医療費が多くかかっている人が、将来的には介護費の中心的な負担対象となる可能性も高いと考えられます。
このように考えると、医療費は単独の支出として見るのではなく、「将来の介護費へとつながる入口」として捉える視点も大切になります。
5.4 「二人で分散される」という前提を見直す
老後資金を考える際には、「夫婦二人で暮らしていればリスクも分散される」と考えがちですが、医療費に関しては必ずしもそうとはいえません。
むしろ、一方に医療費負担が集中することで、結果的に世帯全体の支出が長期間にわたり増え続けるケースも十分に考えられます。
そのため、老後の資金計画では単純な平均額だけを見るのではなく、「どちらか一方に支出が偏る可能性」を前提に考えておくことが、より現実的な備えにつながるでしょう。
6. 【75歳以上】高額療養費制度を使うと負担はどこまで軽くなるのか
後期高齢者医療制度では、医療機関の窓口で1割〜3割の自己負担が発生しますが、入院や手術などで医療費が高額になった場合には、「高額療養費制度」によって自己負担額に上限が設けられています。
そのため、医療費が際限なく増え続けるわけではなく、一定額を超えた分については後から払い戻しを受けられる仕組みとなっています。
高齢世帯では、「大きな病気をしたら医療費を支払い切れないのではないか」と不安を感じることもありますが、実際には公的医療保険の中に家計負担を軽減するための制度が用意されています。
6.1 自己負担の上限額は所得区分によって異なる
高額療養費制度の自己負担限度額は、年齢や所得区分によって異なります。以下は70歳以上の方を対象とした高額療養費制度の自己負担限度額です。
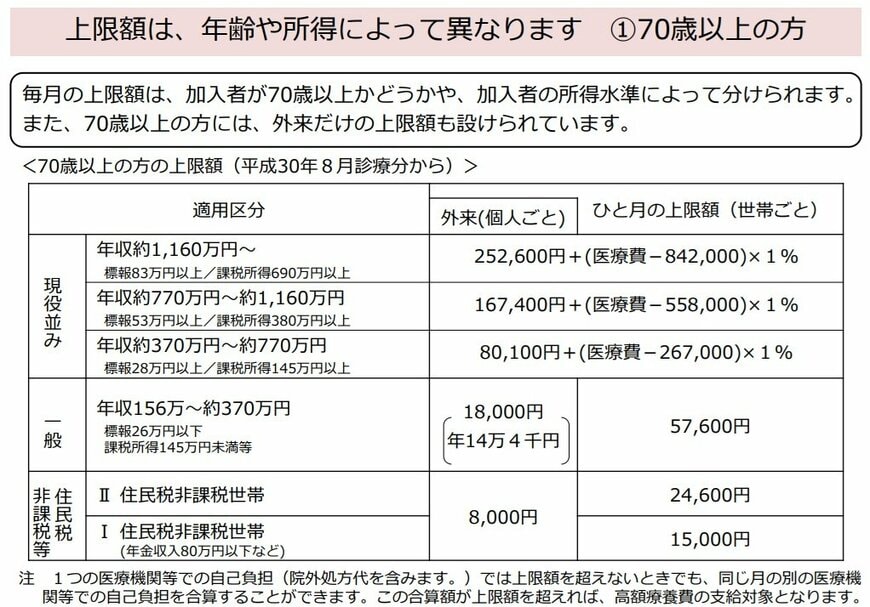
後期高齢者医療制度では、1割負担・2割負担・3割負担といった所得区分ごとに、1カ月あたりの自己負担上限額が設定されています。
たとえば、一般的な所得水準の世帯であれば、外来のみの場合は月1万8000円程度、外来と入院を合わせた世帯単位でも月5万円台程度がひとつの目安となります。
一方で、現役並み所得者として3割負担に該当する世帯では、自己負担限度額も高く設定されており、所得区分によっては8万円超から20万円台に達する場合もあります。
つまり、同じ医療サービスを受けた場合でも、所得区分によって実際の自己負担額には大きな差が生じる仕組みになっています。
6.2 長期入院や手術時の家計負担を和らげる仕組み
高額療養費制度は、とくに入院や手術によって一時的に医療費が大きく膨らむ場面で、家計への急激な負担増を抑える役割を果たしています。
また、過去12カ月以内に高額療養費の支給を複数回受けた場合には、「多数回該当」という仕組みにより、自己負担限度額がさらに引き下げられるケースもあります。
さらに、「限度額適用認定証」やマイナ保険証を利用すれば、窓口での支払いをあらかじめ自己負担限度額までに抑えられる場合もあり、一時的な立て替え負担を軽減しやすくなっています。
6.3 「制度を知っているか」で安心感は変わる
もちろん、差額ベッド代や入院時の食事代、先進医療にかかる費用など、高額療養費制度の対象外となる支出もあります。
それでも、公的医療保険には一定額以上の医療費負担を抑える仕組みが整備されているため、「医療費が青天井で増えるわけではない」という点は、老後資金を考えるうえで重要な視点といえるでしょう。
とくにシニア世帯では、不安を必要以上に大きくしすぎるのではなく、制度の内容を正しく理解したうえで、現実的な資金計画を立てていくことが大切です。
7. 【75歳以上】見落とし注意。医療費以外にも増える老後の医療関連支出
後期高齢者医療制度では、窓口負担割合や高額療養費制度に注目が集まりがちですが、実際の老後生活では、保険診療の自己負担額以外にもさまざまな医療関連費用が発生します。
とくに高齢期は通院や服薬が長期化しやすく、こうした費用が積み重なることで家計への負担が想像以上に大きくなることがあります。
7.1 薬代は継続的な負担になりやすい
高齢になると、高血圧や糖尿病、脂質異常症などの慢性疾患を抱える人が増えます。その結果、複数の医療機関から処方を受けるケースも珍しくなく、毎月の薬代が固定的な支出として続くことがあります。
窓口で支払う診察料はそれほど高くなくても、長期間にわたる服薬によって年間ではまとまった金額になることも少なくありません。
7.2 差額ベッド代は高額療養費制度の対象外
入院時に注意したいのが差額ベッド代です。
個室や少人数部屋など、患者が希望して利用する病室では追加費用が発生する場合がありますが、これは高額療養費制度の対象外となります。
入院期間が長引くと、その分だけ自己負担額も増加するため、事前に病院へ確認しておくことが大切です。
7.3 通院交通費も積み重なる支出
医療費そのものではありませんが、通院にかかる交通費も見落としやすい支出です。
加齢に伴い複数の診療科へ通うケースが増えると、電車やバス、タクシーなどの利用頻度も高まります。
とくに公共交通機関の利用が難しい地域では、家族の送迎やタクシー利用が必要になることもあり、継続的な負担となる場合があります。
7.4 介護用品や福祉用具の購入費用
体力や身体機能の低下に伴い、介護用品が必要になるケースもあります。
例えば、
- 杖
- 歩行器
- 介護用ベッド関連用品
- 紙おむつ
- 防水シーツ
などは日常生活を支えるために必要となることがあります。
介護保険による給付やレンタル制度を利用できる場合もありますが、すべてが公的支援の対象となるわけではなく、自己負担が発生するケースもあります。
7.5 訪問サービスの利用が必要になることも
高齢期には、通院が難しくなったり、一人での生活に不安を感じたりすることがあります。
その際には、
- 訪問看護
- 訪問介護
- 配食サービス
- 家事援助サービス
などを利用することがあります。
介護保険が適用されるサービスもありますが、利用回数や内容によっては自己負担額が増えることもあります。
7.6 老後の医療費は「窓口負担」だけでは見えてこない
医療費の自己負担割合が1割であっても、薬代や交通費、介護用品費、訪問サービス利用料などが加わることで、実際の支出は想像以上に膨らむことがあります。
老後資金を考える際には、病院で支払う診療費だけでなく、こうした医療関連支出も含めて見積もることが重要です。
医療費は突然発生する支出というよりも、年齢とともに少しずつ増えながら長期間続く支出です。将来の家計を考えるうえでは、「窓口負担割合」だけでなく、その周辺にある費用にも目を向けておくことが大切でしょう。
8. まとめにかえて|医療費の変化を踏まえた老後資金計画
後期高齢者医療制度の窓口負担割合は所得や世帯構成で決まりますが、制度を取り巻く環境は絶えず変化しています。
2026年4月から始まった「子ども・子育て支援金」による負担増や、70歳以上の窓口負担を原則3割へ近づける議論など、将来的な自己負担増の可能性には注意が必要です。
筆者自身、親を看取るなかで、医療費が夫婦のどちらか一方に偏って発生する現実や、差額ベッド代、通院交通費、その後の介護費といった「保険外の支出」が雪だるま式に増えていく状況を目の当たりにしてきました。
単なる「窓口負担」だけを見ていては、老後のリアルな家計は見えてきません。
少子高齢化が進むいま、制度の仕組みを正しく知ることは最大の自衛になります。
公的保険のセーフティーネットを頭に入れつつ、見えにくい周辺支出や将来の負担増も視野に入れた、現実的な資金計画を立てていきましょう。