


二輪・四輪でグローバルに展開し、日本の製造業を代表する本田技研工業(ホンダ)。直近の決算では、EV(電気自動車)戦略の見直しに伴い、上場来初となる営業赤字を発表して大きな話題となりました。
しかし、これほど強烈なネガティブサプライズにもかかわらず、決算発表後の株価は下落するどころか反発を見せています。
一体なぜ、大幅な赤字決算という悪材料が出たにもかかわらず、市場は前向きな反応を示したのでしょうか。
この理由について、元機関投資家の泉田良輔氏がホンダの株価の動きと会社からのメッセージを読み解き、プロの投資家ならではの視点で迫ります。
この記事のポイント
- 上場来初の営業赤字でも株価が反発したのは「悪材料出尽くし」と来期の黒字回復計画が評価されたため
- アナリスト予想は会社計画より弱気であり、市場の評価は「将来性への期待」と「リスク警戒」で二極化している
- 配当維持の懸念に対しては、潤沢なフリーキャッシュフローが裏付けとなっており問題ない水準
- PBR1倍割れからの脱却には、2031年目標のROIC10%達成に向けた戦略の再構築が鍵となる
1. 【ホンダ株】上場来初の赤字決算。それでも株価が上昇した理由
株式市場において、企業の業績と株価の動きは必ずしも素直に連動するわけではありません。今回のホンダの決算発表とそれに伴う株価の動きは、まさにその典型例と言えます。
1.1 悪材料出尽くしと来期のV字回復シナリオ
2026年に入ってからのホンダの株価は、1月頃から下落基調が続いていました。
特に3月12日にEV戦略の見直しに関する会見が行われた際には、株価は窓を開けて急落し、市場全体(TOPIX)の動きと比較してもやや出遅れている状況でした。
そして発表された今期(2026年3月期)の通期決算は、売上収益こそ21兆7,966億円(前期比0.5%増)と横ばいを維持したものの、本業の儲けを示す営業利益は4,143億円の赤字に転落しました。
さらに、最終的な儲けである親会社所有者帰属当期利益も4,239億円の赤字となりました。前期が8,358億円の黒字であったことを踏まえると、上場来初となるこの赤字は非常に大きなネガティブサプライズです。
通常、これほど大幅な赤字が発表されれば株価は急落すると考えられます。インタビュワーから「なぜ株価が逆に上がるのか」という疑問が投げかけられると、泉田氏はこの現象を株式市場特有のメカニズムで解説します。
「一旦悪材料出尽くし。要は関連損失出ますよ、実際着地見ないとわかんないですよっていう話です。着地を見て、これで一旦今まで懸念してたことは株価に織り込んだんで、ここからは良くなっていく可能性が高くなる。出尽くしっていうので株価反発することが多いです」
「悪材料出尽くし」とは、投資家が懸念していた悪い情報がすべて公表され、これ以上状況が悪化することはないと市場が判断した状態を指します。投資家は常に「未来」を見て株を売買するため、過去の赤字よりも今後の回復見込みを重視するのです。
決算実績と来期予想の比較1/4

出所:本田技研工業「2026年3月期 決算短信・決算説明会資料」(2026年5月14日)を基にイズミダイズム作成
事実、ホンダが発表した来期(2027年3月期)の会社予想は、売上収益23兆1,500億円(前期比6.2%増)、営業利益5,000億円、最終利益2,600億円という黒字のV字回復計画でした。
この「終わった期は大きな赤字だが、来期は増収で黒字転換する」という会社からのメッセージが、市場に安心感を与えたと言えます。
2. 会社計画と市場予測のズレ。投資判断はなぜ分かれるのか
会社がV字回復の計画を出したとはいえ、株式市場の参加者全員がそれを鵜呑みにしているわけではありません。
プロの投資家たちは、会社の発表と市場の予測(コンセンサス)との間にある「ズレ」に注目しています。
2.1 アナリストコンセンサスが示す警戒感
証券会社のアナリストたちが予測する業績の平均値である「コンセンサス」を見てみると、ホンダの来期予想に対してやや慎重な見方が浮き彫りになります。
会社の計画が営業利益5,000億円、最終利益2,600億円であるのに対し、アナリストコンセンサスは営業利益3,502億円、最終利益2,188億円にとどまっています。
つまり、市場のプロたちは会社のV字回復シナリオを額面通りには織り込んでいないのです。
このズレの背景には、EV関連損失の扱いがあります。ホンダはこれまでに最大2.5兆円規模のEV関連損失を見込んでおり、来期についても最大1.2兆円のダウンサイドリスクが残されています。
会社計画ではそのうち5,000億円を織り込んでいますが、保守的なアナリストは「まだ追加の損失が出るかもしれない」と警戒している可能性があります。
会社予想とコンセンサスの比較2/4

出所:本田技研工業「2026年3月期 決算短信」およびIFISコンセンサスを基にイズミダイズム作成
2.2 日産との違いに見る「将来性への期待」
「日産自動車も同じように赤字からV字回復計画を発表したが、その時は株価があまり反応しなかった。ホンダとの違いは何か」という疑問を持つ方もいるでしょう。
同じような決算状況でも市場の反応が異なる理由について、泉田氏はこのように分析します。
「日産とホンダの動きの違い何かなってちょっと考えてみると、やっぱりホンダの将来性にまだ期待している人が多いのかなっていうのは1個あるかなと思います」
さらに、コンセンサスが弱気である状況下での投資家の心理について、次のように補足します。
「アナリストの予想はこうだけど、自分はもっと(損失が)出ると思っているから買いに行きますよっていう投資家もいると思う」
つまり、現在のホンダに対する投資判断は二極化しています。
一方は「まだEV関連の損失が出るリスクがある」と警戒する保守的な見方であり、もう一方は「悪材料は織り込み済みであり、ホンダの技術力や将来性を考えれば今は買い時だ」と判断する前向きな見方です。この「買い」の勢力が強かったことが、株価上昇の原動力となったのです。
3. 赤字でも配当は維持できる?キャッシュフローから読み解く財務の余力
株価が下落した局面では、配当利回りが相対的に高くなるため、「高配当銘柄」として投資を検討する人も増えます。
しかし、上場来初の最終赤字を出した企業に対し、個人投資家からは「今の配当水準を本当に維持できるのか?」という懸念の声も上がっています。
3.1 潤沢なフリーキャッシュフローが配当の原資
この疑問に対し、泉田氏は企業の財務を分析する上で非常に重要な「利益とキャッシュフローの違い」を指摘します。
「配当に関しては、会計上の利益、さっき見た売上から当期純利益まで見てきましたけども、当期純利益っていうのが大事なんだけど、本当に払えるかどうかっていうのはキャッシュフローが大事なので」
企業が配当を支払うための原資は、損益計算書上の「利益」ではなく、実際に手元にある「現金(キャッシュフロー)」です。
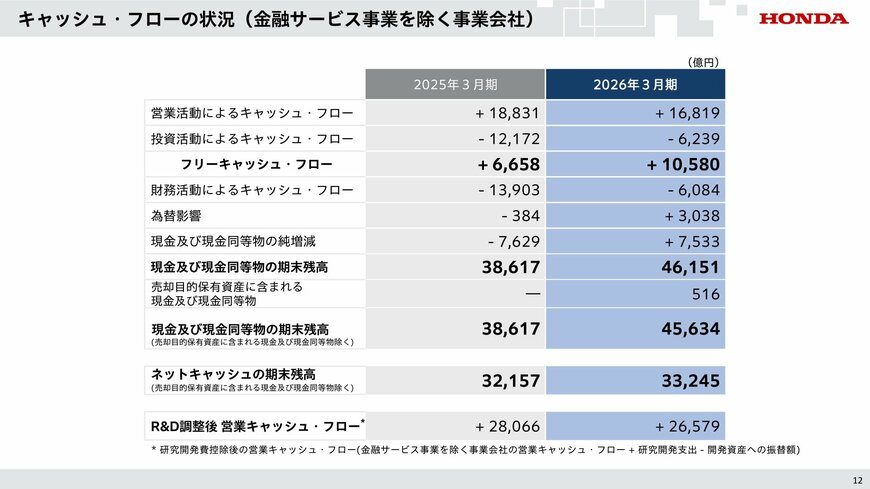
ホンダの事業構造は自動車事業と金融サービス事業に分かれていますが、実態を正確に把握するためには、金融サービスを除いた自動車事業単体のキャッシュフローを見る必要があります。
キャッシュフローの状況(金融サービス事業を除く事業会社)3/4
出所:本田技研工業「2026年3月期 決算説明会資料」(2026年5月14日)
データを確認すると、今期の自動車事業(金融サービス除く)が事業活動で稼ぎ出し、自由に使えるお金である「フリーキャッシュフロー」は1兆580億円と非常に潤沢です。
一方で、ホンダが株主に支払った配当金の総額は、今期が2,844億円、前期が3,478億円でした。つまり、手元に1兆円以上の現金を生み出す力があるため、年間3,000億円弱の配当金は十分に支払う能力があるということです。
この事実を踏まえ、泉田氏は配当の持続性について明確な見解を示します。
「これぐらいの配当の金額であれば払えるということで問題はないかなと思います」
決算上の数字はEV関連の一過性の損失によって赤字に沈んでいますが、本業が稼ぎ出す現金創出能力は損なわれておらず、現在の配当水準を維持する財務的な余力は十分にあると評価できます。
4. PBR1倍割れからの脱却シナリオと今後の投資スタンス
配当の安全性は確認できたものの、企業としての本質的な価値向上には別の課題があります。それが「PBR(株価純資産倍率)1倍割れ」という状況からの脱却です。
4.1 ROIC10%目標と企業価値の創造
現在のホンダの株価水準では、PBRは約0.48倍にとどまっています。PBRが1倍を割っている状態は、株式市場から「企業が持っている純資産(解散価値)よりも、事業を継続する価値の方が低い」と評価されていることを意味します。
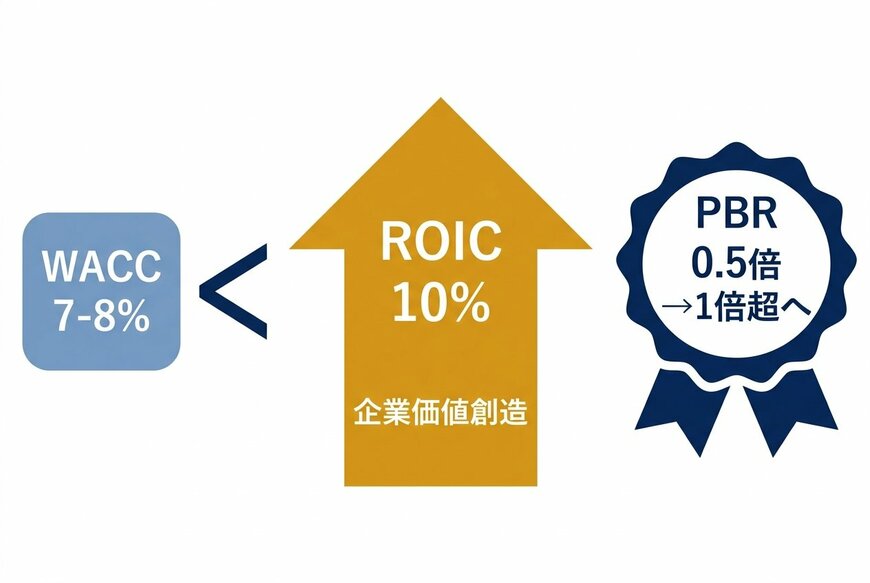
この状況を打破するため、ホンダは中期的な経営目標として「2031年3月期にROIC(投下資本利益率)10%」を掲げています。ROICとは、事業に投じた資金を使ってどれだけ効率的に利益を生み出したかを示す指標です。
泉田氏はこの目標の重要性について、株主が企業に期待する利回りである「WACC(加重平均資本コスト)」との関係から次のように解説します。
「WACCとROICのバランスなんだけど、ROICで10%出るんだったらPBRは1倍を超えてくるっていうのが株式市場の普通の状態だよね」
ホンダのWACCは7〜8%程度と想定されています。企業が投じた資本から得られるリターン(ROIC)が、資金調達のコスト(WACC)を上回って初めて「企業価値が創造された」と見なされます。
つまり、ROIC10%という目標を達成できれば、自然とPBRも1倍を超えて正当に評価されるようになるというロジックです。
ROICとWACCの関係性4/4
出所:本田技研工業「2026ビジネスアップデート」および泉田氏の解説を基にイズミダイズム作成
4.2 泉田氏が考える今後の投資判断
では、個人投資家は現在のホンダ株にどう向き合うべきでしょうか。泉田氏は、市場がホンダの戦略転換をどう受け止めているかを次のように分析します。
「株主からすると、一応戦略転換でEVに大きく舵を切ってた状態からハイブリッド、いわゆる競争力のあるところだね、競争力あるところでしばらく戦ってきますよというところの安心感で株価が上がっていると思うんだけれども」
ホンダはこれまでEVに特化する姿勢を見せていましたが、市場環境の変化を受けて、自社の強みであるハイブリッド車に再び注力する方針を示しました。この「競争力のある領域での戦い」への回帰が、足元の株価を支えています。
しかし、これはあくまで短期的な安心感に過ぎません。長期的に見れば、ハイブリッド車でどれだけ利益水準を維持・延命できるか、そして再び訪れるであろうEV普及期にどう対応するのかという難しい舵取りが求められます。
こうした状況を踏まえ、泉田氏は今後の投資判断について慎重な姿勢を示して締めくくります。
「ちょっと時間かかるから、もうちょっと時間経って、それこそアップデートじゃないけど、その話聞いてからでもいいかなっていう気がします」
ホンダは現在、急激な環境変化に対応するため、戦略を根本から練り直している最中です。
技術力や過去の実績は十分に評価できるものの、経営陣がどのような具体的な次の一手を打ってくるのか。その詳細な情報が出てくるのを待ってから投資判断を下しても遅くはない、というのが元機関投資家ならではの冷静な視点です。
なお、本記事は決算内容の解説を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任で行ってください。


参考資料
- 本田技研工業株式会社「2026年3月期 決算短信」(2026年5月14日)
- 本田技研工業株式会社「2026年3月期 決算説明会資料」(2026年5月14日)
- 本田技研工業株式会社「2026ビジネスアップデート」(2026年5月14日)
- YouTubeチャンネル「イズミダイズム」



