
今年も折り返し地点を迎え、夏のボーナスや物価高のニュースを見聞きするなか、これからの家計や老後資金に不安を感じる方も多いのではないでしょうか。
今月、6月15日の支給日より、2026年度(令和8年度)の新しい年金額での振り込みがスタートしました。
4年連続のプラス改定(国民年金+1.9%、厚生年金+2.0%)となったものの、昨年の物価上昇率(3.2%)には届かず、「実質的な目減り」という厳しい現実が浮き彫りになっています。
本記事では、働き方の違いが将来の年金額にどう影響するのか、現在のシニア世代のリアルな受給額の目安から、2026年度の最新ルールまで徹底解説します。
1. この記事の3つのポイント
- 2026年度の公的年金はプラス改定も、物価高に追いつかず「実質目減り」の現実に
- 現役時代の働き方で年金額に大きな差。国民年金・厚生年金のリアルな平均受給額
- 長く働く人の朗報「在職老齢年金(65万円の壁)」緩和と、不足を補う資産形成の重要性
2. 日本の公的年金制度の基本を確認
日本の公的年金制度には、老後の生活を支える「老齢年金」、病気やけがによって一定の障害状態になった場合に支給される「障害年金」、そして家計を支えていた人が亡くなった際に遺族が受け取る「遺族年金」があります。
一般的に年金というと老後に受け取る老齢年金をイメージする人が多いものの、公的年金にはこうした複数の保障機能が備わっています。
2.1 公的年金は「2階建て」の仕組み
日本の年金制度は、「国民年金」と「厚生年金」で構成される2階建ての仕組みとなっています。
1階部分にあたる国民年金(基礎年金)が土台となり、その上に会社員や公務員などが加入する厚生年金が積み上がる形です。
将来受け取る年金額は、現役時代の働き方や加入していた制度によって大きく変わります。

2.2 1階部分:国民年金(基礎年金)の概要をおさらい
加入対象
- 日本国内に住む20歳以上60歳未満のすべての人が原則として加入します(職業や国籍は問いません)。
年金保険料
- 保険料は全員一律ですが、年度ごとに見直されます(※1)。
老齢年金の受給額
- 保険料を40年間(480カ月)すべて納付した場合、65歳から満額の老齢基礎年金を受け取ることができます(※2)。
※1 2026年度の国民年金保険料は月額1万7920円です。
※2 2026年度の老齢基礎年金(満額)は月額7万608円です。(昭和31年4月1日以前生まれの方は月額7万408円です
2.3 2階部分:厚生年金の概要をおさらい
加入対象
- 会社員や公務員のほか、パートタイマーなどで特定の条件を満たす方が、国民年金に上乗せして加入します(※3)。
年金保険料
- 保険料は収入(給与や賞与)に応じて決まりますが、上限が設けられています(※4)。
老齢年金の受給額
- 加入していた期間や、納めた保険料の額によって、将来受け取る年金額は一人ひとり異なります。
国民年金と厚生年金では、加入対象や保険料の仕組み、将来の受給額の計算方法に違いがあります。
そのため、働き方や収入の差が老後の年金額にも反映される仕組みとなっています。
※3 特定適用事業所とは、厚生年金保険の被保険者数が一定規模以上(51人以上)の企業などを指します。
※4 厚生年金の保険料は、毎月の給与(標準報酬月額)と賞与(標準賞与額)に保険料率を掛けて計算されます。
3. 厚生年金メイン「平均収入35.6万円で33年間働いた女性」65歳以降の受給額めやすはいくら?
将来受け取る年金額は、現役時代にどの年金制度へ加入していたか、またどのくらいの期間加入していたかによって大きく変わります。
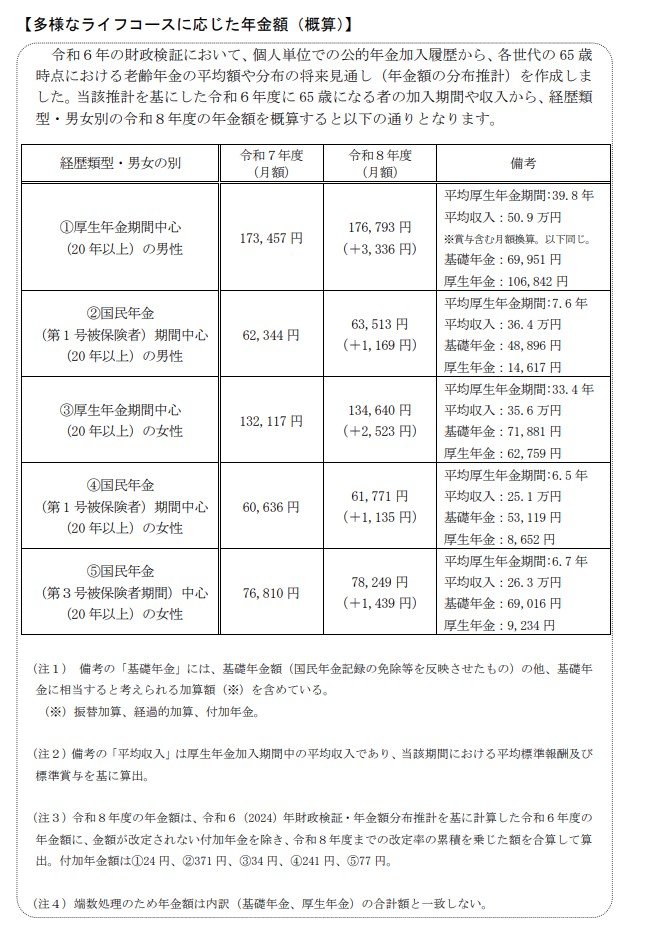
厚生労働省は令和6年財政検証の分布推計をもとに、2026年度(令和8年度)の年金額を試算しています。
この資料では、職歴や加入状況などを踏まえた5つの類型ごとに年金額の目安が示されています。
多様なライフコースに応じた年金額(概算)2/5
出所:厚生労働省「令和8年度の年金額改定についてお知らせします 年金額は前年度から国民年金(基礎年金)が 1.9%の引上げ 厚生年金(報酬比例部分)が 2.0%の引上げです」
3.1 【パターン1】厚生年金加入期間が長い男性(20年以上)
年金月額の目安: 17万6793円(前年比 +3336円)
- 平均厚生年金期間:39.8年
- 平均収入:50.9万円
- 基礎年金:6万9951円
- 厚生年金:10万6842円
3.2 【パターン2】国民年金(第1号被保険者)が中心の男性(20年以上)
年金月額の目安: 6万3513円(前年比 +1169円)
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
3.3 【パターン3】厚生年金加入期間が長い女性(20年以上)
年金月額の目安: 13万4640円(前年比 +2523円)
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
3.4 【パターン4】国民年金(第1号被保険者)が中心の女性(20年以上)
年金月額の目安: 6万1771円(前年比 +1135円)
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
3.5 【パターン5】第3号被保険者期間が中心の女性(20年以上)
年金月額の目安:7万8249円(前年比 +1439円)
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
今回の試算を見ると、同じ女性であっても将来の年金額は「現役時代に厚生年金に長く加入していたかどうか」によって大きく変わることが分かります。
平均収入35.6万円(年収換算で約427万円)で約33年間厚生年金に加入した女性(パターン3)の場合、月額目安は13万4640円となります。
一方で、自営業などで国民年金が中心だった女性(パターン4)の月額目安は6万1771円、専業主婦(扶養内パートなど)の期間が長かった女性(パターン5)は7万8249円にとどまります。
キャリアを重ねて厚生年金に長く加入した女性と、そうでない女性とでは、将来受け取る年金額に月額5万〜7万円以上の大きな差が生じるのです。
この差の主な要因は、基礎年金に上乗せされる「厚生年金の報酬比例部分」の有無や金額の大きさにあります。
パターン3の女性の場合、基礎年金に加えて、厚生年金部分だけで月額6万2759円が上乗せされています。
このように、将来の年金額は現役時代の働き方によって大きく変わります。ご自身の経歴に近い類型を参考にしながら、2026年度以降に受け取る年金額の目安を確認し、今後の生活設計に役立ててみてください。
4. 厚生年金と国民年金の平均受給月額はいくら?
ここまで見てきたように、老後の年金額は現役時代の働き方によって個人差が大きいのが実情です。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」を基に、実際の受給額がどのように分布しているかを見ていきましょう。
4.1 厚生年金の平均受給月額:男女差と分布

厚生労働省年金局『令和6年度 厚生年金保険・国民年金事業の概況』によると、厚生年金受給権者の平均年金月額は、全体で15万289円です。男女別の内訳は以下の通りです。
※この金額には、基礎年金(国民年金)部分が含まれています。
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
全体の平均月額は約15万円ですが、男女別に見ると男性が約17万円、女性は約11万円と、月に6万円近い大きな差があります。
女性の平均額が低くなる背景には、結婚・出産・育児などのライフイベントによって一時的に離職したり、扶養内パートなど非正規雇用で働く期間が長くなったりしやすいことが挙げられます。
また、受給額の分布を見ると月額1万円未満から30万円以上まで非常に幅広く、同じ女性であっても「現役時代にどう働いたか」で将来の受給額にシビアな個人差が生じていることがわかります。
4.2 国民年金の平均受給月額:男女差と分布
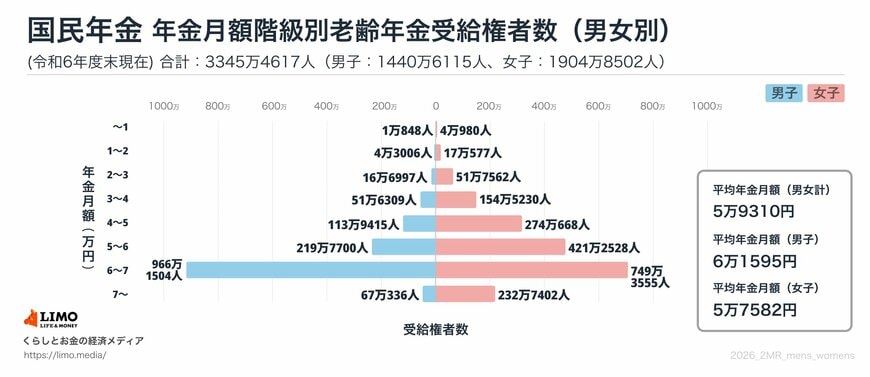
厚生労働省年金局『令和6年度 厚生年金保険・国民年金事業の概況』によると、国民年金受給権者の平均年金月額は、全体で5万9310円です。男女別の内訳は以下の通りです。
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は男女ともに5万円台で、ボリュームゾーンは「6万円以上~7万円未満」となっており、多くの方が満額に近い金額を受け取っていることがわかります。
しかし、女性の平均受給額は「5万7582円」にとどまります。専業主婦期間が長かった方や、自営業・フリーランス中心の働き方をしてきた女性の場合、老後のベースがこの金額になるケースが少なくありません。
将来、配偶者に万が一のことがあった場合や、おひとりさまの老後を考えたとき、これだけで生活を維持するのは現実的に厳しいと言わざるを得ません。
5. 長く働く人の朗報!「在職老齢年金(65万円の壁)」が大幅緩和
現役時代の働き方によって将来の年金額に大きな差が生じることがわかりました。
「思ったよりも年金が少ないかもしれないから、定年後も長く働きたい」と考えた方もいるのではないでしょうか。
そこで知っておきたいのが、働きながら年金を受け取るシニアに向けた、今年度(2026年度)からの制度改定です。
5.1 在職老齢年金の支給停止調整額【51万円→65万円へ】大幅緩和
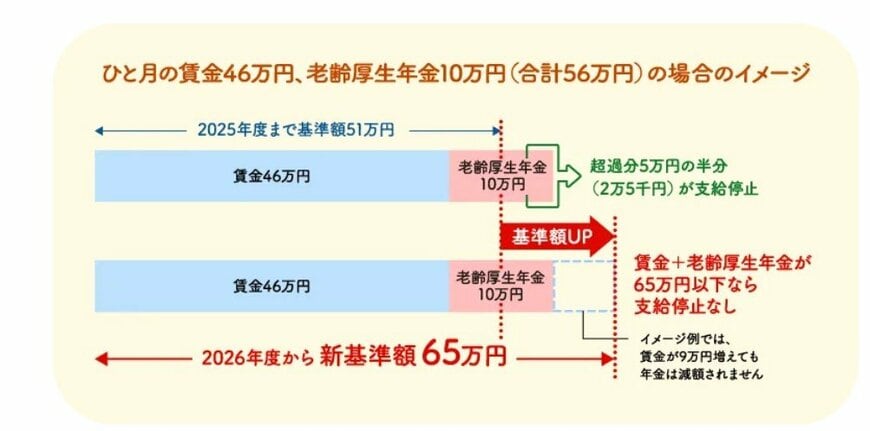
働きながら老齢厚生年金を受け取る場合、「在職老齢年金」という制度が適用されます。
これは、給与(賞与を含む月額換算)と年金(報酬比例部分)の合計額が一定の基準(支給停止調整額)を超えると、年金の一部または全部がカット(支給停止)されてしまう仕組みです。
この基準額は「月額51万円(2025年度)」に設定されていましたが、2026年(令和8年)4月からは、このラインが一気に「月額65万円」へと大幅に引き上げられています。
この背景には、深刻な人手不足の中、年金が減るのを避けるために働く時間をセーブするというシニア層を減らし、働く意欲のあるシニアが活躍しやすい環境を整えたいという政府の強い狙いがあります。
2025年(令和7年)の法改正で基準額のベースそのものが大きく底上げされ、そこに最新の賃金変動率が反映された結果、今回の「65万円」という額が決定しました。
もし将来、年金だけでは生活費が心もとないと感じた場合でも、この「65万円の壁」の緩和により、年金カットを気にすることなく、よりしっかりと稼ぐという選択肢が広がります。
ご自身の体力やライフスタイルに合わせて、長く元気に働き続けることも、これからの時代における老後対策の一つと言えるでしょう。
6. まとめにかえて
2026年度の公的年金は4年連続のプラス改定となりましたが、物価上昇には追いつかず、実質的には目減りしています。
老後の年金額は現役時代の働き方が大きく左右します。
特に女性は結婚や出産などで離職期間が生じやすいため、将来の受給額に大きな格差が生まれやすく、国民年金中心で月額5万円台にとどまるケースも少なくないというシビアな現実があります。
豊かな老後を守るためには、早いうちに「ねんきん定期便」等で自分の受給見込額を正確に把握することが重要です。
一年の折り返しであり、夏のボーナス時期でもある今こそ、新NISAやiDeCoを活用した資産形成など、未来に向けた一歩を踏み出してみてはいかがでしょうか。