
夏のボーナスシーズンを迎え、預貯金の活用方法や資産運用について考えている方も多いのではないでしょうか。個人向け国債は、国が発行しているという高い安心感があるため、資産運用がはじめてという方でも選びやすい仕組みとなっています。
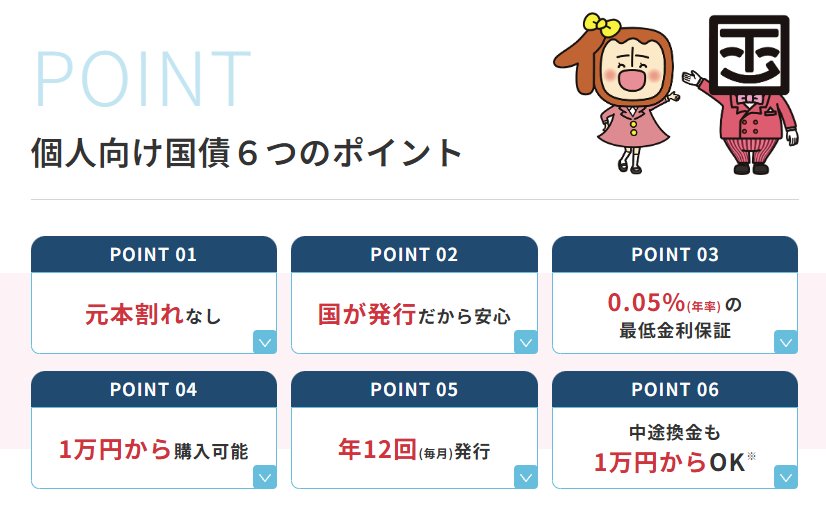
購入は1万円から手軽に行うことが可能で、身近な金融機関を通じて簡単に申し込めるほか、第三者への譲渡や相続にも対応しています。
個人向け国債は毎月新しく発行されていますが、今月の最新金利はどのような設定になっているでしょうか。ここから詳しく確認していきましょう。
1. 2026年6月募集の「個人向け国債」の気になる金利は何%?
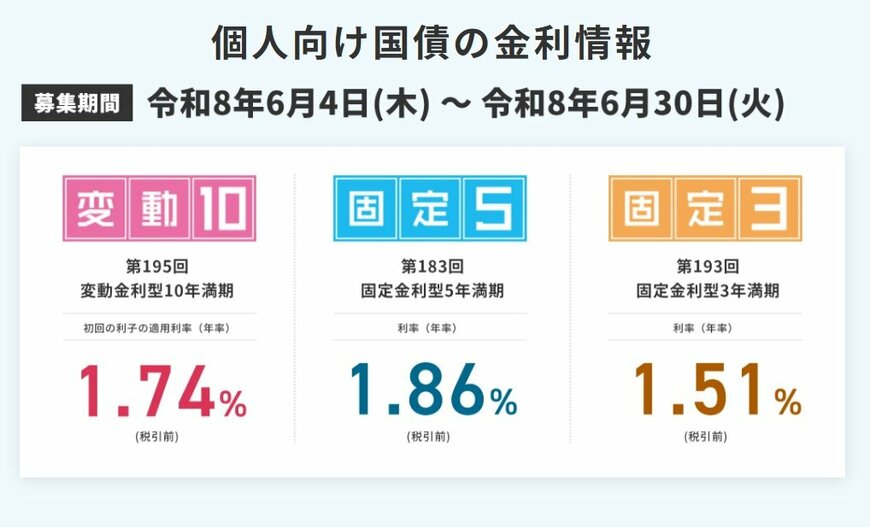
2026年6月募集分の個人向け国債における適用利率は、変動10年が1.74%、固定5年が1.86%、固定3年が1.51%となっています。
金利タイプには、実勢金利に応じて半年ごとに金利が見直される変動10年と、満期まで金利が変わらない固定5年、固定3年の3種類が存在します。
2. 個人向け国債を100万円購入した場合の受取利息シミュレーション
個人向け国債を100万円購入して満期まで保有した場合、変動10年では10年間の合計で税引前174,000円、税引後の手取りは138,651円の利息を受け取れます。
ただし変動10年は、実勢金利に応じて半年ごとに適用利率の見直しが行われる仕組みのため、実際の受取利息は今後の金利変動によって変わる点に注意が必要です。
今回の試算は便宜上、10年間金利が一切動かなかった場合を想定した数値となっています。
次に、固定5年を100万円購入して5年間保有した場合の合計額は、税引前利息が93,000円、税引後の手取り利息が74,107円となります。
また、固定3年を100万円購入して3年間保有した場合は、税引前利息が45,300円、税引後の手取り利息が36,097円という計算結果です。
3. 知っておくべき個人向け国債の中途解約の注意点
個人向け国債は、発行から1年が経過した時点から、1万円単位での中途換金手続きを行うことができるようになります。
満期を迎える前に中途換金をする場合には、直近2回分の各利子相当額に0.79685を掛けた金額が差し引かれるルールとなっています。
4. 個人向け国債と定期預金はどちらが有利?
個人向け国債の購入を検討する際には、定期預金との違いも気になるところです。
定期預金は預金保険制度の対象となっており、金融機関ごとに元本1000万円までとその利息が保護されます。一方、個人向け国債は国が元本と利息の支払いを保証しているため、安全性の高い金融商品として知られています。
また、個人向け国債には最低金利0.05%が保証されており、変動10年は市場金利の動向に応じて半年ごとに適用金利が見直されます。今後金利上昇が続いた場合には、受取利息が増える可能性があります。
一方で、定期預金は満期前に解約すると中途解約利率が適用されるケースが一般的です。個人向け国債も発行から1年以内は原則換金できず、1年経過後の中途換金には一定のペナルティがあります。
どちらが有利かは資金の利用予定や運用期間によって異なるため、使う予定のない余裕資金をどのくらいの期間運用できるかを考えながら選ぶことが大切です。
5. まとめ
2026年6月募集分の個人向け国債の金利は、変動10年が1.74%、固定5年が1.86%、固定3年が1.51%という設定になりました。
このような商品性や金利面のメリットを考慮して、個人向け国債の購入を前向きに検討する方もいると考えられます。
シミュレーション通りの確実な利息を得るために、原則として満期償還を迎えるまで保有し続ける必要があります。
個人向け国債には変動10年、固定5年、固定3年の3種類が用意されており、それぞれ特徴が異なります。
単に金利の高さだけで選ぶのではなく、中途解約をせずに満期まで保有し続けられるかどうかを十分に検討した上で購入を決めることが重要です。