


大学や専門学校の学費は、家計にとって大きな負担です。進学をあきらめるかどうかの判断を、お金の話だけで決めてしまう例も少なくありません。
文部科学省が実施している高等教育の修学支援新制度は、授業料等の減免と、返還を要しない給付型奨学金を組み合わせた仕組みです。支援の額が最も大きい第Ⅰ区分は、住民税非課税世帯にあたる区分として設けられています。
この記事では、住民税非課税世帯が受けられる授業料等減免の上限額と、給付型奨学金の月額を確認します。
なお、住民税非課税世帯の優遇制度に関する詳しい解説は、下記の記事より一部を引用・参照しています。

1. 【住民税非課税世帯】高等教育の修学支援新制度で支援される2つの中身
高等教育の修学支援新制度は、ひとつの制度で2種類の支援を行うつくりになっています。住民税非課税世帯にあたる第Ⅰ区分は、どちらも最も大きい額の対象です。
1.1 授業料等の減免と給付型奨学金がセットになっている
支援の中身は、大学等に納める入学金と授業料を減額または免除する「授業料等減免」と、生活費などにあてる「給付型奨学金」の2つです。
給付型奨学金は貸与ではないため、卒業後に返す必要がありません。
1.2 大学・短期大学・高等専門学校・専門学校が対象になる
対象になるのは、国が確認した大学、短期大学、高等専門学校、専門学校です。学校ごとに支援の対象校かどうかが決まっているため、進学先が対象に入っているかを先に確かめる必要があります。
なお令和7年度からは、こどもを3人以上扶養している多子世帯について、所得制限を設けずに授業料と入学金の減免を行う扱いも始まっています。
住民税非課税世帯にあたる第Ⅰ区分で受けられる支援1/2
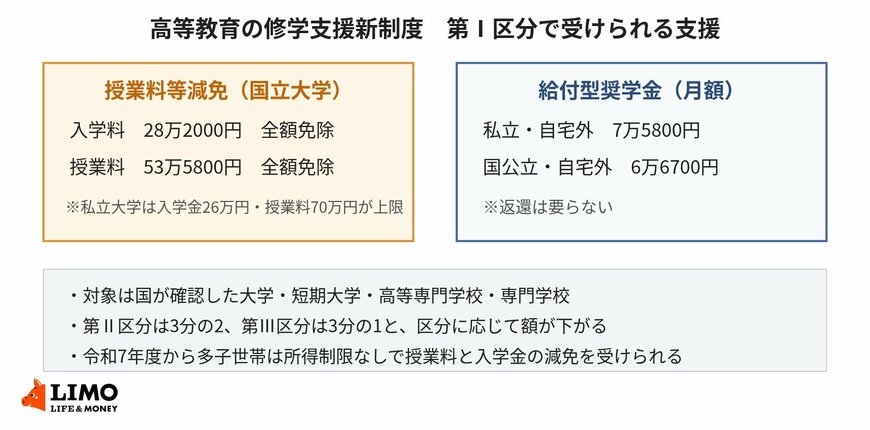
出所:文部科学省「高等教育の修学支援新制度」、日本学生支援機構「給付奨学金の支給額」、九州大学「高等教育の修学支援新制度による授業料等減免」を参考にLIMO編集部作成
2. 授業料等減免の額は学校の設置者によって変わる
減免される額は、国公立か私立かで違います。国立大学の例で見ると、第Ⅰ区分は入学料も授業料も全額が免除されます。
2.1 国立大学は入学料28万2000円と授業料53万5800円が全額免除になる
九州大学が公表している区分ごとの免除額では、第Ⅰ区分の授業料は半期26万7900円が全額免除、入学料は28万2000円が全額免除とされています。年額に直すと授業料は53万5800円です。
第Ⅱ区分は3分の2、第Ⅲ区分は3分の1が免除される仕組みで、区分が下がるにつれて免除額も段階的に小さくなります。
2.2 私立大学は授業料70万円と入学金26万円が上限になる
私立大学の場合、減免の上限は授業料が年70万円、入学金が26万円です。実際の学費がこれを上回る部分については、自己負担が残ります。
国立大学のように「全額免除」で完結するとは限らない点は、進学先を決める前に押さえておきたいところです。
3. 給付型奨学金の月額は通学の形によって変わる
給付型奨学金は、学校の種類と設置者、そして自宅から通うか自宅外から通うかで月額が決まります。第Ⅰ区分がもっとも高い額になります。
3.1 私立大学で自宅外通学なら月額7万5800円
大学・短期大学・専修学校(専門課程)に通う場合、私立で自宅外通学の第Ⅰ区分は月額7万5800円、自宅通学なら月額3万8300円です。
国公立の場合は、自宅外通学が月額6万6700円、自宅通学が月額2万9200円になります。
3.2 高等専門学校は別の額が設定されている
高等専門学校の第4学年以上については、国公立で自宅外通学が月額3万4200円、自宅通学が月額1万7500円です。私立は自宅外通学が月額4万3300円、自宅通学が月額2万6700円になります。
通信教育課程は年額で設定されており、第Ⅰ区分は5万1000円です。
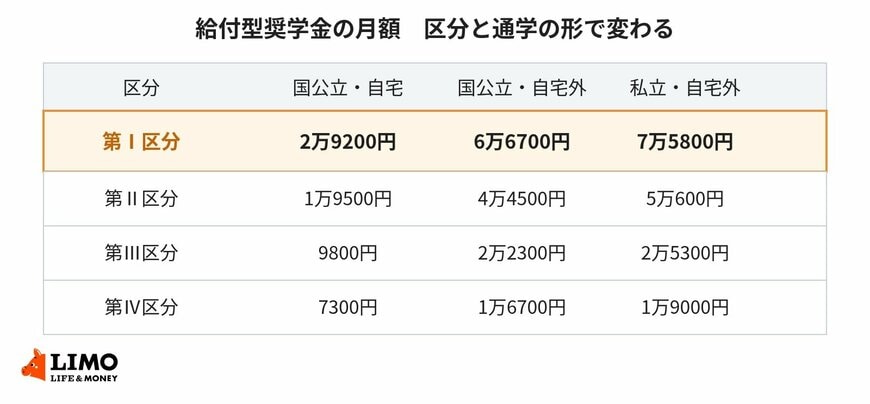
住民税非課税世帯の優遇措置を並べて確認した記事から、高等教育の支援に関する部分を引用しておきます。
大学や専門学校などの授業料や入学金が免除されたり、給付型の奨学金が支給されたりします。返済不要のため、経済的な理由で進学を諦めることがないよう支援する制度です。
出所:【2026年最新】「住民税非課税世帯」を対象とした「優遇措置」8選 《年金・給与》年収いくらで該当するのか境界線も見ておこう「収入ゼロでも給付金が届かない?」5つの盲点を徹底解説

教育資金のご相談では、進学費用の総額だけを見て「足りない」と判断されてしまうことがよくありました。
減免と給付を差し引いたあとにいくら残るのかを先に出しておくと、必要な準備額の見え方が変わります。


