
衣替えの季節を迎え、初夏の爽やかな風が吹き抜ける頃となりました。
6月は、今年度の改定後の年金が初めて支給される月です。お金に関するニュースが気になっている方も多いのではないでしょうか。
この記事では、日本の公的年金の基本的な仕組みから、皆さんが実際にどのくらいの年金を受け取っているのか、厚生労働省のデータをもとに詳しく見ていきます。
ご自身の受給額が平均と比べてどうなのか、また、年金だけで生活する場合の家計のリアルな姿を知ることで、これからの暮らしを考えるヒントが見つかるかもしれません。
1. 日本の公的年金制度「2階建て」の仕組み
日本の公的年金には「国民年金」と「厚生年金」があり、下の体系図のような「2階建て」構造となっています。

1.1 1階部分:国民年金(基礎年金)の概要
まずは1階部分にあてはまる「国民年金」について解説します。国民年金制度では、原則として国内居住者のうち「20歳以上60歳未満」のすべての人が加入対象です。
国民年金保険料は全国一律で、年度ごとに見直しが実施されます。ちなみに2026年度の月額は1万7920円です。
もし40年間保険料を漏れなく納めた人は、65歳以降に満額の老齢基礎年金(2026年度の月額は7万608円)が受給でき、未納期間があればその分が差し引かれるという仕組みです。
1.2 2階部分:厚生年金の概要
続いて、2階部分に位置する厚生年金制度を見ていきましょう。こちらに加入できるのは、会社員や公務員、さらに特定適用事業所で働くパートなど、一定の要件をクリアした人です。
厚生年金に単体で加入するのではなく、国民年金と併せて加入するため、2階建てと言われます。
国民年金と異なり、厚生年金保険料は給与水準により決定されるので、収入が高いほど保険料も上がります。ただし上限が設けられるため、一定以上の人はみな同じ保険料となります。
厚生年金に加入した期間や支払った保険料によってもらえる年金額が決まるため、受給額は個人ごとにばらつきが出るのが特徴です。
2. 【2026年度】公的年金の支給日カレンダー
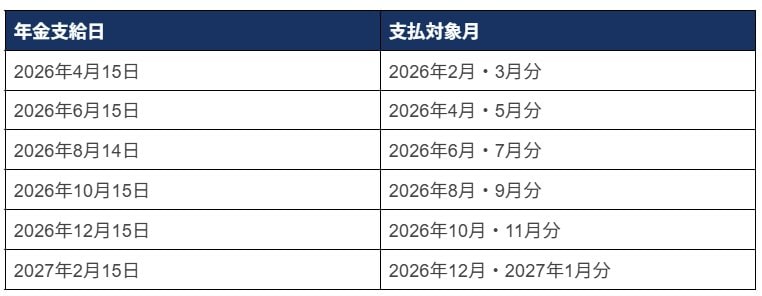
公的年金は、原則として偶数月の15日に支給されます(15日が土日・祝日の場合は、その直前の平日)。年金は後払い方式で、前月までの2カ月分がまとめて支払われるという仕組みです。
2026年度の年金支給日と支給対象月を見てみましょう。
2.1 2026年度の年金支給日と対象月一覧
- 2026年4月15日:2026年2月と3月分
- 2026年6月15日:2026年4月と5月分
- 2026年8月14日:2026年6月と7月分
- 2026年10月15日:2026年8月と9月分
- 2026年12月15日:2026年10月と11月分
- 2027年2月15日:2026年12月と2027年1月分
例えば2026年10月15日の支給日には、2026年8月と9月分の2ヶ月分が一度に振り込まれるということです。
給与を月に一度受け取っていた現役時代とは、家計管理のサイクルも変わってくるでしょう。
3. 厚生年金・国民年金の平均受給額と分布
気になるのが「厚生年金」と「国民年金」の平均月額です。
ここでは厚生労働省の資料より、60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」をご紹介します。
3.1 厚生年金の男女別・平均年金月額

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
3.2 厚生年金の受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は15万289円ですが、男女別に見ると、男性が16万9967円、女性が11万1413円で、6万円近い開きが見られます。
3.3 国民年金の男女別・平均年金月額

- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.4 国民年金の受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は5万9310円。男女別に見ると、男性が6万1595円、女性が5万7582円となりました。
ボリュームゾーンを見ると、「6万円以上~7万円未満」が最も厚い層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。
4. 【データで見る】65歳以上・無職夫婦世帯の家計収支
この章では、65歳以上無職の夫婦世帯と単身世帯のひと月の家計収支を見ていきます。
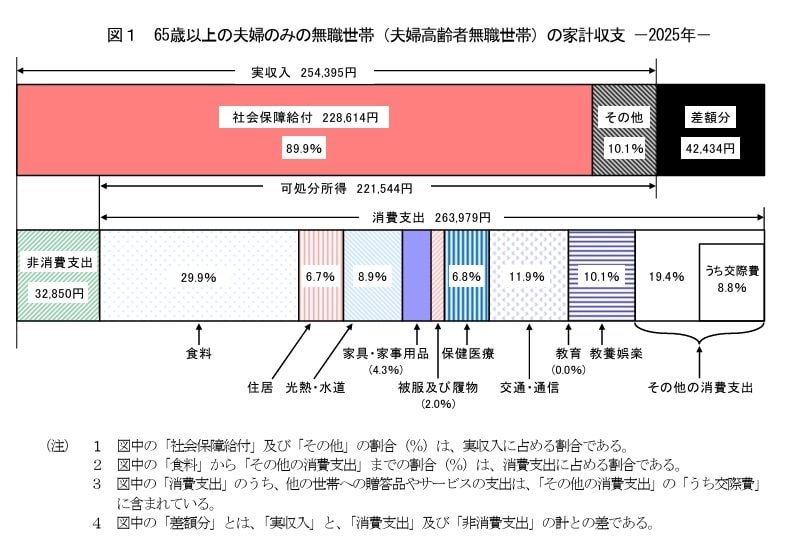
総務省が公表する「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」を参考にしましょう。
4.1 無職夫婦世帯の収入内訳
- 実収入:25万4395円
- うち社会保障給付:22万8614円 ※主に年金
4.2 無職夫婦世帯の支出内訳
- 実支出:29万6829円
- うち消費支出:26万3979円
消費支出とは、いわゆる生活費のことです。内訳は以下のとおりです。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
なお、非消費支出は3万2850円となっており、内訳は次のとおりです。
- 直接税:1万2547円
- 社会保険料:2万296円
この夫婦世帯の場合、ひと月の実収入25万4395円に対し、支出は合計29万6829円で、月の家計収支は4万2434円の赤字となっています。
5. 【データで見る】65歳以上・無職単身世帯の家計収支
続いて、単身世帯の家計収支も同様に見ていきましょう。
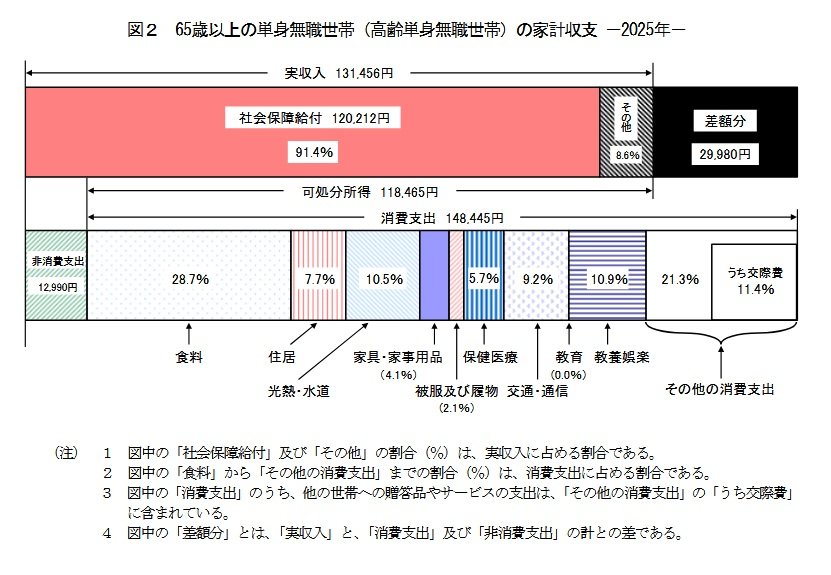
5.1 無職単身世帯の収入内訳
- 実収入:13万1456円
- うち社会保障給付:12万212円 ※主に年金
5.2 無職単身世帯の支出内訳
- 支出:16万1435円
- うち消費支出:14万8445円
消費支出の内訳は次のとおりです。
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
非消費支出の平均は1万2990円でした。
- 直接税:7072円
- 社会保険料:5912円
単身世帯の場合は、ひと月の実収入13万1456円に対し、支出は合計16万1435円で、月の家計収支は毎月2万9980円の赤字となっています。
6. 国民年金の受給額を増やす「付加年金」とは
働き方の多様化する中で、厚生年金に加入しないフリーランスや自営業の方なども増えています。
一方で、国民年金しか受け取れないとなると、老後の年金が少なくなる傾向にあります。
国民年金の受給額を増やす方法のうち、今回は「付加保険料の納付」について解説します。
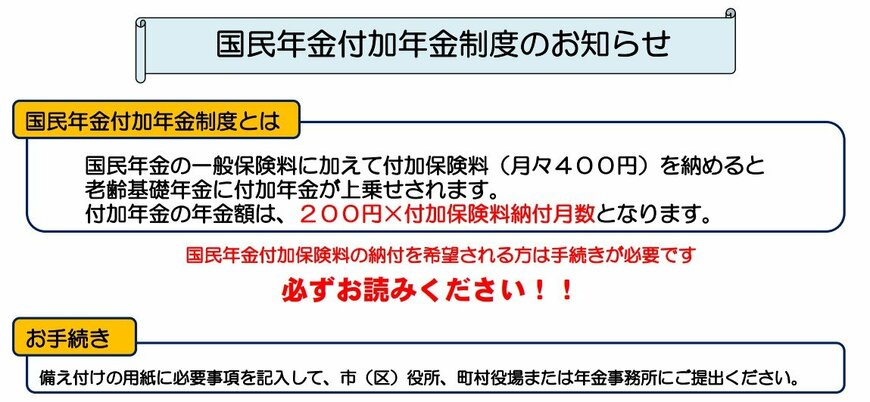
付加年金とは、「付加保険料(月額400円)」を定額の国民年金保険料(2026年度は1万7920円)に上乗せで支払うことで、将来の年金額を増やすことができるしくみです。
6.1 付加保険料を納付できる方
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
6.2 付加保険料を納付できない方
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金の加入員である人
個人型確定拠出年金(iDeCo)と付加年金には、同時に加入することができます。ただし、個人型確定拠出年金の納付額によっては併用ができない場合もあるので注意が必要です。
6.3 【シミュレーション】40年間、付加保険料を納付した場合
20歳から60歳の40年間、付加保険料を納付したとしましょう。
65歳以降に受け取れる「付加年金額」は「200円×付加保険料納付月数」で試算できます。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
40年間に納付した付加保険料は19万2000円。毎年の年金受給額に9万6000円が上乗せされることから、2年で元が取れる計算です。
7. まとめ
今回は、公的年金の仕組みや平均受給額、そして年金生活者のリアルな家計収支について、最新のデータをもとにご紹介しました。
ご自身の状況と比べて、安心された方、あるいは少し不安に感じた方もいらっしゃるかもしれません。
大切なのは、現状を正しく把握し、これからの生活設計を具体的に考えてみることです。
これを機に、ねんきん定期便を改めて確認したり、家計の見直しを検討してみてはいかがでしょうか。
穏やかな気持ちで日々の暮らしを楽しむためにも、お金に関する知識を少しずつアップデートしていくことが、豊かなセカンドライフにつながるはずです。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 日本年金機構「国民年金付加年金制度のお知らせ」
マネー編集部年金班