

2026年度の公的年金は、前年度から増額されています。物価や賃金の動きが家計に影響するなか、将来どのくらいの年金を受け取れるのか気になる人も多いでしょう。
ただし、公的年金の受給額は一律ではありません。
会社員として厚生年金に加入していた期間が長い人、自営業やフリーランスとして国民年金中心だった人、扶養に入っていた期間が長い人など、現役時代の働き方によって老後の年金額には差が出ます。
特に夫婦世帯では、夫婦それぞれの加入状況や収入水準が、世帯全体の年金額に大きく関わります。平均的なモデルケースだけでなく、ライフコース別の年金額も確認しておきたいところです。
本記事では、2026年度の年金額改定の内容を確認したうえで、ライフコース別の年金額の目安や、夫婦共働き世帯の年金額について見ていきます。
1. 【2026年度】国民年金は+1.9%、厚生年金は+2.0%の増額改定
2026年度、4月分から適用される改定率は、国民年金(基礎年金)が+1.9%、厚生年金(報酬比例部分)が+2.0%です。
厚生労働省が公表している年金額の一例は以下のとおりです。

- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分 ※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(前年度比+1300円)となります。
※2 平均的な収入(賞与込みで月額換算45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
国民年金+厚生年金のモデルケースでは、夫婦2人分で月額23万7279円とされています。
ただし、これは一定の前提条件に基づく目安であり、実際の受給額は加入期間や収入、働き方などによって大きく異なります。
2. 【ライフコース別】収入や加入期間に応じた年金額の目安
前章で示した年金額の例は、あくまでもモデルケースです。実際の年金支給額は、ライフコースや現役時代の収入によって異なり、個人差が大きくなります。
厚生労働省の資料から、「多様なライフコースに応じた年金額」を見てみましょう。
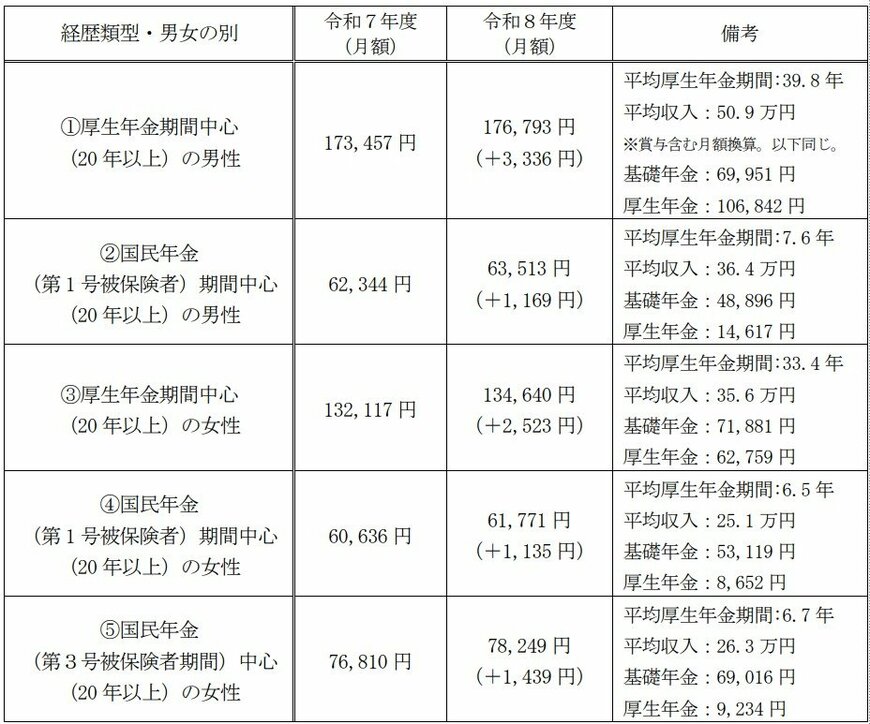
2.1 厚生年金期間中心の男性
- 年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入(賞与含む):50万9000円
- 基礎年金:6万9951円
- 厚生年金:10万6842円
2.2 国民年金(第1号被保険者)期間中心の男性
- 年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入(賞与含む):36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
2.3 厚生年金期間中心の女性
- 年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入(賞与含む):35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
2.4 国民年金(第1号被保険者)期間中心の女性
- 年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入(賞与含む):25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
2.5 国民年金(第3号被保険者)期間中心の女性
- 年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入(賞与含む):26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
3. 夫婦共働き世帯でいくらもらえる?モデル年金額を目安に試算
では、夫婦共働き世帯の場合、老後の年金額はどのくらいになるのでしょうか。
前述の「多様なライフコースに応じた年金額」をもとに、夫婦の組み合わせごとの年金額を単純に合算してみます。
3.1 夫婦2人分の年金額の目安
- 厚生年金期間中心の夫+厚生年金期間中心の妻:月額31万1433円
- 厚生年金期間中心の夫+国民年金第1号期間中心の妻:月額23万8564円
- 厚生年金期間中心の夫+国民年金第3号期間中心の妻:月額25万5042円
- 国民年金第1号期間中心の夫+国民年金第1号期間中心の妻:月額12万5284円
夫婦ともに厚生年金期間が中心だった場合、2人分の年金額は月31万円が目安となります。厚生労働省が示す「厚生年金のモデルケース」月額23万7279円を上回る水準です。
一方で、夫婦のどちらかが自営業者やフリーランスなどで国民年金第1号被保険者の期間が中心だった場合、世帯の年金額は大きく変わります。
例えば、厚生年金期間中心の夫と国民年金第1号期間中心の妻の組み合わせでは、夫婦2人分で月23万8564円です。厚生年金期間中心の夫婦と比べると、月額で約7万3000円の差があります。
さらに、夫婦ともに国民年金第1号被保険者の期間が中心だった場合、2人分の年金額は月12万5284円にとどまります。公的年金だけで生活費をまかなうには、かなり厳しい水準といえるでしょう。
このように、同じ夫婦世帯でも、会社員として厚生年金に加入していた期間が長いかどうかで、老後の年金額には大きな差が出ます。
特に共働き世帯では、夫婦それぞれが厚生年金に加入していた期間や収入水準が、将来の世帯年金額に反映されます。現役時代の働き方が、老後の家計に直結しやすい点は押さえておきたいところです。
ただし、ここで示した金額はあくまでも厚生労働省の資料をもとにした概算です。実際の年金額は、加入期間、収入、保険料の納付状況、繰上げ・繰下げ受給の有無などによって変わります。
自分の年金見込額を確認するには、「ねんきん定期便」や「ねんきんネット」を活用するのが現実的です。
世帯単位で老後資金を考える場合は、夫婦それぞれの年金見込額を確認したうえで、生活費との差額を把握しておきましょう。
4. まとめ
2026年度の公的年金は、国民年金・厚生年金ともに前年度から増額されています。
ただし、実際に受け取れる年金額は一律ではなく、現役時代の働き方や収入、厚生年金への加入期間などによって大きく異なります。
厚生労働省が示すモデルケースでは、夫婦2人分の年金額は月額23万7279円です。
一方で、ライフコース別に見ると、厚生年金期間が中心だった人と、国民年金第1号被保険者の期間が中心だった人では、受給額に大きな差があります。
老後の家計を考える際は、平均額やモデルケースだけで判断せず、夫婦それぞれの年金見込額を確認することが大切です。
ねんきん定期便やねんきんネットを活用し、将来の年金額と生活費との差額を早めに把握しておきましょう。


参考資料
加藤 聖人


