
高市政権は、低所得者支援や格差是正対策として「給付付き税額控除」の本格導入を進めています。
あわせて、物価高対策などを背景に、食料品の消費税率を一定期間引き下げる案についても議論が行われています。制度設計や実施時期、税率水準などの具体的な内容は、今後の検討事項とされています。
本記事では、「給付付き税額控除」や食料品に関する消費税の議論について、現時点で示されている内容を整理して解説していきます。
1. 給付付き税額控除とは?
給付付き税額控除とは、「減税」と「現金給付」を組み合わせた制度です。低所得者や中所得者層の税・社会保険料の負担を軽減し、特に所得税額の少ない方や非課税世帯にも、十分な経済的支援を届けられるような仕組みとなっています。
具体的には、まず納付すべき所得税額から所定の金額を差し引き、差し引ききれない金額がある場合、差額が現金で受け取れます。
これまでの減税策は、高所得者ほど大きな恩恵を受けやすい一方、低所得層や非課税世帯への支援が薄くなるという、構造上の課題がありました。
本来の「給付付き税額控除」は、これまでの問題を解決し、非課税世帯を含む低所得者にも十分な支援を提供できる制度として期待されています。ただし、実務面で多くの課題があるため、高市首相も完全な形での実現には時間がかかるとの見方を示しています。
2. 支援の主な3つのパターン
給付付き税額控除の支援の仕組みには、以下の3つのパターンがあります。
- 税額控除のみ
- 税額控除+現金給付
- 現金給付のみ
ここでは、1人5万円の給付付き税額控除が導入されたと仮定して、具体的にどのような支援を受けられるのか見ていきましょう。
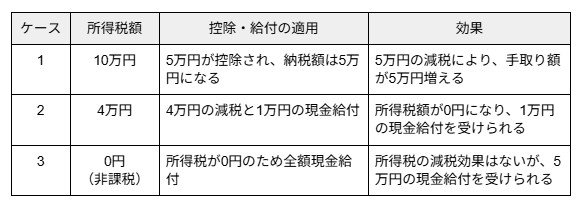
納付すべき所得税が10万円・4万円・0円(非課税)の3つのケースにおいて、それぞれどのような恩恵があるのかは以下の通りです。
<1人5万円の給付付き税額控除が導入された場合の効果>
1人5万円の給付付き税額控除が導入された場合の効果1/1
各種資料をもとに筆者作成
2.1 ケース1:所得税額が10万円の場合
所得税を10万円納付する方に5万円の給付付き税額控除が適用されると、納付すべき所得税は5万円(10万円-給付付き税額控除5万円)になります。その結果、手取り額が5万円増加することになります。
2.2 ケース2:所得税が4万円の場合
所得税を4万円納付する方に5万円の給付付き税額控除が適用されると、納付すべき所得税額は0円になります。
しかし、まだ1万円(5万円-4万円)の給付付き税額控除枠が残っているため、その分は現金で給付されます。
2.3 ケース3:所得税が0円(非課税)の場合
所得税が非課税の方に5万円の給付付き税額控除を適用しても、減税の対象になる税額がない(0円)ため、5万円そのまま枠が残ることになり、全額現金支給の対象になります。
ただし、実際の給付額や対象範囲、所得制限の有無などは制度設計によって異なります。現在議論されている給付付き税額控除は、中低所得層への支援を重視する考え方が前提となっており、所得水準に応じて支援内容が変わる可能性があります。
3. 給付付き税額控除の課題
前章で解説したように、給付付き税額控除は、税負担の軽減と給付を組み合わせることで、中低所得層への支援を重視する制度として議論されています。制度設計によっては、所得水準に応じて給付額や対象範囲が変わる可能性があります。
- 公金受取口座の登録率
- 手続き事務の複雑化
- 制度導入に関する財源の確保
給付の迅速化や事務負担の軽減に向けては、公金受取口座の活用も論点の一つとなっています。公金受取口座を登録している場合、給付申請時の口座情報記入や添付書類、行政機関による確認作業の簡素化につながるとされています。なお、登録状況は2026年4月時点で約60.9%です。
また、制度導入にあたっては、所得情報の把握や控除・給付額の算定、支給手続きなど、運用面の設計も論点として議論されています。加えて、必要となる財源をどのように確保するかについても、今後の検討課題とされています。
こうした実務面の課題や事業者・自治体の事務負担を考慮し、2026年5月20日の国民会議では、まずは給付措置として「現金給付への一本化」から始める方針が固まりました。
4. 当面は「現金給付一本化」の方向で調整
給付付き税額控除については、制度設計や運用面に関する議論が続いています。
2026年5月現在、前述の通り当面は「現金給付一本化」の方向で調整が進められていますが、本来の「給付付き税額控除」の本格導入に向けては、政府や与党を中心に導入時期や具体的な仕組みなどについて検討が進められている段階にあります。先の見えない物価高対策として注目されている施策ですが、実現に向けてクリアしなければならない数々のハードルがあるのが現状です。
気になる開始時期については、仮に秋の国会で法案が通ったとしても、システム改修のために1年程度の期間がかかることが考えられます。こういった事情から、実際にスタートするのは2027年4月以降になる可能性が高いとの見方もあります。
5. おわりに
高市政権が本格導入を目指す「給付付き税額控除」ですが、スタートまでの「つなぎ施策」として、どのような支援を行うかについても現在活発な議論が交わされています。
一部では「食料品消費税の引き下げ(0%・1%案)」が浮上していますが、高所得層ほど恩恵が大きくなる逆進性や、事業者のシステム改修負担、物価への不完全な反映といった課題も指摘されています。これに対し、各党から独自の給付案(所得連動型給付など)が対案として提示されるなど、複数の選択肢が模索されている状況です。
いずれの施策も現在は検討段階にあるため、今後の政府や各党からの発表に注視しましょう。



参考資料
木内 菜穂子