

事業承継型のM&Aを連続して行い、日本のモノづくり企業を束ねている技術承継機構。上場から間もないものの、株式市場では早くも大きな注目を集めています。M&Aというと、安く買い叩いて表面上だけ価値を高め、すぐに売り抜けるファンドのようなイメージを持つかもしれません。しかし同社は「買ったら売らない」という方針を掲げ、速いペースで業績を拡大させています。一体なぜ、買収した企業を売却せずに、これほど安定して成長のサイクルを回し続けられるのでしょうか。この秘密について、元機関投資家の泉田良輔氏が同社の事業構造を分析し、業績好調の本当の理由を解説します。
1. 「ハゲタカ」とは対極。売らない連続買収モデルとは
技術承継機構は2025年2月に上場して間もない企業ですが、インタビュワーによれば、SNSなどでは早くも、上場時から保有している投資家がテンバガー(株価10倍)を喜ぶ投稿が話題になっている銘柄です。直近の2026年12月期第2四半期(中間期)の決算発表(2026年8月14日)では、売上高が134.86億円(前年同期比+140.0%)、営業利益が21.40億円(同+317.5%)と、大幅な増収増益を記録しています。
企業を買収するビジネスと聞くと、ハゲタカファンドのように買って表面上だけ価値を高めて売り抜ける、転売目的の投資を想像する人もいるでしょう。インタビュワーも、同社がそうした形ではないことに強さを感じたと話しています。
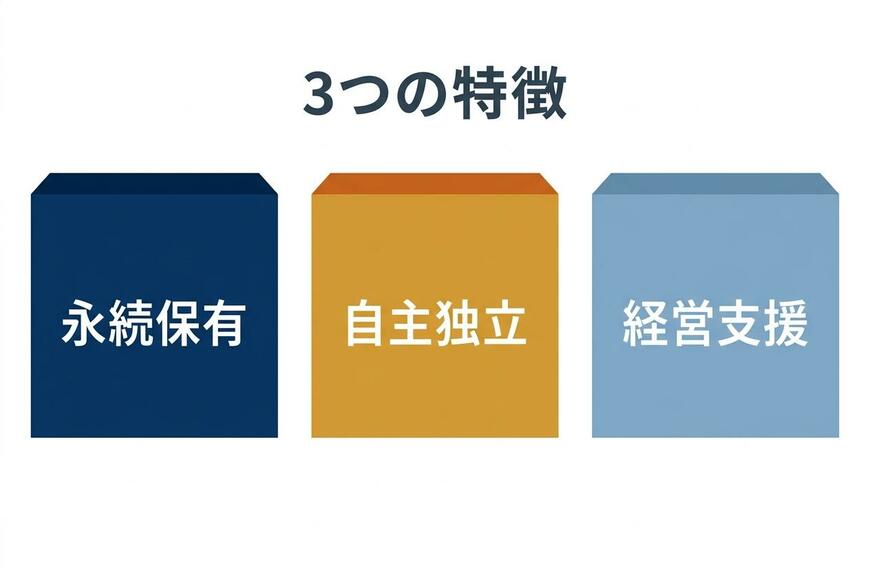
実際、技術承継機構のビジネスモデルはそれとは対極にあります。泉田氏の分析によれば、同社には大きく3つの特徴があります。
1つ目は「買ったら売らない」永続保有型のモデルであることです。投資ファンドであれば、いつかは売却(エグジット)して利益を確定させるのが基本ですが、同社は譲受(買収)後の再譲渡(転売)を想定していません。
2つ目は、各社の自主独立を重視している点です。買収後に無理な統合を進めるのではなく、譲受企業は旧社名のまま存続し、個社の独立性が尊重されています。
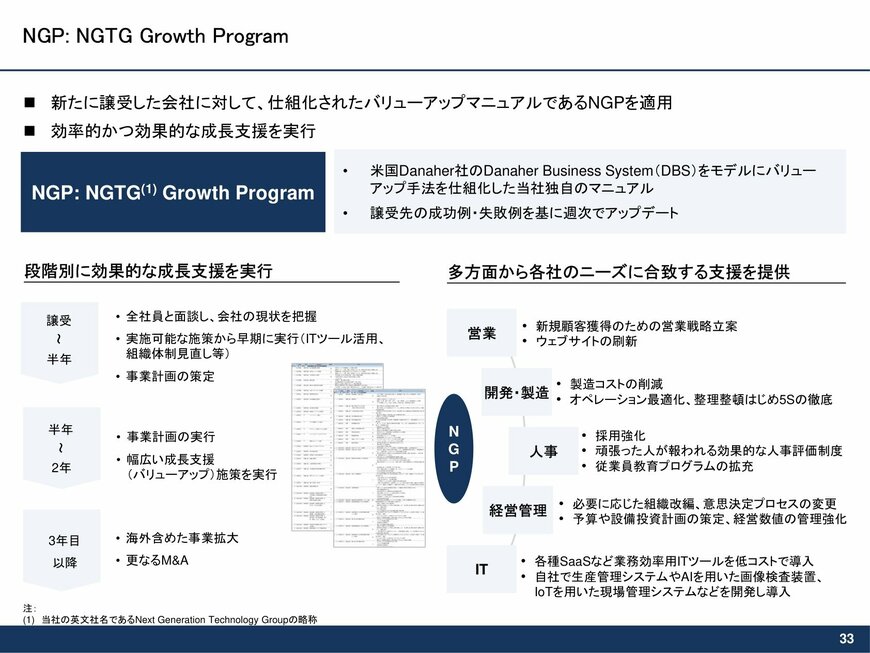
3つ目は、独自の経営支援プログラム「NGTG Growth Program(以下、NGP)」を持っている点です。中小企業単独では確保が難しい人材やノウハウをグループ内に蓄積し、買収先の成長を直接的にバックアップする仕組みが整っています。
技術承継機構の3つの特徴1/4
出所:株式会社技術承継機構「2026年12月期 第2四半期決算説明資料」(2026年8月14日) p.12・p.13・p.29・p.40を基にイズミダイズム作成
2. なぜM&Aが成功し続けるのか。入り口の仕組み
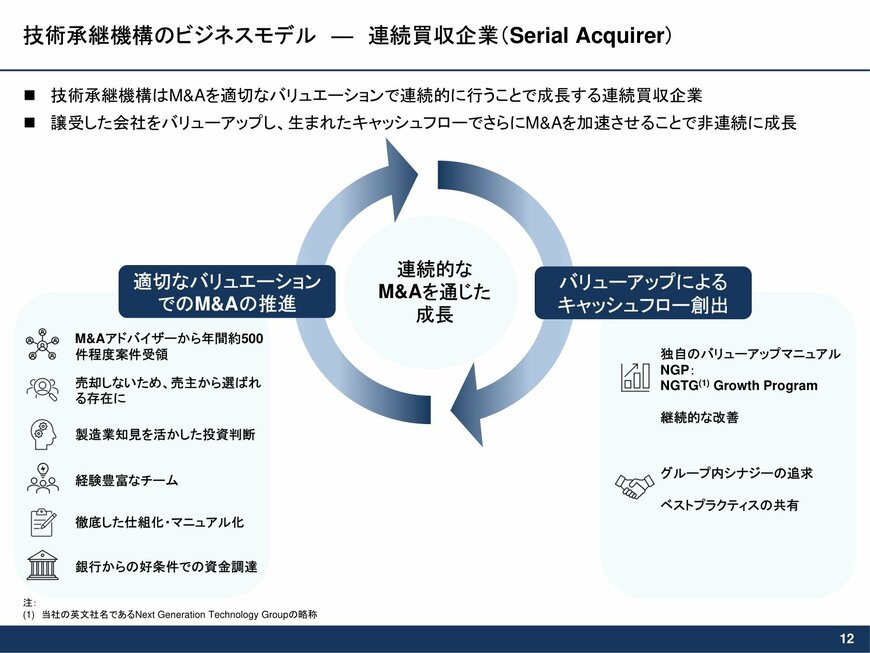
同社はM&Aアドバイザーから年間約500件もの案件を紹介されています。数ある買い手候補の中から、なぜ同社が選ばれ、そして買収を成功させ続けられるのでしょうか。
泉田氏は、その理由が「買ったら売らない」という方針自体にあると指摘します。会社を譲る創業者からすれば、ファンドに買われてすぐに転売されたり、従業員がどうなるか分からない状況は避けたいものです。
「『基本売りませんよ』って一言言ってくれれば、会社を渡しやすいというか、選ばれる存在になる」(泉田氏)
さらに、対象を「製造業」かつ「黒字企業」に絞っている点も重要です。会社は「製造業知見を活かした投資判断」を強みに挙げています。泉田氏も、製造業を知らない人ではなく製造業をやっている人たちが値段をつけるので、専門性に基づいた投資判断ができると見ています。そして、黒字企業を買うことは資金調達の面でも強みになります。
「利益が出ている会社にはデット(借り入れ)ができるわけですよ。それを買うって話になると、さらに銀行が金を貸してくれる」(泉田氏)
利益の出ている会社をターゲットにすることで、銀行から好条件で資金を調達でき、自己資金だけでなく借りたお金で会社を買う、レバレッジ(借入によるテコ)を効かせた買収ができる、と泉田氏は説明します。会社自身も「銀行からの好条件での資金調達」を強みに挙げています。「売らない・製造業・黒字」という設計が、案件の獲得から資金調達までをつないでいると考えられます。
連続買収企業(Serial Acquirer)としてのビジネスモデル2/4
出所:株式会社技術承継機構「2026年12月期 第2四半期決算説明資料」(2026年8月14日) p.12
3. 12万社のターゲットと、成長を加速させる「NGP」
では、この買収を続ける余地(市場規模)はどれくらいあるのでしょうか。
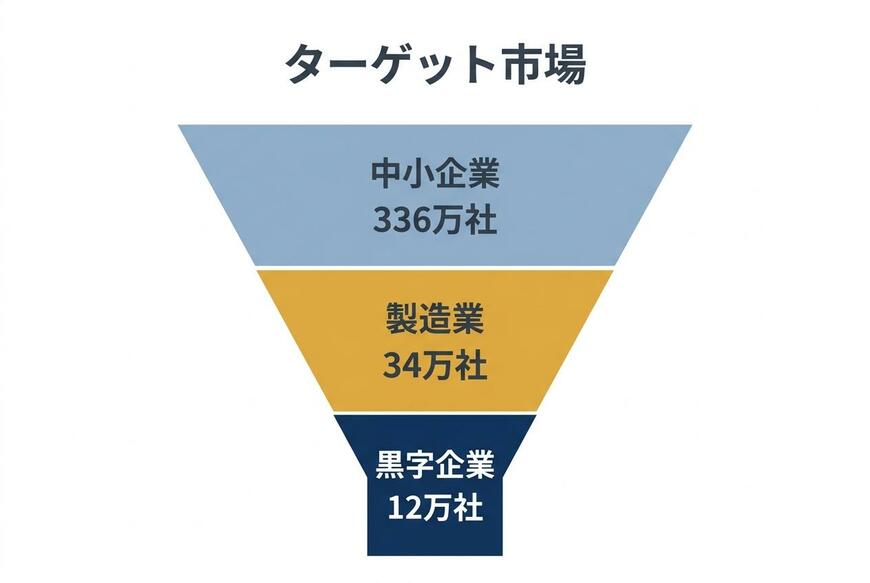
日本の国内には中小企業が336万社(2021年時点)あり、そのうち製造業は約34万社(2022年度)、売上高の合計は138兆円に上ります。技術承継機構はこの中から、黒字の中小製造業を約12万社と試算し、これをターゲット候補としています。
黒字企業の売上がどれだけあるかは資料に書かれていませんが、泉田氏は仮に全体の3分の1程度と置いて考えています。その場合、138兆円の3分の1で約46兆円にあたります。高齢化による跡継ぎ問題という社会的な課題を背景に、買収の対象は多く残っていると考えられます。
ターゲット候補の絞り込み3/4
出所:株式会社技術承継機構「2026年12月期 第2四半期決算説明資料」(2026年8月14日) p.20を基にイズミダイズム作成
そして、買収した企業を成長させるエンジンが、前述の経営支援プログラム「NGP」です。このプログラムは、米国のダナハーが用いている「ダナハービジネスシステム(DBS)」をモデルにしています。ダナハーは、ライフサイエンス・診断・バイオテクノロジーの3つの事業分野を持ち、売上高は約3.8兆円(2025年12月末時点・1ドル155円換算)にのぼる会社で、DBSによってグループ企業を変革してきました。
興味深いことに、インタビュワーが指摘したように、DBSは日本のトヨタの「カイゼン」を手本に作られたとされています。米国企業が日本のカイゼンを取り入れて作った仕組みを、日本の技術承継機構が取り入れたことになります。泉田氏はこれを次のように表現します。
「すごい長い時間をかけての逆輸入」(泉田氏)
同社は、譲受先の成功例や失敗例をもとに、NGPのマニュアルを週次でアップデートしています。買収から半年で全社員と面談して現状を把握し、半年から2年で事業計画を実行します。営業戦略の立案から、製造現場の5S(整理・整頓など)の徹底、人事評価制度の構築、さらにはSaaS(ネット経由で使う業務ソフト)などのITツールの低コスト導入や、生産管理システムの自社開発・導入まで、多方面から支援を行います。
「中小を支える製造業の社長が高齢化して跡継ぎ問題とかもずっとニュースでもやってるじゃん。その構造問題がある中でここは引き受けて、さらにそのグループでグループ力を生かしてさらにバリューアップしていく」(泉田氏)
NGP(NGTG Growth Program)4/4
出所:株式会社技術承継機構「2026年12月期 第2四半期決算説明資料」(2026年8月14日) p.33



