

ノーベル賞研究を支えた「スーパーカミオカンデ」の光センサーで知られる浜松ホトニクスは、光技術において世界最高峰の技術力を持ちます。
生成AIから量子コンピュータ、レーザー核融合まで、あらゆる最先端技術の根幹を支えるBtoB企業です。
しかし、これほど多くの成長テーマに関与し、直近でも生成AI需要を受けて通期予想を上方修正しているにもかかわらず、株価の動きは長期的に見ると大きな波を繰り返す傾向にあります。
一体なぜ、これほどの技術の「宝石箱」のような企業が、株式市場で一直線に評価されにくいのでしょうか。この事業構造と業績好調の背景について、元機関投資家の泉田良輔氏が独自の視点で分析します。
この記事のポイント
- 浜松ホトニクスは「光技術」に特化し、4つの事業を展開するBtoB専業メーカー
- 生成AI向け半導体の「検査・製造工程」に3つの事業が関与し、業績を牽引している
- 量子コンピュータや光電融合など、未来の先端技術テーマにも広く関与している
- 事業が多岐にわたる「分散」はリスクを抑える反面、単一テーマの恩恵を受けにくい二面性がある
- 先端技術の社会実装には時間がかかるため、超長期的な視点での投資判断が求められる
1. ノーベル賞級の「光技術」を持つBtoB企業・浜松ホトニクス
浜松ホトニクスは1953年に静岡県浜松市で創業した企業です。一般消費者向けの製品を作っていないBtoB(企業間取引)専業メーカーであるため、日常生活でその名前を耳にする機会は少ないかもしれません。
しかし、その技術力は世界的に高く評価されています。
インタビュワーが同社の知名度について尋ねると、泉田氏は次のようにその凄さを表現します。
「『ニュートリノ』っていう素粒子を感知する機械を作った会社なんですよ。これがノーベル賞級だったっていう話で、光を扱うということに関しては世界最高峰の技術を持った会社です」
かつてノーベル物理学賞の受賞対象となった研究施設「スーパーカミオカンデ」において、素粒子を捉えるための巨大な光電子増倍管(PMT)を納入したのが浜松ホトニクスです。
「光を扱う」という一点において、他社の追随を許さない圧倒的なポジションを築いています。
では、具体的にどのような事業で利益を生み出しているのでしょうか。同社のビジネスは、主に以下の4つのセグメントに分かれています。
浜松ホトニクスのセグメント別通期売上計画1/4

出所:浜松ホトニクス「2026年9月期 第2四半期 決算説明会資料」を基にイズミダイズム作成
最大の売上規模を誇るのが「光半導体事業(882億円)」であり、次いで「電子管事業(773億円)」が続きます。これに「画像計測機器事業(367億円)」「レーザ事業(256億円)」を加えた4本柱で構成されています。
泉田氏は、同社を分析する上で「どの事業か」だけでなく「どの業界(用途)向けか」を見ることが重要だと指摘します。同社の製品は、産業用、医用・バイオ、分析、学術研究、計測、輸送など、多岐にわたる分野で使われています。
この中で、売上の最大規模を占めるのが「産業用」です。泉田氏はこの産業用分野の特性について、機関投資家時代の経験を踏まえて次のように解説します。
「産業ってやっぱり設備投資の状況とかがあるんで結構サイクルがあるんですけども、ここが結構ブレるんですよ」
医療や学術向けの需要が比較的安定しているのに対し、産業向けの需要は顧客企業の設備投資サイクルに大きく左右されます。
そのため、浜松ホトニクスの業績や株価のボラティリティ(変動幅)を読み解くには、この「産業用」の動向を注視することが鍵となるのです。
2. 生成AIブームの裏側を支える「半導体検査」の強み
直近の決算発表において、浜松ホトニクスは通期業績予想の上方修正を発表しました。
中間期の実績は売上高1,124億円(前年同期比+5.4%)、営業利益100億円(同-7.0%)と「増収減益」でしたが、通期予想では売上高2,320億円、営業利益200億円の「増収増益」へと力強く修正されています。
この上方修正を牽引したのが、まさに先述の「産業用」分野です。産業用の通期見通しは、前年比で+160億円の大幅な増加となり、そのうち当初計画からの上方修正分だけでも+113億円に上ります。
なぜ産業用がこれほど伸びているのでしょうか。泉田氏は決算短信の記述を紐解き、その答えが「生成AI」にあると説明します。
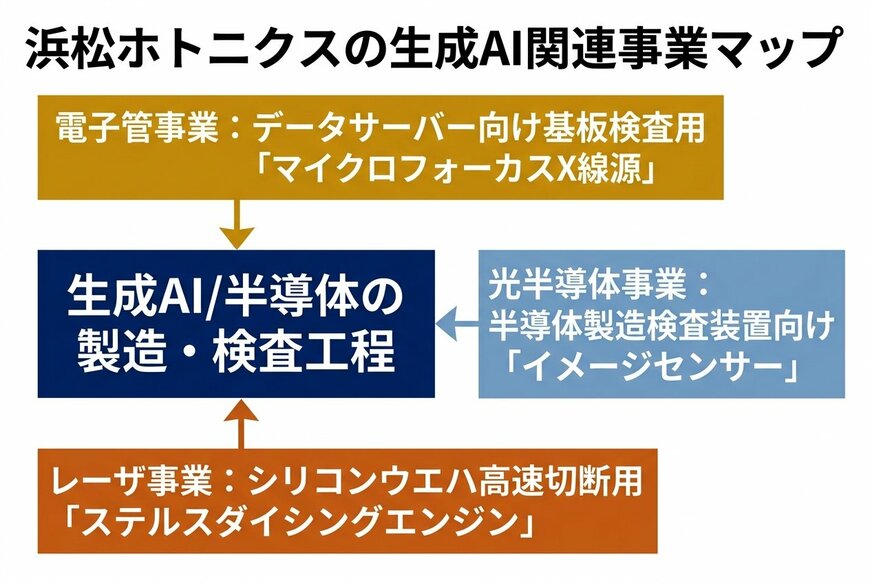
実は、浜松ホトニクスが展開する複数の事業が、生成AI向け半導体の製造や検査のプロセスに深く入り込んでいます。具体的には以下の3つの事業が該当します。
浜松ホトニクスの生成AI関連事業マップ2/4
出所:浜松ホトニクス「2026年9月期 第2四半期(中間期)決算短信」の記述を基にイズミダイズム作成
このように、データセンター向けサーバーの基板検査(マイクロフォーカスX線源)、半導体そのものの製造検査(イメージセンサー)、さらにはシリコンウエハの切断工程(ステルスダイシングエンジン)に至るまで、浜松ホトニクスの光技術が不可欠な役割を果たしています。
AI半導体の需要が爆発的に伸びれば、それを「作る」「検査する」ための装置需要も連動して増加するため、同社は強力な恩恵を受ける構造になっています。
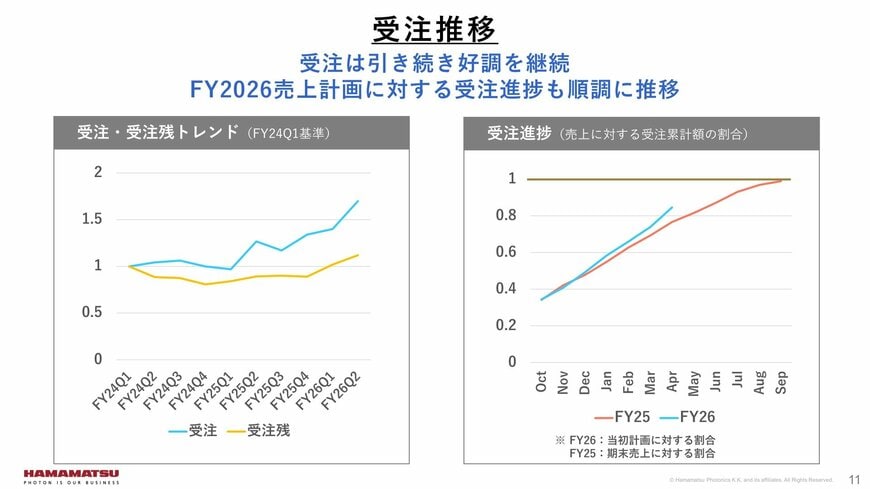
この好調さは受注動向にも明確に表れています。
受注・受注残トレンド(FY24Q1基準)3/4
出所:浜松ホトニクス「2026年9月期 第2四半期 決算説明会資料」(2026年5月14日)
泉田氏の分析によれば、2024年の第1四半期を基準とした場合、足元の受注フローは約1.7倍にまで急拡大しています。
また、年間の受注進捗を見ても、前年と比較して約1四半期分も前倒しで受注を獲得している状態です(なお、受注残の規模自体は高水準を維持しつつ横ばい傾向にあります)。
生成AIという巨大なメガトレンドの裏側で、それを物理的に支える「検査・製造」のインフラとして、浜松ホトニクスの光技術がフル稼働していることがわかります。
3. 量子から核融合まで。先端技術の「宝石箱」
生成AI関連の需要で業績を伸ばしている浜松ホトニクスですが、同社のポテンシャルはそれだけにとどまりません。インタビュワーが「AIだけではないのですか?」と驚きの声を上げると、泉田氏は同社が関与するさらなる未来の先端技術テーマを次々と挙げていきます。
まず1つ目が「量子コンピュータ」です。浜松ホトニクスはNEDO(新エネルギー・産業技術総合開発機構)などの国策プロジェクトに参画し、量子コンピュータ向けの超高速カメラや高感度カメラの開発を進めています。
次世代の計算機として期待される量子分野においても、同社の光技術が基盤として求められているのです。
2つ目が「光電融合」です。これはNTTが推進する次世代通信基盤「IOWN(アイオン)構想」の中核となる技術です。
従来の半導体チップは電気信号で通信を行っていましたが、光電融合ではチップ内部に「光の回路」を組み込み、圧倒的な低遅延と省電力を実現します。ここでも「光を扱う」同社の技術が不可欠となります。
そして3つ目が「レーザー核融合」です。次世代のクリーンエネルギーとして世界中で研究が進む核融合発電において、同社はレーザーを用いて核融合反応を起こす方式で圧倒的な存在感を示しています。
浜松ホトニクスが関与する先端技術テーマ4/4

出所:動画内の泉田氏の解説を基にイズミダイズム作成
AI、量子、次世代通信、そして未来のエネルギー。これほどまでに株式市場で注目される「テーマ」を網羅している企業は稀有であり、まさにテーマ投資の「宝石箱」のような存在と言えます。
4. 期待と現実のギャップ?「分散」の二面性と投資のリスク
これほど多くの成長テーマを抱え、実際に生成AIの恩恵を受けて業績も上方修正しているにもかかわらず、浜松ホトニクスの株価はなぜ一直線に上昇し続けないのでしょうか。
泉田氏は、機関投資家時代の経験を振り返り、プロの投資家たちが同社をどう見ているかを明かします。技術力の高さは誰もが認める一方で、投資対象としては「分散」と「時間軸」という2つのハードルがあると言います。
まず「分散」の二面性について、泉田氏は次のように語ります。
「いい意味では分散されてるんだけど、悪い意味で言うとフォーカスしてないのよ」
浜松ホトニクスは多種多様な業界に向けてビジネスを展開しているため、特定の業界が不調でも他でカバーできるというリスク分散が効いています。しかし裏を返せば、1つのテーマが爆発的に伸びても、全社業績に与えるインパクトが薄まってしまうということです。
「いわゆるそういったAIに特化して専業メーカーみたいなのだと、もう事業の100%がそれに波に乗っかるからもう伸び方もすごいことになると。だからある意味分散してて、そこの影響範囲が限定的っていうことで言うと、波もそこまで大きなムーブメントにはなりにくい」
AI関連の売上が伸びているとはいえ、それはあくまで4つある事業セグメントの一部に過ぎません。そのため、AIブームの恩恵をダイレクトに享受したいと考える投資家からすると、物足りなさを感じてしまう側面があるのです。
もう1つのハードルが、先端技術の社会実装にかかる「時間軸の長さ」です。量子コンピュータや核融合といったテーマは非常に夢がありますが、それが実際のビジネスとして大きな売上と利益を生むまでには長い年月を要します。
「みんないい会社だっての分かってるんだけど、やっぱりR&D(研究開発)の段階の技術だし、事業として本当に花開くかどうかっていうのも分かんないんで、期待はしてるんだけど、じゃあ実際今かって言われるとちょっとまだ分かんないなみたいなものが多い」
新しい技術のニュースが出た瞬間は期待感から株価が上昇するものの、業績への貢献がまだ先だとわかると、資金効率を重視する投資家は別の銘柄へ資金を移してしまう傾向があります。
「新しい技術のトピックが出た時には注目がされて一回期待でキュッと上がる。ただ、それが社会実装までになって、それで売上が立つのがちょっと先だなってなると、要は自分の自己資金の効率とかを考えると『ちょっと他の方がいいかな』みたいな」
株式投資には常に価格変動リスクが伴います。特に浜松ホトニクスのような産業用設備投資の波を受けやすい銘柄は、短期的なボラティリティが大きくなる局面もあります。
泉田氏は、同社への投資を考える際には、こうした事業構造の特性を理解した上で、短期的な値幅取りではなく、技術の進化を信じて「超長期」で保有し続けるような投資スタンスが向いているのではないかと示唆しています。
「見てきたように、いろんなテーマあるんだけど、会社全体のテーマが散っちゃってるんで、1個のテーマが出てきた時にも会社全体でそのインパクトを享受できるわけじゃないんで、その辺はやっぱりテーマ投資としてもちょっと難しいところあるかなと思います」
投資判断はあくまで自己責任で行う必要がありますが、日本が世界に誇る光技術のトップランナーが、今後どのように未来の社会実装を果たしていくのか、その長期的な歩みに注目が集まります。
5. まとめ
今回は、生成AI需要で業績を上方修正した浜松ホトニクスの事業構造と、同社が関与する数々の先端技術テーマについて、泉田良輔氏の解説をもとに紐解きました。
一見すると地味なBtoB企業ですが、その裏側では世界の最先端技術を支える「光のインフラ」として確固たる地位を築いていることがわかります。


参考資料
- 浜松ホトニクス株式会社「2026年9月期 第2四半期(中間期)決算短信」(2026年5月14日)
- 浜松ホトニクス株式会社「2026年9月期 第2四半期 決算説明会資料」(2026年5月14日)
- Youtubeチャンネル「イズミダイズム」



