
2026年度は前年度に引き続き国民年金・厚生年金ともに増額となり、6月支給分(4月・5月分)から改定後の年金額が反映されます。
一方で、物価上昇による家計の負担増が続く中、「年金額も増えているはずなのに生活が楽にならない」と感じる人も多いのではないでしょうか。
今回は、2026年の最新の年金額に加え、年金の伸びを抑える「マクロ経済スライド」の仕組みについてもやさしく解説します。
1. 【2026年6月支給分から】国民年金「1.9%」、厚生年金「2.0%」の引き上げ
厚生労働省によると、2026年度の年金額は国民年金で前年度比+1.9%、厚生年金で前年度比+2.0%の引き上げが決定されました。
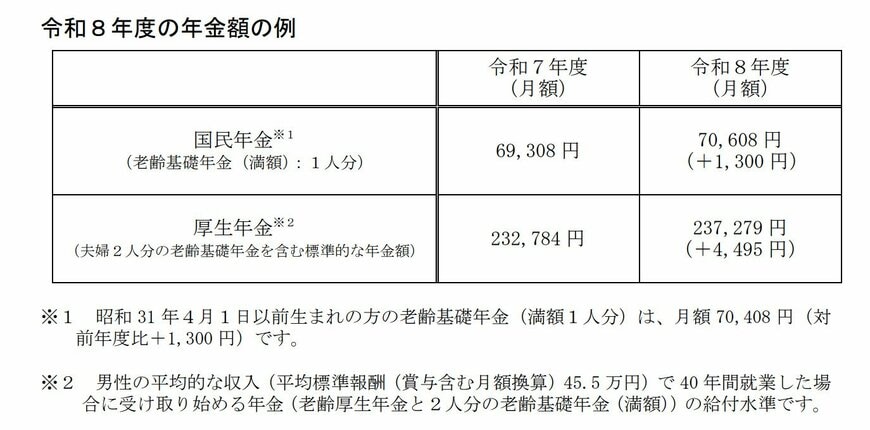
- 国民年金の月額(1人分・満額の場合):7万608円(前年度比+1300円)
- 厚生年金の月額(夫婦2人分):23万7279円(前年度比+4495円)
増額は2026年6月支給分(4月・5月分)から反映されます。
また、厚生年金の月額「23万7279円」は、標準的な夫婦世帯における夫婦2人分の合計額です。
厚生労働省が示す「標準的な夫婦世帯」とは、以下の条件を前提としています。
- 夫:会社員または公務員として、賞与含む月額換算45万5000円で40年間就業
- 妻:専業主婦やパートで厚生年金の加入歴なし
この場合、夫は厚生年金+国民年金(満額)を、妻は国民年金(満額)のみを受け取ることになります。
つまり、夫の厚生年金と、夫婦の国民年金の合計月額が「23万7279円」です。
なお、実際の年金額は現役時代の働き方や収入、加入期間などによって異なるため、「ねんきんネット」や「ねんきん定期便」で確認してみましょう。
1.1 年金増額でも実質目減り?【マクロ経済スライド】とは
公的年金の支給額は、毎年物価の変動を受けて見直しが行われています。
先述の通り、2026年度の年金額は国民年金で前年度比+1.9%、厚生年金で前年度比+2.0%の引き上げとなりました。
しかし、厚生労働省が示す以下の参考指標と比較すると、年金額は実質目減りしていることがわかります。
〈2026年度の参考指標〉
- 物価変動率:+3.2%
- 名目賃金変動率:+2.1%
これは、物価や賃金の上昇率よりも年金額の上昇幅を抑える仕組みである「マクロ経済スライド」による影響です。

マクロ経済スライドとは、少子高齢化による「現役世代の人口減少」と「平均余命の伸び」を考慮して、年金の給付水準を自動的に調整する仕組みです。
具体的には、現役世代の負担が過重となるのを防ぐため、物価・賃金の上昇幅による年金改定率から「スライド調整率」を差し引いて調整しています。
2026年度は、名目賃金変動率をもとにした改定率「+2.1%」から、スライド調整率として「0.2%(厚生年金は0.1%)」が差し引かれています。
- 物価変動率:+3.2%、名目賃金変動率:+2.1%
⇒物価>賃金のため、賃金変動率+2.1%を基準とする - マクロ経済スライドによる調整:▲0.2%(厚生年金は▲0.1%)
- 年金額改定率:2.1%-0.2%=1.9%(厚生年金は2.1%-0.1%=2.0%)
額面上は増額となっているものの、実質的な負担は増す可能性が高いでしょう。
2. 手取りは額面の約9割?年金からも「税金・社会保険料」が差し引かれる
年金からは、以下の税金・社会保険料が差し引かれます。
- 介護保険料
- 国民健康保険料(税)
- 後期高齢者医療保険料
- 住民税および森林環境税
- 所得税および復興特別所得税 ※復興特別所得税は2037年末まで課税
そのため、額面通りの金額が振り込まれるわけではありません。
では、額面と実際の手取り額にはどの程度の差があるのでしょうか。
総務省統計局の「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」によると、平均的な65歳以上の単身・無職世帯における年金額と税金・社会保険料の金額は、以下のとおりです。

〈65歳以上の単身・無職世帯〉
- 実収入:13万1456円
- うち年金を主とする社会保障給付:12万212円
- 可処分所得:11万8465円
- 非消費支出(税金・社会保険料):1万2990円
年金を含む実収入13万1456円(うち社会保障給付:12万212円)に対し、税金などの非消費支出は1万2990円です。
実際に年金から天引きされる金額は収入や地域によって異なりますが、年金を含む収入全体の10〜15%程度が差し引かれると考えておきましょう。
3. 実際の年金支給額は「年金振込通知書」で確認を
ご自身が実際にいくら年金を受け取れるかは、毎年6月に送付される「年金振込通知書」で確認できます。

- 「年金支払額」:年金の支給総額(額面)
- 「控除後振込額」:税金・社会保険料を差し引いた実際の振込額(手取り額)
年金振込通知書には、当年度分(6月から翌年4月までの支給分)の年金支給額が記載されています。
4. おわりに
2026年度は国民年金・厚生年金ともに引き上げとなりました。
しかし、年金の改定率は「マクロ経済スライド」によって調整されていることから、物価上昇分を考慮すると目減りしているのが実情です。
そのため、年金額のみを見ると増額しているものの、日々の生活にゆとりが出るわけではありません。
物価の上昇が続く中、安定した老後生活を送るためには以下のような対策が有効です。
- 現役時代から貯蓄に取り組む
- インフレに強い株式や投資信託などを保有する
- 退職後も働く選択肢を持つ
老後を迎えるまでに十分な時間がある若い世代の人は、家計状況や資産の内訳を見直してみるのもよいでしょう。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「給付と負担をバランスさせる仕組み|いっしょに検証!公的年金」
- 総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
- 日本年金機構「年金振込通知書」
池田 夕華