
総務省が2026年5月1日に公表した「2020年基準 消費者物価指数 東京都区部 2026年(令和8年)4月分(中旬速報値)」によると、東京都区部の消費者物価指数(総合)は前年同月比で1.5%の上昇となりました。
菓子類やコーヒー豆といった食料品、通信料や宿泊料などのサービス価格は依然として上昇傾向にあります。
5月も下旬に差し掛かり、日々の生活費だけでなく、将来の老後資金への影響を懸念する声も少なくありません。
こうした状況下で、将来への備えとして資産運用を検討する人が増えています。
特に2024年から始まった新NISAは、投資で得た利益が非課税になる制度として注目を集めています。
しかし、投資には元本割れのリスクも伴うため、制度の仕組みを正しく理解することが大切です。
この記事では、新NISAの基本を解説するとともに、月10万円を15年間積み立て、その後15年間保有した場合(年利3%と仮定)のシミュレーションを紹介します。
比較として、月3万円を40年間積み立てた場合のシミュレーションもあわせて確認します。

1. 2024年から始まった新NISA制度の概要
2024年からスタートした「新NISA」は、投資によって得られる利益が非課税になる点が大きな特徴の制度です。
従来のNISA制度と比較して、年間の投資上限額が引き上げられ、非課税で資産を保有できる期間が無期限化されたことで、より長期的な視点での資産形成がしやすくなりました。
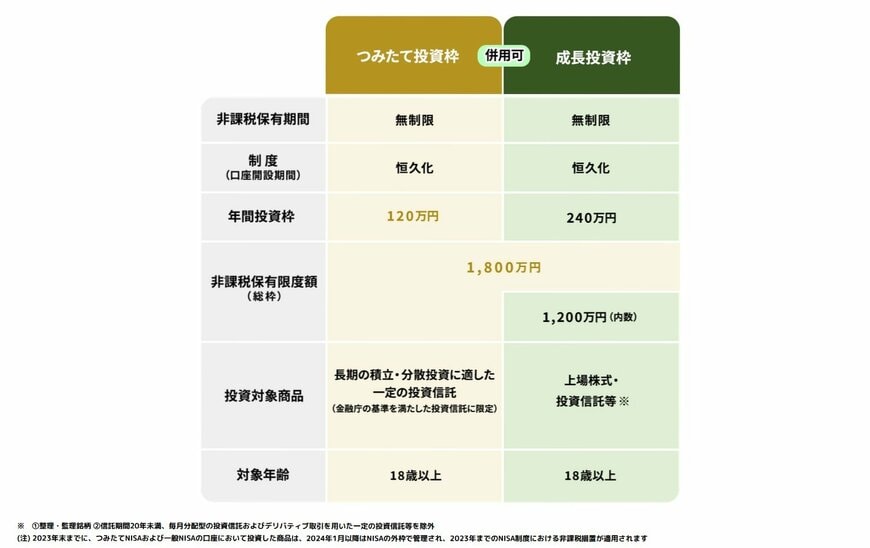
この制度は「成長投資枠」と「つみたて投資枠」という2つの枠から成り立っており、個々の投資目的に合わせて柔軟に使い分けたり、両方を併用したりすることが可能です。
1.1 新NISAの「成長投資枠」について
「成長投資枠」は、個別株式や多種多様な投資信託など、比較的幅広い金融商品に投資できる枠組みです。
- 年間に投資できる上限額は240万円です。
- 非課税で商品を保有できる期間に制限はありません。
- 主な投資対象には、上場株式やETF(上場投資信託)、投資信託などが含まれます。
短期的な投資から長期的な運用まで、さまざまな投資スタイルに対応しているため、積極的に資産の増加を目指したい方に適した枠といえるでしょう。
1.2 新NISAの「つみたて投資枠」とは
一方、「つみたて投資枠」は、長期の積立投資に適していると国が認めた一定の基準を満たす投資信託などが対象です。
リスクをコントロールしながら、コツコツと長期間にわたって資産を積み上げていきたい方に向いています。
- 年間の投資上限額は120万円に設定されています。
- 非課税で保有できる期間は無期限です。
- 投資対象は、長期・積立・分散投資に適した一定の投資信託やETFに限定されています。
この枠は、日々の市場の価格変動に一喜一憂することなく、安定した運用を目指すことを前提に設計されています。
非課税で投資できる上限額と枠の再利用
新NISAで生涯にわたって非課税で投資できる上限額は、合計で1800万円です。
このうち、成長投資枠で利用できるのは最大1200万円までとなっています。
この上限の範囲内で、成長投資枠とつみたて投資枠を自由に組み合わせて活用できます。
また、保有している商品を売却すると、その商品の購入時にかかった金額(取得価額)分の非課税枠が翌年以降に復活し、再利用が可能になります。
これにより、ライフステージの変化に応じて投資計画を柔軟に見直せる点も、これまでのNISAにはなかった大きなメリットです。
2. 【シミュレーション】新NISAで月10万円を15年積み立て、その後15年保有した場合の資産額
投資には元本割れのリスクが伴いますが、一方で利益を得られる可能性も秘めています。
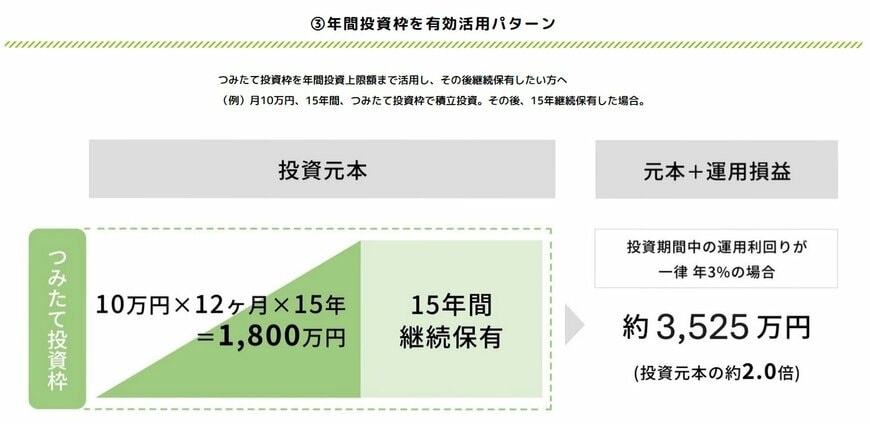
ここでは、つみたて投資枠を活用して積立投資を行い、特定の条件下で運用した場合に資産がどのようになるか、金融庁の「NISAの活用事例」を参考に見ていきましょう。
2.1 ケース1:月10万円を15年間積み立て、その後15年間保有(年利3%と仮定)
- 資産額:約3536万円(元本1800万円)
つみたて投資枠の年間上限額は120万円であるため、毎月10万円を積み立てることで上限を使い切ることができます。
このペースで15年間続けると、生涯非課税保有限度額である1800万円に到達します。
さらにその後15年間、同じ商品を保有し続けた場合、年利3%で運用ができたと仮定すると、資産総額は約3536万円になる計算です。
月々10万円の投資は負担が大きいと感じる方もいるかもしれません。
そこで、次に月3万円を40年間運用したケースも見てみましょう。
2.2 ケース2:月3万円を40年間積み立て(年利3%と仮定)
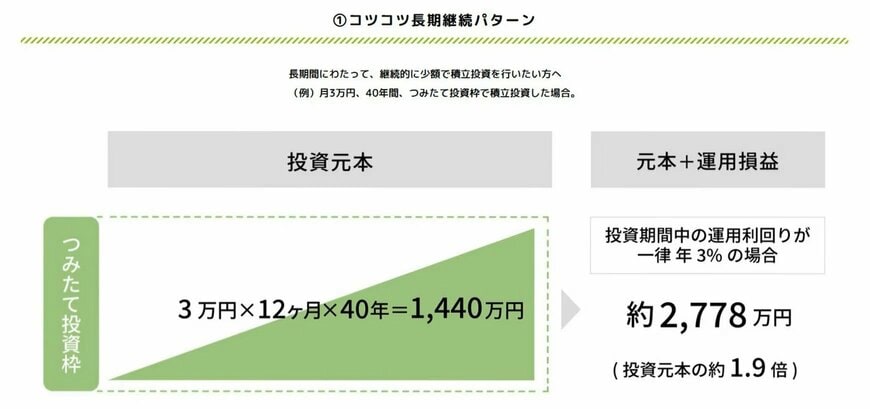
- 資産額:約2778万円(元本1440万円)
このケースでも年利3%で運用できたと仮定すると、資産総額は約2778万円となります。
もちろん、運用成果は将来になってみないと確定しませんが、仮に年利3%で運用できれば、預貯金よりも効率的に資産を増やせる可能性が示唆されています。
投資にはリスクが伴いますが、制度をうまく活用することで、老後資金の準備に役立てることができるでしょう。
3. 投資を始める前に把握したい「リスク許容度」の考え方
積立投資をスタートする前に、ご自身がどの程度の価格下落や損失に耐えられるかを示す「リスク許容度」を把握しておくことが重要です。
リスク許容度とは、投資資産の価値が一時的に減少した際に、精神的・経済的にどの程度まで耐えられるかという度合いを指します。
例えば、同じ投資商品でも「10%の値下がりは許容範囲」と考える人もいれば、「5%の下落でも不安を感じる」という人もいるでしょう。
このような個人の感覚の違いが、どのような資産配分(ポートフォリオ)を組むかに大きく関わってきます。
リスク許容度は、以下のようなさまざまな要因によって個人差が生じます。
- 年齢や運用期間:長期間の運用が可能であれば、一時的な価格変動があっても時間をかけて回復を待つ余裕が生まれます。
- 収入や余裕資金の状況:日々の生活費や万が一のための予備資金が確保されていれば、より大きなリスクを受け入れやすくなります。
- 投資経験や性格:価格下落に対する不安の感じ方は人それぞれです。ご自身の性格や価値観を理解することが大切です。
具体例として、「もし投資した金額が20%下落したら、自分の気持ちや生活にどのような影響があるか」を想像してみると、ご自身のリスク許容度を測る一つの目安になります。
また、金融機関などが提供しているリスク許容度診断ツール(ここでは一例として社団法人全国銀行協会のツールを紹介します)を活用するのも、客観的な判断材料を得るのに役立ちます。
事前にご自身のリスク許容度を理解しておくことで、「相場の下落時に慌てて売却してしまう」といった失敗や、「自分の許容範囲を超えた投資で資産を減らしてしまう」といった事態を避けやすくなります。
ご自身に最適な投資戦略を立てるための基礎となりますので、ぜひこの機会に考えてみてはいかがでしょうか。
4. 新NISAのデメリットや注意点は?
新NISAを始めるにあたって、デメリットについても気になる点でしょう。
新NISAでは投資できる金額が増え、非課税期間も無期限になったからこそ、ご自身のリスク許容度をしっかりと把握し、出口戦略、つまり売却のタイミングについてもあらかじめ検討しておくことが大切です。
積立投資を続けていく過程では、市場が大きく下落する局面に遭遇することもあるでしょう。
積立投資のメリット・デメリットをよく理解したうえで、そうした状況でどのように行動するかを事前に考えておくことをおすすめします。
投資対象となる商品選びも重要なポイントです。
金融庁が公表する「つみたて投資枠対象商品届出一覧」(2026年4月15日最終更新)によると、対象商品は随時審査・追加されており、約300本以上の豊富な選択肢があります。
ご自身が納得でき、長期間にわたって保有し続けたいと思える商品を選ぶことが肝心です。
注意点として、NISA口座での取引で生じた利益や損失は、他の課税口座(特定口座や一般口座)との損益通算ができません。
また、損失を翌年以降に繰り越して税金の負担を軽減する「繰越控除」も利用できないことを覚えておきましょう。
5. まとめ:新NISAは情報収集から始めよう
新NISAを活用した積立投資は、資産を増やす一つの有効な手段となり得ます。
しかし、そのためには制度について十分に理解し、ご自身のリスク許容度に合った運用方法や、将来の売却タイミングなどを考えておくことが不可欠です。
もちろん、投資をしないという選択肢もあります。
しかし、新NISAのように資産形成に関する制度は変化していくため、まずは情報収集から始めてみてはいかがでしょうか。
※当記事は再編集記事です。

参考資料
- 総務省「2020年基準 消費者物価指数 東京都区部 2026年(令和8年)4月分(中旬速報値)」
- 金融庁「つみたてシミュレーター」
- 金融庁「NISAの活用事例」
- 金融庁「つみたて投資枠対象商品」
- 金融庁「つみたて投資枠対象商品の分類(2025年8月12日時点)」
- 社団法人全国銀行協会「あなたのリスク許容度診断テスト」
- LIMO「新NISA「月10万円の積み立て×15年間」とほったらかしで15年「いくらになるか」シミュレーション結果とは」
マネー編集部NISA班