
日差しに少しずつ夏の力強さが混じり始め、本格的な暑さへの備えを意識し始める季節となりました。
長引く物価高が続くなか、毎日の買い物で「10年前、20年前とはお金の減り方が違う」と肌で感じている方も多いはずです。私たちが現役時代に描いていた「これくらいあれば大丈夫だろう」という老後プランは、時代の変化とともに見直しを迫られています。
65歳以上世帯の貯蓄額は、平均値と中央値の間に大きな開きがあり、資産状況にばらつきがあることが分かっています。
また、家計の実態を見ると、年金収入だけでは支出をカバーできず、赤字となるケースもみられます。
さらに、物価上昇や医療費の増加、長寿化などの影響により、老後資金は想定以上に減っていく可能性があります。
本記事では、65歳以上の無職夫婦世帯の貯蓄額の実態や家計収支、資金が減少する要因を整理しながら、老後に向けた備えについて考えていきます。
1. 65歳以上の無職夫婦世帯|平均貯蓄額はいくら?
総務省統計局の「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」によると、世帯主が65歳以上の無職世帯(二人以上の世帯)における平均貯蓄額は2494万円でした。
1.1 貯蓄の種類別内訳と近年の推移
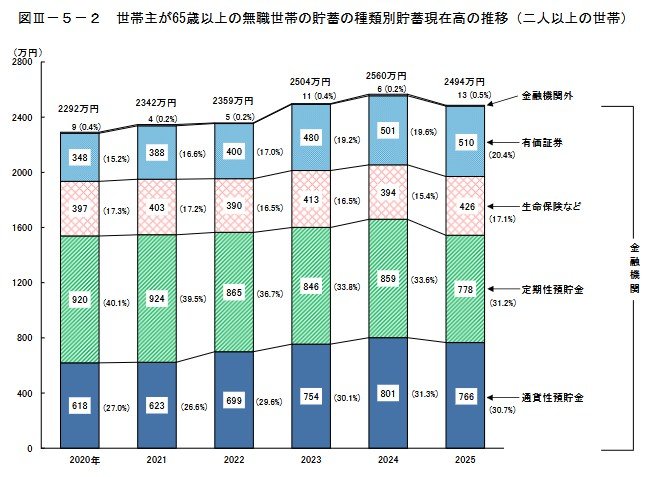
この貯蓄額は近年増加傾向にあり、2024年には2560万円まで増えていましたが、2025年は2494万円となり、前年比で66万円(▲2.6%)減と6年ぶりに減少しました。
貯蓄の種類別に見ると、最も多いのは定期性預貯金で778万円です。次いで通貨性預貯金が766万円、有価証券※1が510万円、生命保険などが426万円、金融機関外※2の貯蓄が13万円と続きます。
前年からの増減を見ると、定期性預貯金が▲81万円(▲9.4%)、通貨性預貯金が▲35万円(▲4.4%)とそれぞれ減少した一方、有価証券は+9万円(+1.8%)と増加しています。
※1 有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※2 金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
2. 有職世帯も含む65歳以上世帯の貯蓄額
同じく「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」から、有職世帯も含めた世帯主が65歳以上の世帯全体の貯蓄額も見てみましょう。
2.1 貯蓄額の分布:平均値と中央値の差
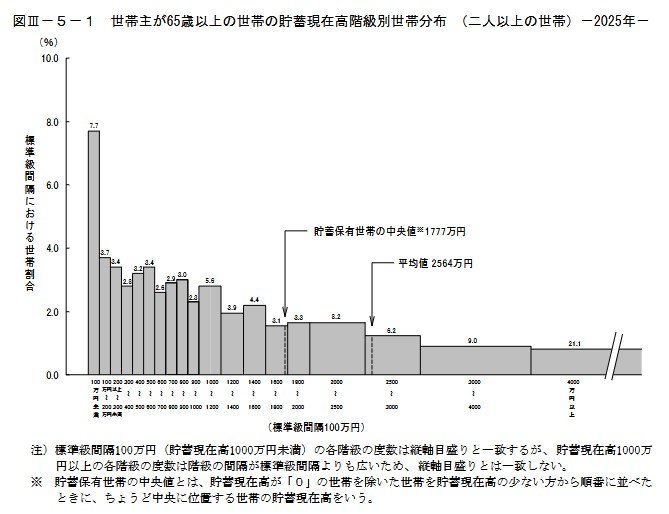
貯蓄額の平均値と中央値
- 平均値:2564万円
- 貯蓄保有世帯の中央値(※):1777万円
有職世帯を含めた65歳以上の二人以上世帯における平均貯蓄額は2564万円ですが、貯蓄が0円の世帯を除いた中央値は1777万円となり、平均値よりも約790万円低い結果です。
貯蓄現在高の分布を見ると、2500万円以上の世帯が全体の36.3%(約3分の1)を占める一方で、300万円未満の世帯も14.9%存在します。このように、一部の貯蓄を多く持つ世帯が全体の平均値を引き上げている実態がうかがえます。
※貯蓄保有世帯の中央値とは、貯蓄現在高が「0」の世帯を除いた世帯を貯蓄現在高の少ない方から順番に並べたときに、ちょうど中央に位置する世帯の貯蓄現在高をいいます。
こうした貯蓄額の違いは、老後の暮らしの安定度にも影響すると考えられます。
では実際に、日々の生活ではどの程度の収支になっているのでしょうか。
次章では「老後の生活費の平均」をもとに、家計実態について見ていきます。
3. 【老後の生活費の平均】うちは赤字か、それとも黒字か
総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、65歳以上・夫婦のみ無職世帯の家計収支は以下のとおりです。

【65歳以上 夫婦のみ無職世帯】
- 実収入:25万4395円
- 可処分所得(手取り収入):22万1544円
- 消費支出:26万3979円
- 毎月の赤字額:4万2434円
65歳以上の夫婦のみで構成される無職世帯の場合、月々の実収入は25万4395円となっています。
ここから税金や社会保険料などが差し引かれた可処分所得(手取り収入)は22万1544円です。
一方、日常生活にかかる消費支出は26万3979円にのぼり、収入だけではまかなえない状況となっており、毎月の収支は4万2434円の赤字となっています。
このことから、不足分は貯蓄の取り崩しなどで補う必要があり、老後の家計は安定しているとは言い難い実態がうかがえます。
4. 【貯蓄だけでは不十分?】生活費以外で老後資金が減る3つの要因
前章で見たように、老後の家計は平均的なケースでも赤字となる傾向があります。
その背景には、単に収入と支出の差だけでなく、資金を圧迫するいくつかの要因が存在します。
まず一つ目は、物価上昇です。
生活に必要な食品や光熱費などの価格が上がることで、同じ生活水準を維持するための支出が増えていきます。
また、年金はここ数年、増額改定が行われているものの、物価の上昇率には十分に追いついておらず、実質的には受け取れる価値が目減りしている状況となっています。
二つ目は、医療や介護にかかる費用です。
年齢を重ねるにつれてこれらの支出は増えやすく、家計への影響も大きくなります。
そして三つ目が長寿化です。
想定よりも長く生きることで、必要となる生活費の総額が増え、貯蓄の取り崩し期間も長期化します。
参考として、厚生労働省「令和6年簡易生命表の概況」によると、平均寿命は男性が81.09年、女性が87.13年となっており、昭和22年と比べて約30年延びています。
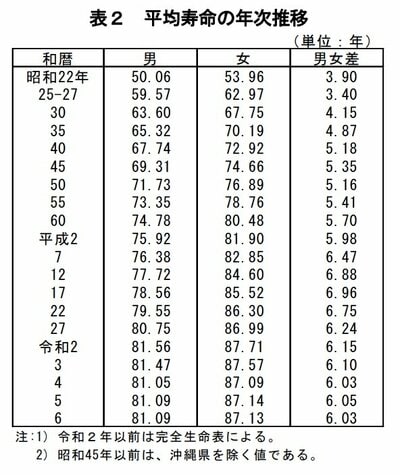
こうした長寿化の進行により、老後に必要な資金はより大きくなる傾向があります。
老後資金は複数の要因によって減っていく可能性があるため、貯蓄だけに依存するのではなく、早い段階から老後を見据えた備えを進めておくことが重要です。
5. 【今からできる備え】老後に向けた基本対策
本記事では、貯蓄額の実態や家計収支、資金が減少する要因について解説しました。
老後の家計は収支が赤字となるケースもあり、早い段階からの備えが重要になります。
まず意識したいのが、家計の見直しです。
毎月の収入と支出を把握し、無理のない範囲で支出のバランスを整えることが基本となります。
次に、貯蓄の考え方も重要です。
単に金額を増やすだけでなく、将来の生活費を見据えて計画的に準備していく視点が求められます。
また、日々の支出管理を習慣化することで、無駄な出費に気づきやすくなり、結果として貯蓄につながります。
こうした基本的な取り組みを積み重ねることが、老後の生活の安定につながる第一歩となるでしょう。



参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「令和6年簡易生命表の概況」
マネー編集部貯蓄班