
「ドン・キホーテ」を展開し、売上高2兆円を超える一大リテール企業へと成長したPPIH(パン・パシフィック・インターナショナルホールディングス)。
同社は直近、首都圏を中心に展開する中堅スーパー「Olympic」を株式交換によって完全子会社化すると発表しました。
しかし、Olympicは直近の決算で赤字に転落し、無配となるほど業績が悪化しています。一体なぜ、PPIHはわざわざ業績不振に陥っているスーパーを買収するのでしょうか。
この理由について、元機関投資家の泉田良輔氏がYouTubeチャンネル「イズミダイズム」にてPPIHの最新決算と買収戦略を読み解き、株価の動きと会社からのメッセージを解説します。
この記事のポイント
- PPIHはOlympicの「首都圏の店舗網」と「非食品の専門性」を高く評価している
- 買収成功の鍵は、現場に大きな裁量を与える独自の「PPIH流オペレーション」にある
- 過去の「長崎屋」「ユニー」での再生実績が、今回のM&Aの大きな勝算となっている
- 食品強化型の新業態「ロビン・フッド」の展開により、さらなる成長ポテンシャルを秘めている
1. 買収発表と対照的な株価の動き
動画の冒頭で泉田氏がまず注目したのは、両社の対照的な株価の動きです。
株式市場において、PPIHの株価はTOPIX(東証株価指数)を上回る形で、きれいな右肩上がりの上昇トレンドを描いてきました。
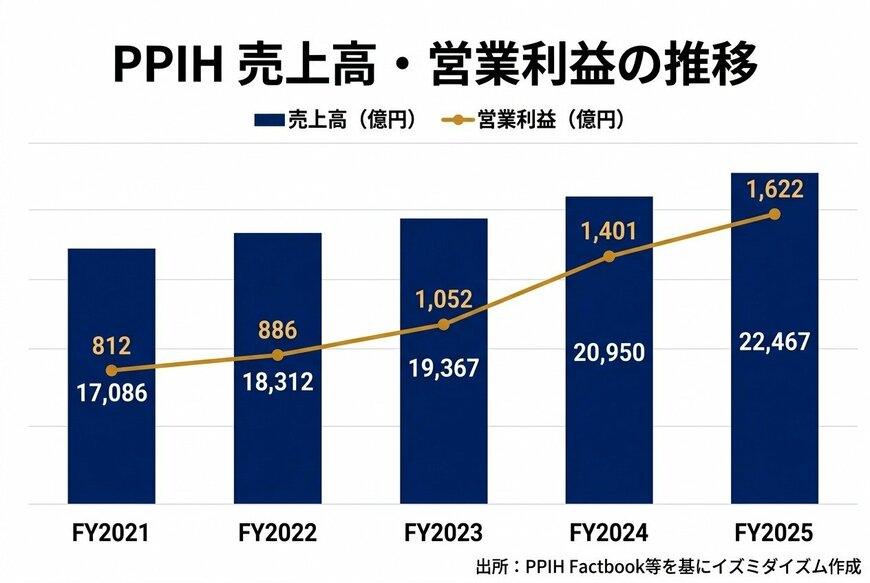
PPIHは2025年6月期(FY2025)の通期売上高が2兆2,468億円、営業利益が1,623億円に達するなど、圧倒的な業績の伸びを見せています。
一方で、被買収側となるOlympicの株価は、長らく右肩下がりの厳しい状況が続いていました。直近の決算では営業赤字に転落し、配当も無配となるなど、業績の悪化が顕著に表れています。
インタビュワーから「ドンキが波に乗っている一方で、Olympicは厳しい状態にある」という疑問が投げかけられると、泉田氏はPPIHの経営手腕を高く評価し、次のように語りました。
「買収が小売業とか事業領域を拡大する時にはすごくインパクトのあるアクションなんですけども、それをしっかりやれてきてる会社かなという印象を受けます」
つまり、PPIHは単に本業が好調なだけでなく、M&A(企業の合併・買収)という難易度の高い成長戦略を的確に実行し、それを市場から評価されている企業であるということです。
PPIH 売上高・営業利益の推移(FY2021〜FY2025)1/5
出所:PPIH Factbook等を基にイズミダイズム作成
2. なぜ業績不振のOlympicを買うのか?3つの戦略的理由
業績が厳しく、店舗の魅力が薄れていると指摘されるOlympicを、なぜPPIHは買収するのでしょうか。泉田氏は、PPIH側が発表した資料を基に、大きく3つの戦略的意図があると分析します。
2.1 首都圏における「カニバリ」のない店舗網の獲得
1つ目の理由は、Olympicが持つ首都圏の店舗ネットワークです。Olympicの店舗の約3分の2は東京都内にあります。小売業において、首都圏の優良な立地を新たに開拓することは非常に困難です。
泉田氏は、PPIHの資料を読み上げながら、この立地の価値を次のように解説します。
「商圏や立地条件を踏まえた検討の結果、PPIHグループの既存店舗との競合が想定されるケースは限定的。店舗ネットワークの拡大が可能であると判断してます」
既存のドン・キホーテ店舗と商圏が被る(カニバリゼーションが起きる)ことが少ないため、Olympicの店舗をそのままPPIHグループの新しい拠点として活用できるというわけです。
2.2 非食品分野における専門性の取り込み
2つ目の理由は、Olympicが持つ独自の人材とノウハウです。Olympicは自転車やペット用品、自動車部品など、特定の非食品分野において専門知識を持つスタッフを抱えています。
現在、ドン・キホーテが手薄なこれらのカテゴリーの専門家がグループに加わることで、PPIH全体の非食品分野の競争力が強化されると泉田氏は指摘します。
【動画で解説】なぜPPIHは業績不振のスーパーを買収するのか?
2.3 調達力(バーゲニングパワー)の強化
3つ目の理由は、規模の経済を活かした仕入れコストの削減です。2社が統合することで、食料品や日用品の仕入れ規模が大きくなり、メーカーや卸売業者に対する価格交渉力(バーゲニングパワー)が強まります。
これにより、さらなる「安さ」を消費者に提供できる基盤が整うのです。
PPIHとOlympicの買収シナジー2/5

出所:本体契約PDF等を基にイズミダイズム作成
3. PMIを成功に導く「PPIH流オペレーション」の正体
M&Aにおいて最も難しいとされるのが、買収後の企業統合プロセスである「PMI(ポスト・マージャー・インテグレーション)」です。異なる企業文化を持つ会社同士が一つになる際、多くの企業が反発や混乱を招き、失敗に終わります。
しかし、PPIHにはこのPMIを成功させる独自の仕組みがあると泉田氏は語ります。それが「PPIH流オペレーション」です。
一般的な小売チェーン(例えばコンビニエンスストアなど)は、本部がマニュアルを作り、全店舗で均一なサービスを提供する「トップダウン型」の効率化を目指します。しかし、PPIHはその真逆を行きます。
泉田氏は、PPIHがいかに現場に裁量を与えているかを次のように説明します。
「社員1人1人が店舗の採算を考えますよと。『全員参加だよ』って言ってます」
PPIHでは、店舗の従業員一人ひとりが売上や利益を管理する「商店主」のような役割を担います。本部の指示を待つのではなく、その地域の顧客層に合わせて現場が独自の判断で商品を仕入れ、価格を決め、売り場を作る「個店主義」を徹底しているのです。
さらに泉田氏は、この独特な企業文化の根底にある考え方をこう引用しました。
「失敗を許容する文化に立脚された、たくさんの挑戦ができる環境」
インタビュワーから「マニュアルで管理された会社から来た人には厳しい環境なのではないか」という疑問が出ると、泉田氏は「しんどいと思う人もいるかもしれないが、現場に任せてもらえることで仕事の喜びが変わり、面白いと思う人が残ることで会社が変わるきっかけになる」と分析しました。
この「人を信用し、現場に任せる」という強烈なDNAをOlympicの現場に注入できるかどうかが、今回の買収を成功させる最大の鍵となります。
一般的なチェーンストアとPPIH流オペレーションの比較3/5

出所:動画内の解説を基にイズミダイズム作成
【動画で解説】なぜPPIHは業績不振のスーパーを買収するのか?
4. 長崎屋・ユニーの成功体験と新業態「ロビン・フッド」
投資家目線で見ると、「現場の個人の能力に依存するやり方で、本当に買収した企業を立て直せるのか?」という疑問が湧くかもしれません。しかし、PPIHにはこれを証明してきた強力な「トラックレコード(過去の実績)」があります。
過去に経営破綻した「長崎屋」や、総合スーパーの「ユニー」を買収した際にも、PPIHは自社のDNAを注入し、見事に業績をV字回復させてきました。泉田氏は、会社側もこの実績に絶対的な自信を持っていると指摘します。
「ユニーや長崎屋での実績を生かしたPMIの推進により、統合効果を早期に顕在化させてまいりますって言ってるんだよね」
PPIHは現在、中期経営計画「Double Impact 2035」を掲げ、2035年までに売上高4.2兆円、営業利益3,300億円という壮大な目標を設定しています。そして、その成長の柱の一つとして「M&A戦略」を明確に位置付けているのです。
さらに、今回のOlympic買収は、PPIHが新たに展開する「ロビン・フッド」という新業態の加速に直結します。「ロビン・フッド」とは、PPIHが2026年4月から展開を始める「食品強化型のディスカウントストア」です。
PPIHはこの新業態を2035年までに200〜300店舗展開する計画を立てています。Olympicの既存店舗を、ドン・キホーテやMEGAドン・キホーテ、そしてこの「ロビン・フッド」へと業態転換していくことで、首都圏での出店スピードを一気に引き上げる狙いがあるのです。
5. 【比較】Trialによる西友買収とPPIHの戦略の違い
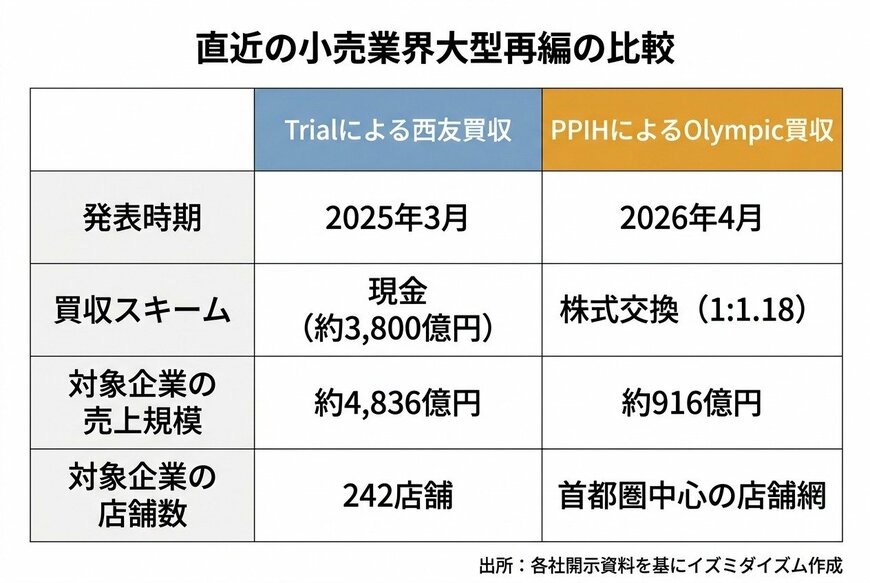
ここで視点を少し広げ、小売業界全体の再編の動きを見てみましょう。読者の皆様もご記憶に新しいかもしれませんが、2025年3月にはディスカウントストア大手のトライアルホールディングス(Trial)が、大手スーパーの「西友」を買収すると発表し、大きな話題となりました。
同じ小売業界の大型再編ですが、泉田氏の解説や公開情報を紐解くと、両者のディール(取引)には明確な違いがあります。
Trialによる西友買収は、取得価額が約3,800億円という巨額の「現金」を用いた買収でした。西友の売上高は約4,836億円、店舗数は242店舗という非常に大規模な案件です。
一方、今回のPPIHによるOlympic買収は「株式交換」という手法が取られています。具体的には「Olympic株式1株に対して、PPIH株式1.18株を割り当てる」という条件で、2026年7月1日に効力が発生する予定です。
【動画で解説】なぜPPIHは業績不振のスーパーを買収するのか?
手元の現金を大きく減らすことなく、自社の高い株価(株式の価値)を対価として企業を買収できるのは、PPIHの業績と株価が好調だからこそ成せる業だと言えます。
直近の小売業界大型再編の比較4/5
出所:各社開示資料を基にイズミダイズム作成
6. 投資家が注目すべきM&Aの継続余地とポテンシャル
最後に、投資家目線でPPIHの今後のポテンシャルについて考察します。
泉田氏は、PPIHがM&Aを成功させ続けていることが、次なる成長の好循環を生み出していると分析します。業績不振に陥った企業を再生させるノウハウが蓄積されると、外部から優良な買収案件の情報が集まりやすくなるからです。
「こんだけうまくいっちゃうと、うまくいかなくなったところから『一緒にやれませんか』って声もかかるし、それに応じるか応じないかはドンキが決めればいい」
PPIHは、持ち込まれた案件の中から自社の強みが活かせるものだけを厳選して買収することができます。この「情報が集まる優位性」こそが、PPIHの最大の武器の一つです。
今後の投資家の注視点として、泉田氏は次のように結論づけました。
「どんどん木の根っこのように広がっていくんだったら、PPIHのポテンシャルってまだまだ大きい」
一方で、もし将来的に「PPIHが得意とする領域の買収案件が枯渇した際」には、既存事業だけでどこまで成長できるかが問われるフェーズが来るかもしれないと、冷静なリスク分析も添えられました。
いかがでしたでしょうか。ただの「安売りの店」というイメージを持たれがちなドン・キホーテですが、その裏には極めて高度な経営戦略と、現場を信じる強烈な企業文化があることがわかります。
OlympicがPPIHの傘下でどのように生まれ変わるのか、そしてPPIHの業績と株価が今後どのような軌跡を描くのか、引き続き注目が集まります。
泉田氏のより詳しい解説や、プロの投資家ならではの鋭い視点を知りたい方は、ぜひ「イズミダイズム」の動画本編をご覧ください。
※本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。実際の投資判断はご自身の責任において行ってください。
7. イズミダイズムとは
イズミダイズムは、元機関投資家である泉田良輔の個人YouTubeチャンネルです。プロの視点で金融や経済に関する様々なニュースの解説や、資産形成に役立つトピックをお届けします。
新NISAの開始やインフレを背景に、個人の資産運用への関心が高まる中、機関投資家と個人投資家の「視点の違い」や、経済ニュースの裏側にある「構造」をロジカルに解説します。
教科書的な知識だけでなく、プロの実体験に基づいた分析を通じて、ビジネスパーソンや個人投資家に役立てていただけるコンテンツをお届けしています。


参考資料
- パン・パシフィック・インターナショナルホールディングス「2026年6月期 第2四半期決算短信」
- パン・パシフィック・インターナショナルホールディングス「2026年6月期 第2四半期決算説明会資料」
- パン・パシフィック・インターナショナルホールディングス「Double Impact 2035」
- Olympicグループ「2026年2月期 第3四半期決算短信」
- Olympicグループ「通期連結業績予想の修正に関するお知らせ」
- パン・パシフィック・インターナショナルホールディングス及びOlympicグループ「株式交換契約締結に関するお知らせ」
- Youtubeチャンネル「イズミダイズム」