


足元で緊迫化する中東情勢や「ホルムズ懸念」を背景に、株式市場でひときわ熱い視線を集めているのがINPEXです。
今年2月に発表された今期の会社予想は「減収減益」という厳しい内容でしたが、直近の原油高を受けて、5月に控える第1四半期決算での「上方修正期待」が急速に高まっています。
業績悪化予想にもかかわらず、なぜプロの投資家たちはINPEX株を買い進めているのでしょうか。
この理由について、元機関投資家の泉田良輔氏がYouTubeチャンネル「イズミダイズム」にてINPEXの最新決算を読み解き、株価の動きと会社からのメッセージをプロの視点で解説します。
この記事のポイント
- INPEXの株価急伸の背景には、中東の地政学リスクと市場の「上方修正期待」がある
- 会社の今期予想は減収減益だが、アナリスト予想は会社計画を21%も上回っている
- 機関投資家は「ROIC(稼ぐ力)」と「WACC(投資家の期待値)」のギャップを注視している
1. 減収減益の決算発表。それでも株価が急伸する不思議
INPEXの足元の株価は、日本株全体の動きを示すTOPIX(東証株価指数)を大きく上回るパフォーマンスを見せています。
しかし過去のチャートを振り返ると、常に順調だったわけではありません。
泉田氏によると、2018年頃からコロナ禍にかけて、INPEXの株価はTOPIXに対して長期的にアンダーパフォームしていました。
その背景には、世界的な「脱炭素」や「ESG(環境・社会・ガバナンス)」の潮流がありました。化石燃料を扱うINPEXにとって、このトレンドはもろに逆風となっていたのです。
しかし現在、その風向きは変わりつつあります。泉田氏はその理由を次のように分析します。
「世の中クリーンエネルギーだけでは賄えないとか、やっぱりクリーンエネルギーのコスト、発電コストとかも高いっていうのがだんだん分かってきて、化石燃料も必要だねって見直されてきたところもあると思うんです」
こうしたマクロ環境の変化を背景に株価が回復基調にある中、2026年2月12日に発表された2025年12月期の本決算は、意外な数字でした。
実績を見ると、売上収益は2兆113億円(前期比マイナス11.2%)、営業利益は1兆1354億円(同マイナス10.7%)、親会社帰属利益は3938億円(同マイナス7.8%)と、終わった期は「減収減益」となっています。
さらに、同時に発表された2026年12月期の会社予想も、売上収益1兆8930億円(前期比マイナス5.9%)、営業利益9570億円(同マイナス15.7%)、親会社帰属利益3300億円(同マイナス16.2%)と、上から下まで減収減益の計画が示されました。
INPEXの業績推移とFY2026予想1/4

出所:INPEX 2025年12月期決算短信を基にイズミダイズム作成
業績の数字だけを見ればパッとしない内容です。それにもかかわらず、なぜ株価は力強く上昇しているのでしょうか。
【動画で解説】減収減益なのになぜ?INPEX株が急伸する背景
2. 株価を押し上げる「地政学プレミアム」と市場の強気予想
株価急伸の直接的な引き金となったのは、2026年初頭に発生した中東の地政学リスクです。
イランへの侵攻やホルムズ海峡の封鎖懸念が高まったことで、原油価格が高騰するとの思惑が広がり、エネルギー関連銘柄に買いが集まりました。
しかし、単に「石油会社だから」という理由だけで買われているわけではありません。泉田氏はINPEXが持つ事業構造の優位性を指摘します。
「ホルムズ海峡から持ってこなくても、インドネシアとかオセアニア中心に資源を日本に送ることができるので、影響を受けないんだよね」
実はINPEXの資源権益ポートフォリオはオセアニア地域が中心であり、中東への依存度が低いという特徴があります。
会社側も決算説明会資料の中で「地政学リスクが当社操業に与える影響は限定的」と明言しています。
つまり、中東の混乱による原油高の恩恵を受けつつも、自社の供給網は無傷で済むという、極めて有利なポジションにいることが評価されているのです。
こうした状況下で、株式市場は会社の保守的な業績予想を信じていません。それを如実に表しているのが「IFISコンセンサス」です。コンセンサスとは、複数の証券アナリストが予想した業績の平均値のことです。
会社が発表した2026年12月期の税引前利益予想が1兆円であるのに対し、アナリストのコンセンサス予想は1兆2,113億円と、会社計画を約21%も上回っています。
FY2026税引前利益:会社予想と市場コンセンサスの乖離2/4
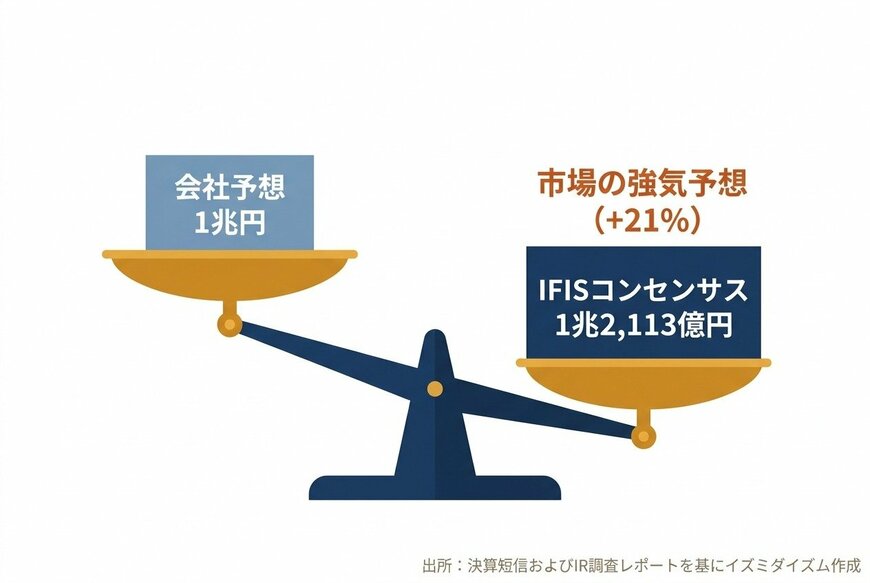
出所:INPEX 2025年12月期決算短信およびIR調査レポートを基にイズミダイズム作成
「もともと1兆1000億円くらいだったのが、この4週間で1兆2000億円になっているので、やっぱり世の中の状況に合わせてオイル価格も上がってきて、どんどんどんどんアナリストの予想のコンセンサスが上がってきた」
会社の決算発表は2月12日であり、中東の地政学リスクが本格化する前のタイミングでした。
市場はすでに、原油価格の上昇による「業績の上方修正」を株価に織り込んでいるのです。
【動画で解説】減収減益なのになぜ?INPEX株が急伸する背景
3. 機関投資家はどう見る? ROICとWACCから紐解く株価の行方
地政学リスクやコンセンサスの上振れ期待で買われているINPEXですが、泉田氏は「この上昇トレンドが続くかどうか」を判断する上で、プロの機関投資家が重視する指標を解説しています。
それが「ROIC(投下資本利益率)」と「WACC(加重平均資本コスト)」です。
ROIC(ロイック)とは、企業が事業に投じた資金に対して、どれだけの利益を生み出したかを示す「稼ぐ力」の指標です。
一方のWACC(ワック)は、株主や債権者がその企業に対して「最低限これくらいは稼いでほしい」と要求する「期待利回り」を指します。
「ROICとは事業でどれくらい稼ぐかっていう話なんですけども、これ投資家からすると逆に、これくらいは稼いでくれよっていう基準もあるんですよ」
INPEXの決算説明会資料によると、2025年12月期の実績ROICは会社全体で7.3%でした。泉田氏によれば、平時におけるWACCの目安は7〜8%程度。つまり、前期は投資家の期待値をギリギリ満たしていたことになります。
問題は今期です。会社の2026年12月期予想では、全体のROICは6.0%に低下すると発表されています。これは明らかにWACC(7〜8%)を下回る水準です。
セグメント別ROIC(会社開示資料)3/4
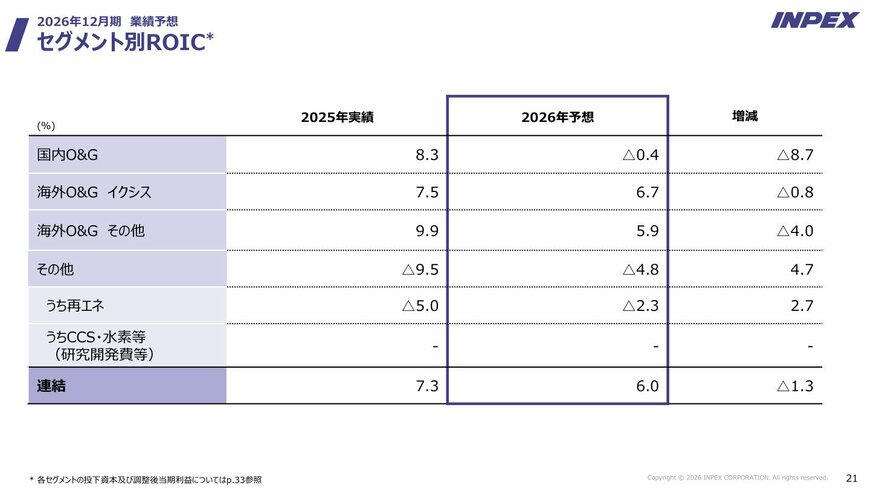
出所:INPEX「2025年12月期 決算説明会資料」(2026年2月12日)p.22
泉田氏はこの状況について、投資家の心理を分かりやすく代弁します。
「株だって7、8%期待してるのに、『いや僕ら6%しかできません』って言ったらその会社の株買いますか」
理論上、ROICがWACCを下回る(期待値通りに稼げない)企業の株は売られ、企業の解散価値を示す「PBR(株価純資産倍率)」は1倍を割れるのが自然です。
実際、INPEXのPBRは長らく1倍を割れていました。しかし、足元の株価急伸により、直近のPBRは1倍を超えてきています。
稼ぐ力の予想が低いのに、なぜPBRは1倍を超えているのでしょうか。泉田氏は次のように謎を解き明かします。
「今足元この会社の予想の6%よりは上振れて、かつ投資家の要求利益よりも高いリターンが出るだろうと思っているので、PBRは1倍を超えてるっていうそんな状況なんだと思います」
つまり、株式市場は「会社が発表したROIC 6.0%という数字は保守的すぎる。実際には原油高の恩恵で7〜8%以上を稼ぎ出すはずだ」と見越して株を買っているのです。
ROICとWACCのギャップと市場の期待4/4
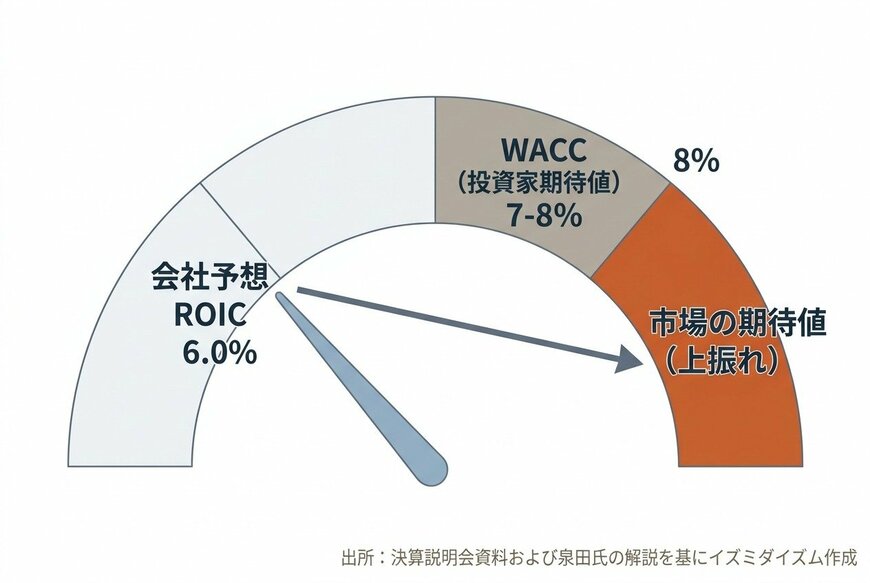
出所:INPEX 2025年12月期決算説明会資料および泉田氏の解説を基にイズミダイズム作成
【動画で解説】減収減益なのになぜ?INPEX株が急伸する背景
4. 成長投資か、株主還元か。経営陣が抱えるジレンマ
機関投資家の目線で見ると、INPEXの経営陣は難しい舵取りを迫られています。
「成長投資と株主還元を両立させようとしているが、矛盾していないか」という疑問が投げかけられると、泉田氏は資本配分のセオリーを解説しました。
基本的には、高いリターンが見込める成長機会があるなら、株主還元よりも事業投資を優先するのが正しい経営判断です。
しかし、仮にその投資案件のROICがWACC(7〜8%)を下回る場合、投資すればするほど企業価値を破壊することになってしまいます。それならば、自社株買いや配当として株主に還元した方が良いという判断になります。
「高いROICが取れる事業に投資をする、かつ規模が大きく取れるんだったらそれはなお良しっていうそういうことなんですよね」
INPEXは今期、成長投資を大幅に増額する計画を立てていますが、会社全体のROIC予想は6.0%に留まっています。
会社としては将来の成長のために投資を行いたいものの、それだけでは株主の要求リターンを満たせないため、累進配当や自社株買いといった手厚い株主還元も同時に行わざるを得ないという、苦しい台所事情が透けて見えます。
5. まとめ:投資家が注目すべき今後のポイント
地政学リスクという強力な追い風を受け、市場の「上方修正期待」を一身に背負って急伸するINPEXの株価。しかし、この上昇トレンドが本物かどうかは、今後の業績推移にかかっています。
泉田氏が指摘するように、もし次の四半期決算を経ても会社予想が据え置かれ、ROICが6.0%のままで着地するようなことがあれば、市場の期待を大きく裏切ることになり、現在の株価水準を維持するのは難しくなるでしょう。
投資家としては、原油価格の動向だけでなく、会社が発表する業績の修正や、事業ごとのROICが投資家の期待値(WACC)を上回ってくるかどうかに注目していく必要があります。
動画では、INPEXを取り巻くマクロ環境の変化や、AI・データセンター普及による電力需要増がもたらす構造的な追い風についても、泉田氏がさらに詳しく解説しています。詳しくはぜひ、YouTubeチャンネル「イズミダイズム」の動画本編をご覧ください。
※本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任において行ってください。


参考資料
- Youtubeチャンネル「イズミダイズム」
- INPEX「2025年12月期 決算短信」(2026年2月12日)
- INPEX「2025年12月期 決算説明会資料」(2026年2月12日)
- INPEX「2025年12月期 参考データ集」(2026年2月12日)
- INPEX「2025年12月期 決算Q&A」(2026年3月3日)
※リンクは記事作成時点のものです。



