【国民健康保険料の仕組み】収入ゼロでも「住民税の申告」が必要? 均等割の「7割・5割・2割軽減」が適用される条件と正しい手続き
loveshiba/shutterstock.com


新年度になり、税金や社会保険料の徴収が始まる時期になりました。年金受給者や個人事業主が加入する国民健康保険の保険料は、一般的に6月から3月の10期に分けて徴収されます。
国民健康保険料は、収入がゼロでも一定額の保険料を納めなければなりません。保険料の軽減措置などを正しく受けるためにも、税務署への「確定申告」や、居住する自治体への「住民税の申告」といった手続きが欠かせません。
また、所得金額によっては保険料の軽減を受けられる場合もあります。この記事では、国民健康保険料の仕組みや正しい手続きの仕方を解説します。
1. 国民健康保険料の仕組み
国民健康保険料は、複数の要素から成り立つ費用です。保険料の内訳は、以下の3つです。
- 医療分:医療給付に充てるもの
- 後期高齢者支援金分:後期高齢者の支援金等に充てるもの
- 介護分:介護給付に充てるもの(※40歳以上65歳未満の方のみ負担)
実際の保険料は、基本的に以下の4つのうちいくつかの組み合わせで構成されます。
- 所得割:(所得金額-基礎控除43万円)×所定割合
- 均等割:(世帯の被保険者数×各自治体の均等割額)
- 平等割:各自治体の平等割額
- 資産割:固定資産税額×所定割合
保険料は、所得に応じて計算される「所得割」と、加入者全員に定額でかかる「均等割」の2つで構成されるのが基本ですが、自治体によっては世帯ごとに定額でかかる「平等割」や、固定資産税などに応じて課される「資産割」が加わる場合もあります。
前年の収入がゼロの場合、所得に応じてかかる所得割はかかりません。一方、均等割は被保険者の所得にかかわらず平等に課されるため、収入がなくても一定の金額を納める必要があります。正しい手続きをして、保険料を適切に納めるようにしましょう。
次章では、保険料の軽減基準について解説します。
2. 保険料の「7割・5割・2割軽減」の基準額とは?
国民健康保険料の均等割は、国民健康保険の被保険者個々に課されるため、収入が少ない世帯ほど大きな負担になります。しかし、所得金額が一定額以下であれば、保険料の軽減を受けられます。
軽減されるのは保険料の均等割(自治体によっては平等割も含む)で、軽減割合は「2割」「5割」「7割」のいずれかです。2026年度の軽減対象となる所得要件は、以下のとおりです。
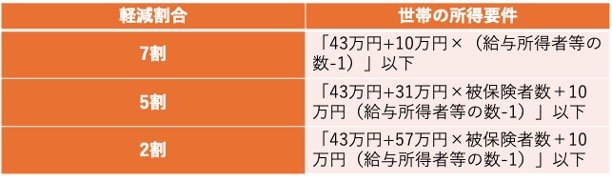
7割
- 「43万円+10万円×(給与所得者等の数-1)」以下
5割
- 「43万円+31万円×被保険者数+10万円×(給与所得者等の数-1)」以下
2割
- 「43万円+57万円×被保険者数+10万円×(給与所得者等の数-1)」以下
(※計算式内の「給与所得者等」とは、一定額以上の給与収入や公的年金収入がある人を指します。)たとえば、給与や年金収入が一定基準以下の単身世帯の場合、所得が43万円以下なら均等割が7割軽減されます。所得74万円以下なら5割軽減、所得100万円以下なら2割軽減の対象です。
保険料の軽減は、基本的には自動で適用されます。ただし、自治体が被保険者自身の所得情報を把握している必要があります。所得の申告において重要なのが「住民税申告」です。詳しくは、次章で解説します。
3. 住民税申告が必要な理由
収入がゼロの場合、基本的には7割軽減の対象です。しかし、自治体が所得を把握していなければ、軽減は適用されません。保険料の軽減を受けるには、住民税申告が必要です。なお、税務署へ「所得税の確定申告」をした人や、勤務先で年末調整を受けた人のデータは自治体にも共有されるため、改めて住民税申告をする必要はありません。この手続きが必要になるのは、主に確定申告等をしていない人や、収入がゼロの人などです。
税金に関する申告をしていない場合、自治体はその人の所得を「不明」とみなします。所得が不明では、軽減の要件に当てはまると断定できず、軽減を適用できないのです。そのため、軽減を受けるには住民税申告の手続きが必須なのです。
個人事業主や年金受給者はもちろん、配偶者や親族の扶養から外れて国民健康保険に加入した人も、住民税申告が必要になる可能性が高いです。
忘れてしまうと保険料の軽減対象になっても軽減を受けられないため、必ず申告手続きを済ませるようにしてください。
次章では、国民健康保険料の平均額を見ていきます。
4. 国民健康保険料の平均はいくら?
国民健康保険料は自治体ごとに算定基準が異なるため、居住する市区町村によって保険料額は変わります。参考として平均額を把握しておけば、一般的にどれくらいの保険料負担があるのかがわかり、家計管理にも役立てられるでしょう。
厚生労働省の「令和6年度 国民健康保険実態調査」によれば、医療分と支援金分をあわせた1世帯あたりおよび1人あたりの平均保険料調定額は、以下のとおりです。
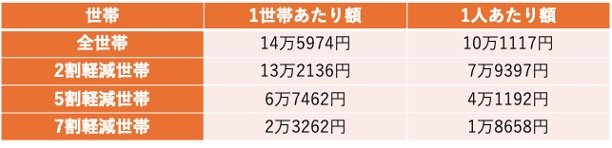
全世帯
- 1世帯あたり額:14万5974円
- 1人あたり額:10万1117円
2割軽減世帯
- 1世帯あたり額:13万2136円
- 1人あたり額:7万9397円
5割軽減世帯
- 1世帯あたり額:6万7462円
- 1人あたり額:4万1192円
7割軽減世帯
- 1世帯あたり額:2万3262円
- 1人あたり額:1万8658円
前年の所得がゼロなどで7割軽減が適用された世帯であっても、1世帯あたり平均で約2万3000円の負担が発生することがデータからわかります。もし申告を忘れて軽減措置が適用されず、全世帯の平均的な水準(1世帯あたり約14万5000円)に近い金額で請求された場合、家計へのダメージは非常に大きくなります。
5. まとめ
国民健康保険料には均等割があるため、たとえ収入がゼロでも保険料を納める必要があります。均等割は所得によって2割・5割・7割の軽減を受けられますが、軽減を受けるには住民税申告などで所得を自治体に申告しなければなりません。
退職などで国民健康保険に加入した人や、これまで申告を忘れていた人は、忘れずに手続きを済ませるようにしましょう。
関連記事
【年末年始の急病に注意】深夜の病院初診は最大4800円増に?夜間や休日の医療費加算をFP解説
夜間や休日に病院や診療所を受診すると、初診料に時間外加算・休日加算・深夜加算が上乗せされます。2026年6月からの診療報酬で計算すると、3割負担の大人の初診では、初診料と加算の窓口負担が平日の日中の870円に対し、深夜は2310円になります。年末年始の12月29日から1月3日は、休日として扱われます。6歳未満の子どもも含め、時間帯で変わる支払いのしくみを、FPの視点でていねいに整理します。
国民健康保険料、自営業の人が青色申告を書面で続けると年「約5万800円」増える試算。2027年分から控除は最高10万円に
2027年分の所得税から、青色申告特別控除が見直されます。複式簿記で記帳していても、書面で申告すると控除は55万円から最高10万円になり、e-Taxで申告すれば65万円です。控除前の事業所得400万円・35歳単身の自営業の人を例に、横浜市の2026年度の料率で国民健康保険料を試算すると、書面のままなら年約5万800円の負担増でした。控除の見直しが保険料にどう響くのかを確認します。
後期高齢者医療保険料、東京都で年金200万円の人なら12月15日の天引きは単身で「約1万6500円」。年金80万円の妻がいる人なら約1万3400円
12月15日に振り込まれる年金からは、後期高齢者医療保険料の2か月分が天引きされます。東京都の2026年度の料率で試算すると、年金収入200万円の単身の方は年9万1200円、12月15日は約1万6500円が目安です。妻の年金が80万円の夫婦なら、夫は年7万4800円と単身より安くなります。均等割の軽減を世帯で判定するしくみと、8月より天引きが多くなる理由も解説します。
参考資料
石上 ユウキ