【住宅ローン】残高3000万円、「変動金利」1%上がると返済額はいくら増える?「金利が上がったら家計は耐えられる?」負担がどれくらい増えるかシミュレーション
残りの返済期間5~30年のケースで、金利が0.5%~2.0%上昇した場合
gopixa/shutterstock.com


「日銀が利上げ」「変動金利がついに上昇」
今、変動金利でローンを組んでいる人は、「金利が上がったら、自分の支払いは月いくら増えるのか?」と不安に感じているのではないでしょうか。
今、変動金利でローンを組んでいる人の多くは、「金利が上がったら、自分の支払いは月いくら増えるのか?」と不安に感じているのではないでしょうか。
金利がいつ、どれくらい上がるかを正確に予言することはプロでも不可能です。だからこそ大切なのは、万が一金利が上昇した時に「自分の家計は耐えられるのか?」をあらかじめ想定しておくことです。
今回は、ローン残高3000万円・残りの返済期間5~30年のケースで、金利が0.5%~2.0%上昇した場合の月々の返済額がどれくらい増えるのかをシミュレーションします。
1. 固定金利の代表格「フラット35」の推移を確認
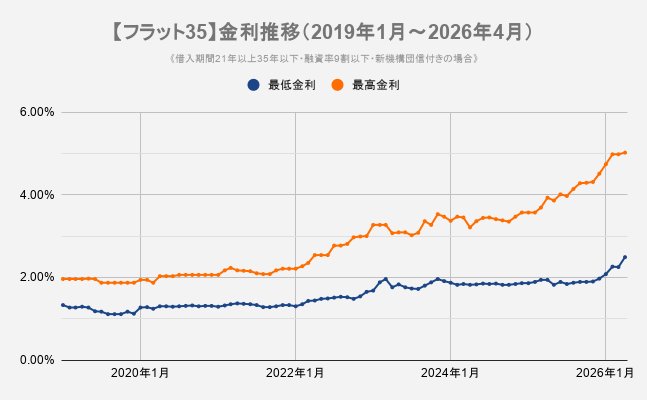
まずは、固定金利のベンチマークである「フラット35」の動きを確認しましょう。
最低金利・最高金利
- 2019年1月:1.330% 1.960%
- 2020年1月:1.270% 1.940%
- 2021年1月:1.290% 2.060%
- 2022年1月:1.300% 2.210%
- 2023年1月:1.680% 3.270%
- 2024年1月:1.87% 3.37%
- 2025年1月:1.86% 3.57%
- 2026年1月:2.08% 4.74%
- 2026年4月:2.49% 5.02%
グラフの通り、固定金利は一足先に上昇傾向にあります。「変動金利が上がってから固定に変えればいい」と考えていると、その時には固定金利がさらに高くなっていて、逃げ場がなくなっているリスクがあります。
2. 【残り返済期間別】金利上昇で月々の返済負担がどれくらい増えるかシミュレーション
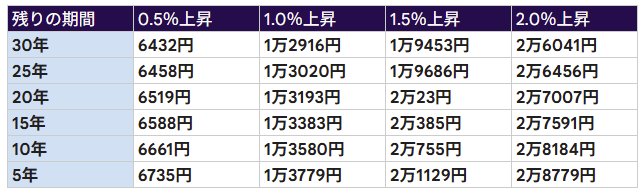
ローン残高3000万円、現在の金利0.5%の人が、金利上昇に直面した場合に、月々の返済負担がどれくらい増えるかをシミュレーションしてみます。
【シミュレーション】月々の返済額の「増額分」早見表2/2
LIMO編集部作成
残りの返済期間:金利が1.0%上昇した場合の月々の返済額の「増額分」
- 残り30年:1万3779円(年換算:約16.5万円)
- 残り20年:1万3383円(年換算:約16.0万円)
- 残り10年:1万3020円(年換算:約15.6万円)
- 残り 5年:1万2916円(年換算:約15.5万円)
住宅ローン残高3000万円で、残りの返済期間が30年の場合、金利が1.0%上がると月々1万3779円の負担増となります。
家計への影響は、金利上昇だけではありません。
以下の「3つの負担」が重なる時期を想定しておく必要があります。
1.「教育費」のピークとの重なり
お子様がいる家庭では、高校・大学への進学など、教育費の負担が最も重くなる時期と、金利上昇による返済額アップの時期が重なる「最悪のシナリオ」も想定されます。
2. 「住宅ローン控除」の終了による実質的な手取り減
住宅ローン控除の適用期間が終了すると、これまで戻ってきていた税金還付がなくなります。納める税金が増えるため、結果として「自由に使えるお金(手取り)」が減ることになります。
3. 「物価高」による生活費の圧迫
インフレにより、かつてと同じ生活水準を維持するだけでもコストが上がっています。
物価高で生活費も膨らんでいます。
こうしたさまざまなシチュエーションを想定をして、金利上昇により家計を維持できるかを考えておくことが大切です。
3. 固定金利へ切り替えるべき?
変動から固定(フラット35等)に切り替えると、目先の支払額は増えてしまいます。
しかし、それは「完済までの安心料」と捉えることもできます。
- 精神的な負担の軽減: 毎月のニュースに一喜一憂し、「金利が上がったらどうしよう」と不安になる時間がなくなります。
- 家計の安定化: 将来の教育費や老後資金の計画を、確実な数字(固定費)として管理できるようになります。
3.1 借り換えを検討すべき人
- 「金利ニュース」を見ると不安でストレスを感じる
- 月々の返済額が2万円増えると、貯金ができなくなる
- 返済期間がまだ20年以上残っている
4. まとめ
住宅ローンは数十年続く長い契約です。
「上がらないだろう」という楽観視だけで放置するのが一番のリスクとなります。
まずはこの記事でシミュレーションした早見表で自分の「増額分」を確認し、もしその金額が増えても生活が回るのか、今のうちにチェックしておきましょう。
関連記事
【残高4000万円】住宅ローン「変動金利」1%上がると返済額はいくら増える?負担増をシミュレーション
住宅ローン変動金利「金利上昇で月々の返済額はいくら増える?」ローン残高4000万円・残りの返済期間5~30年、金利が0.5%~2.0%上昇した場合の月々の返済額がどれくらい増えるのかをシミュレーションします。
【フラット35】11月資金受取分の金利は「3.81%〜5.73%」。同じ3500万円・35年で月々4万2253円違う
住宅金融支援機構の2026年11月資金受取分のフラット35は、金利が年3.810%から年5.730%。借入額3500万円・35年で、最低と最高の金利の月々の返済額を試算し、団信の上乗せも確認します。
【2026年11月最新】フラット35の金利は年3.810パーセントから!3000万円借りる前に知っておきたい「3つのポイント」と返済額の違い
住宅金融支援機構によると、2026年11月の【フラット35】の最も多い金利は、借入期間21年以上35年以下で年3.810%、【フラット20】で年3.490%でした。3000万円を35年で借りると毎月12万9435円、20年なら毎月17万3833円で、総返済額は20年のほうが約1264万円少なくなります。これから借りる人が、毎月の返済額と総返済額の両方で比べたい点を、FPの視点で整理します。
参考資料
和田 直子