
2026年もゴールデンウィークが過ぎ、日常の落ち着きを取り戻しつつある5月18日。連休の出費を振り返り、まもなく視野に入る「夏のボーナス」に向けて家計を整理するには最適なタイミングです。
年明けに「今年こそ資産形成を」と意気込みつつも、忙しさであっという間に時間が過ぎてしまった方も多いのではないでしょうか。
今年の折り返しが見えてきた今、家計見直しのヒントとしたいのが、J-FLEC(金融経済教育推進機構)の最新調査です。二人以上世帯の金融資産保有額は平均1940万円と前年から4割以上増加。この躍進は給与増ではなく、新NISAなどを通じた「株価上昇」や「配当収入」が支えていることが分かりました。
投資の有無が資産格差の決定打となる中、この平均値の急上昇を特別な目で見ているのが、リタイア準備のラストスパート期にある「50歳代」かもしれません。
本記事では、同調査から50歳代の貯蓄のリアルを紐解きつつ、新NISAのシミュレーションや、最新の調査から見えた「住宅ローン返済と資産形成の両立」の実像に迫ります。
1. 【50歳代のリアルな貯蓄事情】平均1908万円の裏にある「運用の有無」
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」によると、50歳代の二人以上世帯における金融資産保有額は平均1908万円となっています。
一見すると十分な水準に見えますが、中央値は700万円にとどまり、平均との差は1200万円以上に開いています。
また、金融資産を保有していない世帯(貯蓄0円)は18.2%存在する一方で、3000万円以上を保有する世帯も18.8%にのぼり、50歳代の貯蓄状況は「二極化」が進んでいることが分かります。
ここで注目すべきなのが、金融資産が増加した背景です。
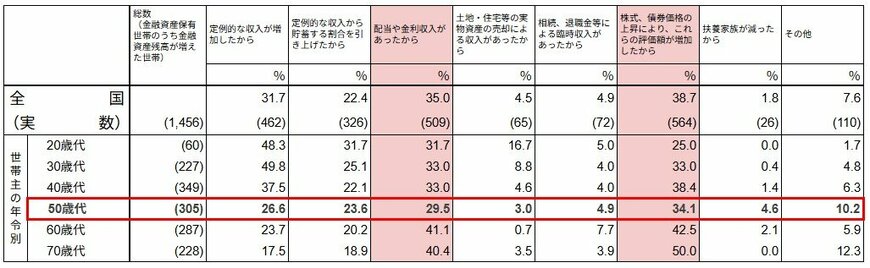
全体(20歳代~70歳代)では、「株式・債券価格の上昇(38.7%)」や「配当・金利収入(35.0%)」が上位に挙げられており、資産形成の中心が「労働による貯蓄」から「資産運用」へと移行している様子がうかがえます。
これを50歳代に絞って見ていきましょう。
1.1 50歳代・二人以上世帯の「資産が増えた理由」
- 定例的な収入が増加したから:26.6%
- 定例的な収入から貯蓄する割合を引き上げたから:23.6%
- 配当や金利収入があったから:29.5%
- 土地・住宅等の実物資産の売却による収入があったから:3.0%
- 相続、退職金等による臨時収入があったから:4.9%
- 株式、債券価格の上昇により、これらの評価額が増加したから:34.1%
- 扶養家族が減ったから:4.6%
- その他:10.2%
この結果を見ると、「給与の増加」よりも「運用による収益」の影響が大きいことが分かります。
役職定年などにより収入の伸びが緩やかになる50歳代では、資産を増やす手段が「働いて稼ぐ」から「資産に働いてもらう」方向へ移りつつあるといえるでしょう。
新NISAを活用し、手元の資金をどのように運用していくかが、セカンドライフの格差を分ける一因になる可能性があります。
次章では、制度開始から3年目を迎えた「新NISA」の基本的な仕組みについて整理していきます。
2. 【新NISAの基本】「成長投資枠+つみたて投資枠」を併用できる生涯非課税制度
まずは、新NISAの概要を確認しておきましょう。
NISAは、本来であれば運用益に20.315%の税金がかかるところを、非課税で運用できる制度です。
この制度は2014年に開始され、2024年から内容が見直された「新NISA」へと移行しています。
2.1 新NISAの「成長投資枠」と「つみたて投資枠」の違いは何?
次に、新NISAの「成長投資枠」と「つみたて投資枠」の違いは何かを見ていきましょう。
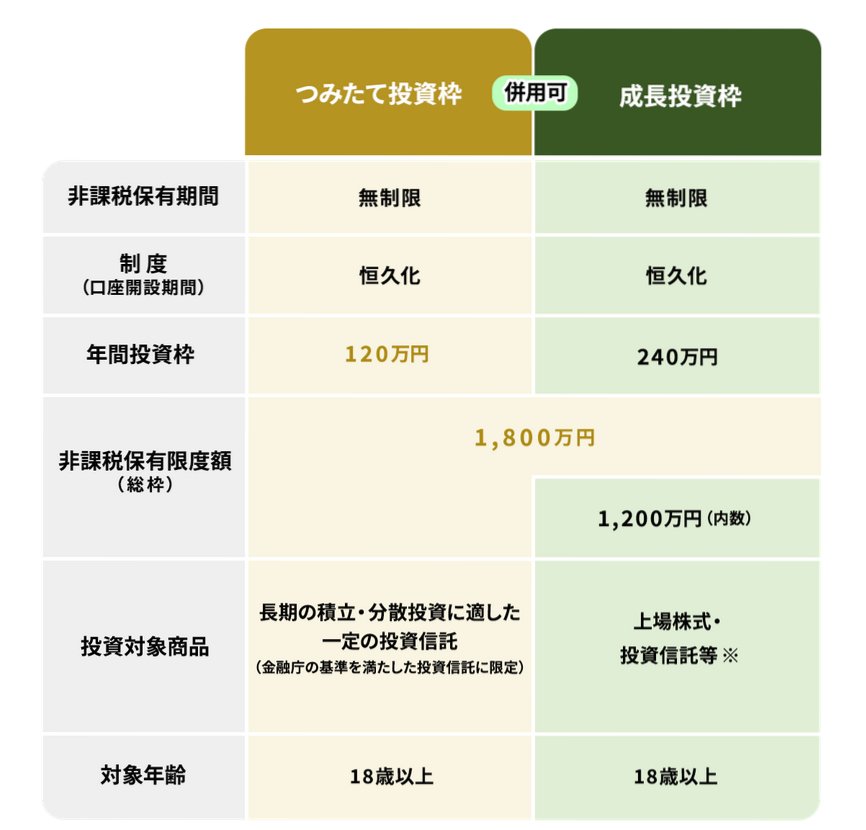
新NISA「成長投資枠」
- 年間投資上限額:240万円
- 非課税保有期間:無期限
- 投資対象商品:上場株式・投資信託など
新NISA「つみたて投資枠」
- 年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象商品:投資信託やETF
非課税保有限度額(総枠):1800万円(うち成長投資枠1200万円)※枠の再利用が可能
新NISAの大きな特徴は、売却益や配当金といった運用益にかかる約2割の税金が非課税になる点です。
運用で得た利益に税金がかからないため、資産形成を進めるうえで検討する価値のある制度といえるでしょう。
また、「つみたて投資枠」と「成長投資枠」は併用が可能で、資金状況や目的に応じた使い分けができます。
毎月コツコツ積み立てたい場合は「つみたて投資枠」、まとまった資金を活用したい場合は「成長投資枠」といった形で選択できる点も特徴です。
さらに、非課税で保有できる期間が無期限となったことで、長期的な運用にも取り組みやすい制度となっています。
3. 【新NISA】15年間「毎月5万円の積立投資」!想定利回り年率1~5%でシミュレーション
ここでは、具体的な数値を用いてシミュレーションを行い、実際に運用した場合にどの程度の資産額になるのかを確認していきます。
- 期間:50歳から65歳までの15年間
- 積立額:毎月5万円
- 年利:1~5%
3.1 「毎月5万円」×15年×想定利回り「年率1~5%」の試算結果をチェック
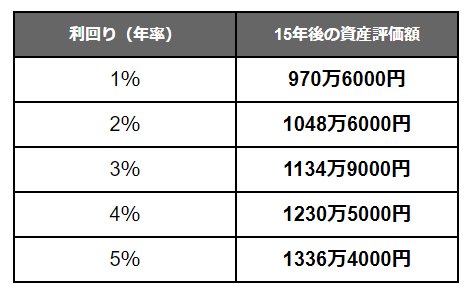
想定利回り:資産評価額※元本は900万円
- 年1%:970万6000円
- 年2%:1048万6000円
- 年3%:1134万9000円
- 年4%:1230万5000円
- 年5%:1336万4000円
元本900万円を年1〜2%で運用した場合、最終的な資産額はおおよそ1000万円前後になると見込まれます。
一方で、年4%で運用できた場合は約1200万円、年5%であれば1300万円を上回る水準となり、利回りの違いによって結果には大きな差が生じます。
ただし、利回りはあらかじめ確定しているものではなく、投資には元本割れのリスクがある点には注意が必要です。
どの程度のリスクを許容できるかは人それぞれ異なるため、複数のシミュレーションを行いながら、自分に合ったリスク水準で運用を検討することが大切です。
4. 【住宅ローンと資産形成の両立】ペアローン世帯に学ぶ「二兎を追う」家計の実像
資産形成を進めるうえで、50歳代をはじめ多くの現役世代が抱える大きな課題が「住宅ローンの返済」です。返済と運用の「二兎を追う」ことは可能なのでしょうか。
2026年4月28日に三井住友トラスト・資産のミライ研究所が公表した調査(1万人対象、2026年1月実施)によれば、近年、住宅ローン返済と並行して資産形成に取り組む「両立派」が増加しています。
4.1 ライフプランの策定とNISA活用で「老後」に備える
特に注目すべきは、夫婦でローンを組む「ペアローン世帯」の堅実な姿勢です。
調査によると、直近でローンを組んだペアローン世帯の約半数がライフプランを「立てている・ある程度立てている」と回答しました。これは単独ローン世帯よりも約10ポイント高い数字です。
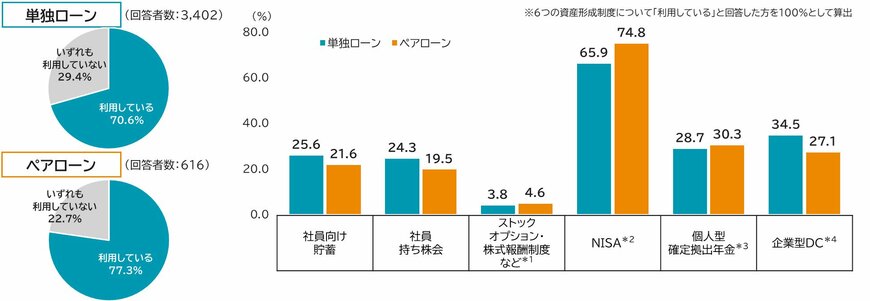
また、年間200万円以上の資産形成を行っている割合は、同じ世帯年収帯で比較してもペアローン世帯の方が高く(単独ローン19.0%に対しペアローン26.6%)、NISAの利用率もペアローン世帯で約75%に達しています。
彼らが資産形成を行う最大の目的は、単独ローン・ペアローンともに「老後資金のため」がトップでした。
借入金額が大きくなりがちなペアローン世帯ですが、ライフプランをしっかりと策定し、NISAなどの制度を活用して将来への備えを怠らない計画性がうかがえます。住宅ローンは「どう借りるか」だけでなく、「どう返しながら、どんな未来を築いていくのか」を考え続けることが重要だといえるでしょう。
5. まとめにかえて
連休の熱気も冷め、2026年もまもなく折り返し地点を見据える時期に入りました。
J-FLECの調査や三井住友信託銀行のアンケート結果が示すように、ライフプランの策定と「投資の有無」が、将来の資産格差を分かつ決定的な要因となりつつあります。
住宅ローンという大きな負債を抱えながらも、NISAなどを活用して老後に向けた準備を計画的に進める「両立派」の姿は、ラストスパート期にある50歳代にとっても大きなヒントになるでしょう。
もちろん、投資には相場変動による元本割れのリスクも伴います。ご自身のリスク許容度を見極める冷静な判断力も不可欠です。
新NISAが3年目を迎えた今年、日常のペースを取り戻したこの「5月」というタイミングで、将来の自分を助けるための家計の総点検を始めてみてはいかがでしょうか。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)のポイント」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 金融庁「つみたてシミュレーター」
- 金融庁「NISAを知る」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
-
三井住友信託銀行株式会社「返済しながら資産形成 二兎追う家計の実像とは?三井住友トラスト・資産のミライ研究所が住宅ローンについてのアンケート結果を公表」
マネー編集部NISA班