2025年に団塊の世代がすべて75歳以上の後期高齢者となり、日本は超高齢社会の大きな節目を迎えました。
新年度がスタートし、生活環境や家計の見直しを意識する人も増えるこの時期。長寿社会を生きる私たちにとって、年金や貯蓄への不安は依然として身近な課題です。
どのような資産活用を望む場合でも、まず把握しておくべきなのは日々の家計収支という「現実」です。
現在の70歳代世帯では、公的年金だけで生活費をすべてまかなうことは難しく、月々数万円単位の不足が生じているケースが一般的です。
こうした不足分を補いながら、望む暮らしを維持していくためには、現在の貯蓄が十分かどうか、そしてそれをどのように計画的に活用していくかという視点が欠かせません。
本記事では、最新の調査データをもとに、70歳代前半(70歳~74歳)世帯の「リアルな家計収支」を確認したうえで、今のシニア世代の年金事情や貯蓄額の実態について解説していきます。
1. 【70歳代前半】ふたり以上の無職世帯〈70歳~74歳〉ひと月の生活費って平均どのくらい?
では、70歳代の暮らしとは具体的にどんなものでしょうか。ここでは、毎月いくら不足し、どれくらいの貯蓄で補っているのかという具体的な数字を元に考えていきたいと思います。
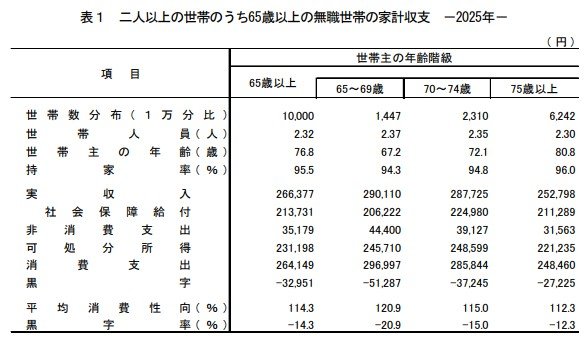
まず、総務省統計局が公表した「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、70歳代前半(70歳~74歳)、無職二人以上世帯の生活費の実態を見ていきましょう。
平均世帯主年齢は72.1歳、持ち家率は94.8%です。
1.1 「70歳代前半のふたり以上世帯」支出・収入・家計収支
毎月の家計収支
- 実収入: 28万7725円
- うち社会保障給付(主に公的年金給付): 22万4980円
- 実支出:32万4971円
- 消費支出: 28万5844円(生活費全般)
- 非消費支出: 3万9127円(直接税や社会保険料など)
家計収支(差額):▲3万7245円(赤字)
平均消費性向(※1):115.0%
調査によると、70歳〜74歳の無職世帯では収入を支出が上回り、毎月約3万7000円の赤字が出ています。
公的年金などの収入だけでは生活費を賄えず、不足分を貯蓄から毎月4万円弱のペースで補っている現状がうかがえます。 この「毎月の赤字をどう補填するか」が、老後の不安を解消するための大きな鍵となるでしょう。
1.2 特徴1:住居費の負担は軽いが、赤字は続く
この年代では持家の割合が非常に高く、持ち家率は94.8%にのぼります。シニア世代全般の傾向として、毎月の「住居費」自体はかなり低い水準に抑えられていると考えられます。
住宅費という固定支出が小さいことはこの世代の強みですが、それでもなお毎月3万7000円以上の赤字が生じているという点は、しっかり見据えておくべき現実です。
※1:平均消費性向……可処分所得(いわゆる「手取り収入」)に対する消費支出の割合
※2:エンゲル係数……消費支出に占める食料費の割合
1.3 特徴2:物価高の影響と、やがて訪れる「75歳の壁」
この統計データでは食費や光熱費といった細かい支出の内訳までは公表されていませんが、生活費全般にあたる「消費支出」の合計は毎月28万5000円を超えています。
昨今続く物価高騰は、こうした年金中心の家計にじわじわと影響を与えていると考えられます。
また、現在の生活費には、本格的な介護費用が含まれていないケースが多い点にも注意が必要です。
さらに、75歳以上になると後期高齢者医療制度に加入します。この制度では所得状況によって医療費の窓口負担割合が変わる可能性があり、医療費の負担がさらに増えるケースもあります。
このように、高齢期が進むにつれてインフレによる生活費の増加や、医療・介護の支出が増える可能性を踏まえ、将来を見据えた準備を進めておくことが重要になります。
そこで次に、リタイア後の生活を支える柱となる「年金」と「貯蓄」の状況について詳しく確認していきましょう。
2. 【70歳代前半】年金水準はいくら?(70歳~74歳)国民年金・厚生年金の平均月額
公的年金は、高齢世帯の生活を支える重要な収入源です。
ここでは、70歳から74歳までの各年齢における平均年金月額について、国民年金(老齢基礎年金)のみを受給するケースと、厚生年金を受け取るケースに分けて確認します。
なお、厚生年金の年金額には、国民年金(基礎年金)の部分も含まれている点に留意してください。
2.1 【厚生年金・国民年金】70歳代前半(70〜74歳)の平均月額

厚生年金(国民年金部分を含む)
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
国民年金
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
例えば、夫が厚生年金を受給し、妻が国民年金のみを受け取る場合、夫婦の年金収入は合計で月20万~21万円程度が平均的な目安となります。
この金額は、先に紹介した家計収支における「社会保障給付(22万4980円)」と概ね同水準です。
しかし、毎月の生活費全般(消費支出)が約28万5000円かかっている現実を踏まえると、平均的な年金を受け取れていたとしても、それだけでは毎月の家計が赤字になってしまうことがよくわかります。
2.2 年金からも天引きされるお金がある!
さらに、この年金額がそのまま手取りになるわけではありません。
家計収支データの「支出」に含まれているように、年金からは所得税や住民税のほか、介護保険料や後期高齢者医療保険料などの社会保険料が原則として天引きされます。
老後の生活費を年金に頼る場合でも、税金や社会保険料の負担がある点は理解しておく必要があります。
3. 【いまどきシニア】65歳以上・二人以上世帯「貯蓄はいくらある?」平均額の実態
年金だけで生活費をすべて賄うのが難しい場合、差額を補う役割を果たすのが貯蓄です。
ここでは、世帯主が65歳以上の「無職世帯(二人以上)」に焦点を当て、貯蓄額の推移や資産の内訳を確認していきます。

3.1 【65歳以上の無職二人以上世帯】平均貯蓄額の推移をチェック
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
世帯主が65歳以上の無職二人以上世帯では、2019年と2020年の貯蓄額は2200万円台で推移していました。
その後、2021年には2300万円台に増え、2023年には2500万円を超えています。2024年にはさらに増加し、平均2560万円となりました。
2024年時点の資産構成を見ると、最も大きな割合を占めるのは定期性預貯金で859万円(33.6%)です。次いで普通預金などの通貨性預貯金が801万円(31.3%)、株式や投資信託などの有価証券が501万円(19.6%)となっています。
このように、貯蓄の中心は依然として預貯金ですが、一定割合を有価証券などの金融資産が占めています。
4. 75歳からの「後期高齢者医療制度」医療費自己負担割合《1割~3割》所得のボーダーラインも予習
さて、75歳になるとすべての人が後期高齢者医療制度の加入者となります。この後期高齢者医療制度では、前年の所得状況に応じて、医療費の自己負担割合が決まります。
原則は1割負担ですが、医療費増大への対応として、2022年10月から一定以上の所得がある人は2割負担となりました。
4.1 負担割合と判定基準
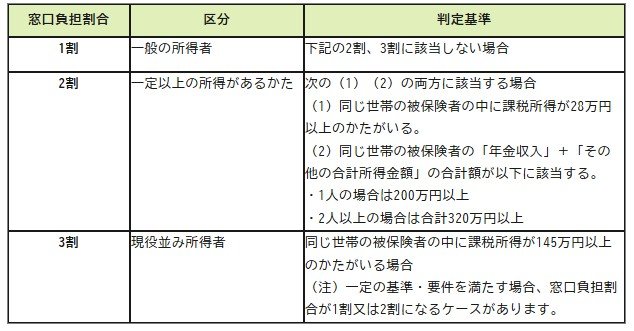
- 1割:現役並み所得者、2割該当者に該当しない方
- 2割:一定以上の所得がある人:下記1、2の両方に該当する場合
- 同じ世帯の被保険者の中に課税所得が28万円以上の人がいる
- 同じ世帯の被保険者の「年金収入」+「その他の合計所得金額」の合計額が以下に該当する。(1人の場合は200万円以上、2人以上の場合は合計320万円以上)
- 3割:現役並み所得者
- 同じ世帯の被保険者の中に課税所得が145万円以上のかたがいる場合(注)一定の基準・要件を満たす場合、窓口負担割合が1割又は2割になるケースがある
2割負担への移行を緩和する特例措置は、2025年9月末で終了しています。今後は、医療費の自己負担が増える高齢者世帯がさらに増えると見込まれます。
医療費負担の増加は、貯蓄の取り崩しを加速させる要因にもなります。
家計管理や老後資金計画を考えるうえでは、自身の負担割合を定期的に確認しておくことが重要です。
5. 【70歳代】ゆとりある生活との差
生命保険文化センターの「2025(令和7)年度 生活保障に関する調査」によれば、夫婦2人で暮らす場合の老後の「最低日常生活費」は平均23万9000円、「ゆとりある老後生活費」は平均39万1000円とされています。
一方、今回見てきた家計データでは、実収入はおよそ27万5000円です。最低限の生活費は上回っているものの、ゆとりある生活に必要とされる水準とは、月額で10万円以上の差が生じています。
住居費が低く抑えられていることなどから、日常生活そのものは維持できる世帯が多いと考えられますが、旅行や趣味、交際費などを含めた「ゆとり」のある暮らしを実現するには、一定の追加資金が必要になるのが現実です。
さらに、食費の割合が高い家計構造では、物価上昇の影響を受けやすい点にも注意が必要でしょう。加えて、今後は医療費や介護費が増える可能性もあり、生活費が現在よりも膨らむことも想定されます。

生命保険文化センターの同調査を見ると、「ゆとりある老後生活費」は2016年以降、上昇傾向が続いています。物価の上昇や生活スタイルの変化を背景に、老後に必要とされる資金は徐々に増えている状況です。
こうした環境のなかで、長く続く老後を見据える際には、健康寿命だけでなく「資産寿命」をいかに延ばすかという視点も欠かせません。
6. 【70歳代】まとめにかえて|老後家計の現実
ここまで見てきたように、70歳代の家計の特徴をご紹介してきました。
こうした収入・支出・資産の状況を踏まえると、老後の生活は「年金だけ」で完結するものではなく、貯蓄の取り崩しや資産運用を含めた総合的な家計管理が重要になることが見えてきます。
人生100年時代といわれる今、長い老後を安心して過ごすためには、資産の使い方や取り崩し方を早い段階から考えておくことが大切です。公的年金の繰下げ受給など制度面の選択肢も含め、将来の暮らしを見据えた資金計画を立てていくことが、老後の安心につながるでしょう。

参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」
- 総務省統計局「家計調査 用語の解説」
- 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」
- 厚生労働省年金局「令和6年度厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査 貯蓄・負債編 2024年 〔二人以上の世帯〕」(第8-10表)
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」
マネー編集部貯蓄班