
2026年3月、本格始動した第2次高市内閣が打ち出した新たな経済政策が注目を集めています。
物価高騰への対策として、家計を直接支援する「給付付き税額控除」と、日々の食費負担を軽減する「食料品の消費税ゼロ」という2つの大きな柱が示されました。
2月には制度設計のための国民会議もスタートし、議論が本格化しています。この記事では、最新の動向を踏まえ、制度の仕組みや導入スケジュールについて詳しく解説します。
1. 【給付付き税額控除】導入はいつ?2026年2月26日に「第1回 社会保障国民会議」開催

制度設計の核となる「第1回 社会保障国民会議」が、2026年2月26日に開催されました。
この会議には各党の関係者や有識者が集まり、制度導入に向けた具体的なロードマップが示されつつあります。
1.1 制度導入に向けた今後のスケジュール案
- 2026年夏まで:社会保障国民会議にて中間報告を取りまとめ、制度の骨子を閣議決定する見通しです。
- 2026年秋:臨時国会に関連法案を提出し、審議を開始する予定です。
- 2027年初頭以降(予測):本格導入に先立ち、食料品の消費税を「0%」にする措置が先行して開始される可能性があります。
高市総理は「中・低所得者層の負担軽減は喫緊の課題」との認識を示しています。その上で、2年間の期間限定で飲食料品の税率をゼロにする案について、赤字国債に依存しない財源を確保しつつ検討を進めていることを明らかにしました。
2. 「給付付き税額控除」とはどんな制度?その仕組みを解説
給付付き税額控除は、納める所得税から一定額を引く「税額控除」と、現金を直接受け取れる「給付」の2つの要素を組み合わせた新しい制度です。
この制度の最大の特徴は、所得税額よりも税額控除額が大きい場合、控除しきれなかった差額が現金として支給される点にあります。
この仕組みにより、所得が少なく納税額が低い方や、所得が基準に満たず所得税が非課税の世帯にも、経済的なサポートが届くよう設計されています。
所得の水準によって、受けられる支援は「税額控除のみ」「税額控除と現金給付の併用」「現金給付のみ」という、主に3つのパターンに分かれます。
ここからは、具体的な例を用いてそれぞれのケースを詳しく見ていきましょう。
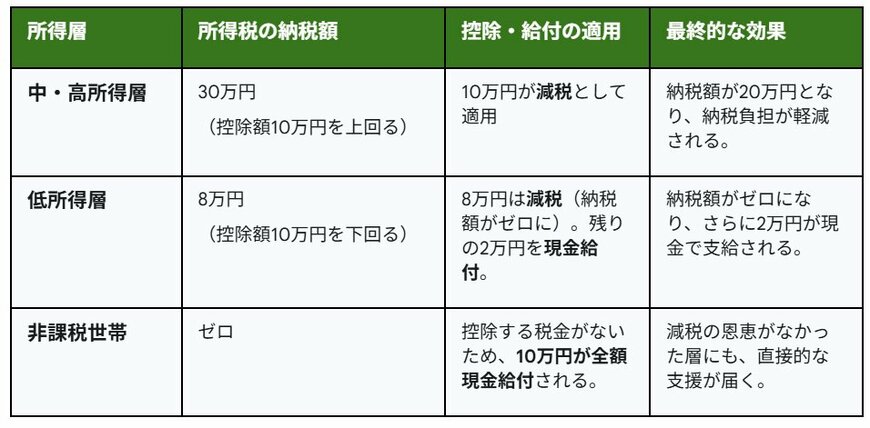
2.1 【具体例】控除額10万円でどう変わる?所得層別の3パターンをシミュレーション
2/2
出所:LIMO編集部作成
パターン1:中・高所得層の場合
このパターンは、所得税の納税額が設定された控除額よりも多い層が対象です。
- 所得税の納税額:30万円(控除額10万円を超えるケース)
- 適用内容:控除額である10万円の全額が税額控除として、納税額から直接引かれます。
- メリット:納税額が実質的に20万円となり、税負担が軽減されます。
パターン2:低所得層の場合
所得税の納税額が、設定された控除額に届かない層がこのケースに該当します。
- 所得税の納税額:8万円(控除額10万円未満のケース)
- 適用内容:まず納税額である8万円が減税されて納税は不要になります。その上で、控除しきれなかった差額の2万円が現金で支給されます。
- メリット:所得税の支払いが免除されるだけでなく、2万円の現金を直接受け取ることが可能です。
パターン3:非課税世帯の場合
所得が基準額を下回り、所得税の納税義務がない世帯がこのパターンの対象です。
- 所得税の納税額:0円のケース
- 適用内容:所得税の納税がないため税額控除は適用されません。代わりに、控除額の10万円が全額現金で支給されます。
- メリット:これまでの減税措置では支援の対象外だった世帯にも、直接的な経済的サポートが届くことになります。
※2026年3月時点では、控除額などの具体的な内容はまだ決まっていません。
3. なぜ政府は「給付付き税額控除」を重視するのか?3つの理由を深掘り
政府は、即効性が見込める「一律現金給付」ではなく、制度設計に時間のかかる「給付付き税額控除」を政策の柱としました。迅速な対応も大切ですが、高市総理が「丁寧な仕組みづくり」を重視する背景には、日本の税制を根本から見直そうという強い意志がうかがえます。
この制度は単なる一時的な対策にとどまりません。その背景にある3つの重要な役割について見ていきましょう。
3.1 理由1:一時的な支援で終わらない「持続可能な仕組み」の構築
現金給付には、スピーディーに実行でき、支援効果をすぐに体感しやすいという利点があります。
しかし、その多くは一度限りの暫定的な措置で終わってしまう傾向にあります。
さらに、所得が高く必ずしも支援を必要としない層にも一律で支給されるため、財源の効率的な配分や制度の持続可能性という点で課題がありました。
3.2 理由2:従来の減税では届かなかった「低所得層」への支援
これまでの所得税減税には、「所得税を納めている人でなければメリットを受けられない」という根本的な問題点がありました。
減税は納付する税額を減らすことを目的としています。そのため、所得が低く納税義務のない非課税世帯はその恩恵を受けられず、最も支援を必要とする層が対象外となってしまう課題がありました。
前述の通り、「給付付き税額控除」は、税額控除でカバーしきれない分を現金で補填する仕組みです。
この仕組みによって、所得税の納税額が0円の非課税世帯にも、設定された支援額が全額自動で支給されるようになります。
これによって、従来の減税策では困難だった低所得世帯への支援が実現します。同時に、所得がある層にも減税という形でメリットがあるため、より幅広い層をカバーする制度といえます。
3.3 理由3:消費税の負担が重い問題を解決する「逆進性の解消」
消費税には、所得が低い人ほど収入に占める税負担の割合が大きくなる「逆進性」という問題があります。
【負担感の例】
年収1000万円の人: 100万円の消費で税金10万円(収入の1%)
年収300万円の人: 100万円の消費で税金10万円(収入の約3.3%)
同じ金額の買い物をしても、家計への影響にはこれだけの違いが生じます。給付付き税額控除は、低所得者層に対して実質的に「支払った消費税の一部を還付する」ような役割を担います。
この制度によって消費税が持つ不公平感を緩和し、「税の再分配機能」を正常に働かせることが、政府の大きな目的の一つです。
4. まとめ
一律給付が「目先の安心」を提供するのに対し、給付付き税額控除は「将来を見据えた公平な仕組み」を構築するものです。
この制度が本格的に稼働すれば、物価上昇にも対応できる、より強固な家計の基盤が築かれることでしょう。
※当記事は再編集記事です。


参考資料
- 首相官邸「高市内閣総理大臣記者会見(2月18日)」
- 自由民主党「高市内閣総理大臣記者会見(2月18日)」
- 財務省「資料(諸外国の制度について)」
- 厚生労働省「給付付き税額控除の概要(例)」
- 国税庁「給付付き税額控除制度の執行上の課題について」
- 首相官邸「政府与党連絡会議」
- 首相官邸「社会保障国民会議」
- 内閣官房「社会保障国民会議(議事録)第1回 令和8年2月26日(木)」
- LIMO「【給付付き税額控除】いつ頃はじまる?所得税ゼロの非課税世帯は「現金給付」に。制度スタートまでは「食料品の消費税率ゼロ%」でつなぐ」
マネー編集部社会保障班