
3月は年度の節目にあたり、長年勤めた会社を退職して新しい生活を始める方が増える季節です。
その際に避けて通れない手続きが「健康保険の切り替え」です。
日本の公的医療保険は「国民皆保険」が原則であり、会社を辞めた後の選択肢は主に3つあります。
「健康保険の任意継続」「国民健康保険(国保)への加入」、そして「家族の健康保険の被扶養者になる」ことです。
年間収入見込みが130万円未満(60歳以上や障がいのある方は180万円未満)といった要件を満たせるなら、家族の扶養に入るのが最も経済的負担を抑えられます。
しかし、再就職の予定があったり収入状況によっては、この選択が難しいケースも少なくありません。
そこでこの記事では、公的な一次資料を基に「任意継続と国民健康保険は、結局どちらが安くなるのか?」という疑問にお答えします。
年収や家族構成によっては年間で数十万円もの差が生じることもあるため、損をしないための判断基準を詳しく解説していきます。
1. 国民健康保険料の計算方法とは?「家族の人数」が負担増につながる仕組みを解説
国民健康保険(国保)は、お住まいの市区町村が運営主体となる保険制度です。
会社員時代に加入していた社会保険とは、保険料の計算方法が根本的に異なります。
1.1 保険料の構成について
国保の保険料は世帯単位で計算されます。
前年の所得に応じて算出される「所得割」のほかに、世帯の加入者数に応じてかかる「均等割」、そして1世帯ごとに定額で課される「平等割」などが合算されて決まります。
1.2 扶養という考え方が存在しない
国保には社会保険のような扶養制度がありません。
そのため、家族が1人増えるごとに「均等割」がその人数分だけ加算され、世帯全体の保険料が高くなる仕組みになっています。
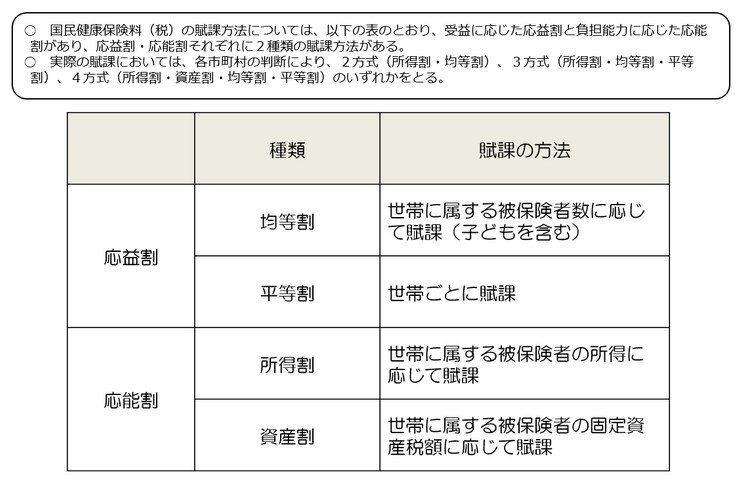
このように、国保の保険料は所得だけでなく、世帯に属する被保険者の人数(均等割)なども合計して算出されるため、扶養している家族が多い世帯ほど負担が重くなりやすい傾向があります。
2. 健康保険の任意継続は高年収層にメリット?保険料に「上限」がある仕組みを解説
健康保険の任意継続とは、退職前に加入していた健康保険組合や協会けんぽに、最長で2年間継続して加入できる制度です。
2.1 保険料は全額が自己負担に
在職中は保険料を会社と折半していましたが、退職後はこれまで会社が負担していた事業主負担分も含めて、全額を自分で納付する必要があります。
2.2 報酬月額に上限が設けられている
任意継続の大きな特徴として、保険料を計算する際の基礎となる「標準報酬月額」に上限が設定されている点が挙げられます。
2.3 協会けんぽの事例
全国健康保険協会(協会けんぽ)の場合、令和8年度の標準報酬月額の上限は32万円と定められています。
この金額は、全加入者の平均給与(令和7年9月末時点)を基に算出されたものです。
そのため、在職中の月収が50万円や80万円だった方でも、保険料は「32万円」を基準として計算されます。
所得に応じて保険料が決まる国民健康保険と比較して、支払額を大幅に抑えられる可能性があるのはこのためです。
このように、協会けんぽなどでは在職時の給与が高かった人でも「標準報酬月額の上限」が適用されるため、所得に完全に連動する国保よりも保険料が割安になるケースがあります。
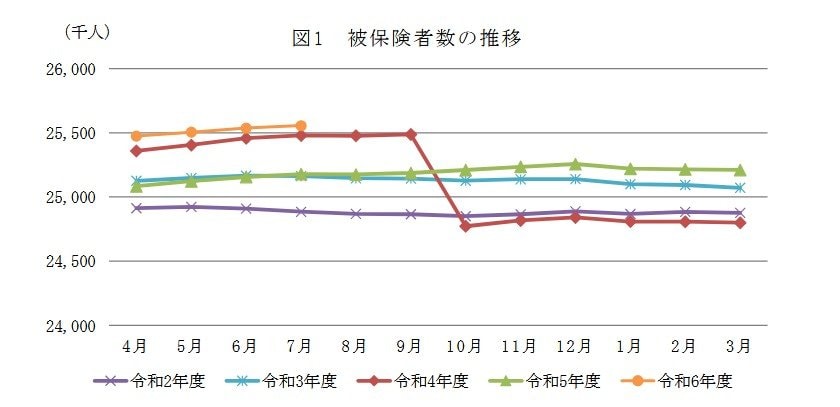
ちなみに、全国健康保険協会の「協会けんぽ月報(概要)(令和6年7月)」によると、令和6年7月末時点での被保険者全体(2555万6000人)のうち、任意継続を選択しているのは20万2000人で、全体の約0.8%に留まっています。
この数字は、多くの人が退職後に別の選択肢を選んでいる実態を示しており、ご自身の状況で任意継続が本当に有利になるのか、慎重に見極めることが重要です。
3. 「任意継続と国民健康保険」どちらがお得?保険料を比較する3つの判断ポイント
退職後の健康保険で最も迷いやすい「任意継続」と「国民健康保険」のどちらを選ぶかについては、以下の3つの判断基準を基にご自身の状況を整理してみることをおすすめします。
3.1 ①扶養家族がいる場合は「任意継続」が有利なことが多い
任意継続では、追加の保険料を支払うことなく家族を「被扶養者」として加入させ続けることができます。
一方、国民健康保険では家族全員分の均等割が加算されるため、扶養する家族が多いほど、任意継続の方が年間の総支出を抑えやすくなる可能性があります。
3.2 ②「会社都合」での退職なら国民健康保険を検討
倒産や解雇といった「非自発的失業者」に該当する方は、申請によって国民健康保険料の算定基礎となる給与所得を100分の30(7割減)として計算してもらえる軽減制度があります。
この特例が適用されると、保険料が全額自己負担となる任意継続よりも安くなる可能性が高いです。
3.3 ③3月に退職する方が注意すべき「所得反映のタイムラグ」
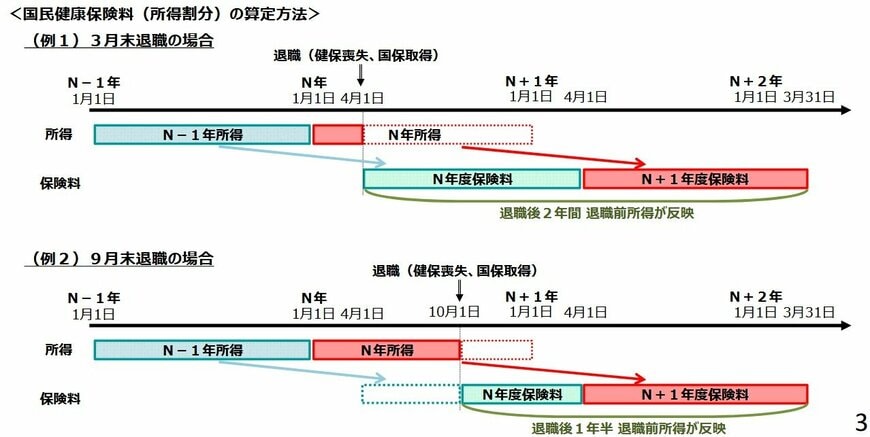
特に3月に退職した場合、退職後しばらくの間は、国民健康保険料が現役時代の高い所得に基づいて請求されます。
任意継続制度は、こうした退職直後の急激な負担増を和らげる(激変緩和)という役割も担っています。
4. 退職後の健康保険、手続きは20日以内!家計を守るための賢い選択とは
今回は、退職後の健康保険料をいかにして抑えるか、公的な一次資料の調査結果を基に解説しました。
結論として、健康保険の選択に「唯一の正解」というものはなく、ご自身の「年収・家族構成・退職理由」といった条件の組み合わせによって最適な答えは異なります。
会社員時代は会社が保険料の半分を負担してくれていたという事実に改めて気づき、全額自己負担の重さに驚く方も少なくありません。
だからこそ、退職を決めたら、まずはお住まいの市区町村の国保担当窓口と、現在加入している健康保険組合の両方で「自分の場合は保険料がいくらになるか」を具体的に試算してもらうことが大切です。
任意継続の申請期限は、退職日の翌日からわずか20日以内と非常に短く設定されています。
新しい門出にあたり、賢い選択で家計の不安を解消し、前向きな一歩を踏み出してみてはいかがでしょうか。
※当記事は再編集記事です。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。


参考資料
- 厚生労働省「国民健康保険の保険料・保険税について」
- 全国健康保険協会「協会けんぽ月報(概要)(令和6年7月)」
- 厚生労働省「任意継続被保険者制度について」
- 厚生労働省「各保険者の比較(令和4年度)」
- 全国健康保険協会「【健康保険】令和8年度の任意継続被保険者の標準報酬月額の上限について」
- LIMO「【徹底比較】任意継続 vs 国民健康保険「結局どっちが安くなる?」3つの判断基準!退職後の固定費を最小限に。」
マネー編集部社会保障班