
「人生100年時代」といわれる今、現役時代のキャリア形成が老後の受給額にどれほどの差を生むのか、不安を感じている方も多いのではないでしょうか。
物価高騰が家計を圧迫する中、2026年度(令和8年度)の年金額がプラス改定となることは明るいニュースですが、実際にいくら受け取れるかは、ひとりひとりの現役時代の過ごし方により大きく異なります。
厚生労働省の最新データによると、厚生年金の平均額は15万円台。しかし、加入期間や働き方によっては、この平均を大きく下回るケースも少なくありません。
将来の生活設計を立てるためには、まず「自分の働き方が将来にどう反映されるのか」という仕組みを正しく理解することが欠かせません。
この記事では、2026年度の最新年金額や支給スケジュールを整理するとともに、厚生労働省が提示した「5つのライフコース別受給例」から見える働き方の影響を詳しく解説します。
あわせて、年金受給世代が知っておきたい、2026年分からさらに便利になる「確定申告」の最新ルールについても触れていきます。
1. 公的年金のキホン《国民年金+厚生年金》年金制度は2階建て
日本の公的年金には、老齢年金の他、ケガや病気で仕事や生活などが制限されるようになった場合に受給できる「障害年金」、一家の生計の担い手にまさかのときがあった場合に受給できる「遺族年金」という、3つの保障機能があります。
「年金」と聞くと、リタイア後に受け取る「老齢年金」をイメージする人が多いかもしれませんね。
1.1 年金制度は「国民年金+厚生年金」の2階建て構造
「2階建て構造」と呼ばれるそのしくみは、1階部分の「国民年金(基礎年金)」と2階部分の「厚生年金」から成り立ち、現役時代の働き方や過ごし方が、将来の年金水準を大きく左右する性質を持っています。
ここでは、「国民年金」と「厚生年金」の基本とあわせて、それぞれの「老齢年金の受給額」についても整理しておきましょう。

1.2 1階部分《国民年金》
加入対象者は?
- 原則として日本に居住する20歳から60歳未満の全員(職業や国籍は問わない)
年金保険料は?
- 全員一律、ただし年度ごとに改定あり(※1)
老齢年金の受給額は?
- 保険料を全期間(480カ月)納付すれば、65歳以降で満額(※2)の老齢基礎年金を受給できる
※1 国民年金保険料:2026年度月額は1万7920円
※2 国民年金(老齢基礎年金)の満額:2026年度月額は7万608円
1.3 2階部分《厚生年金》
加入対象者は?
- 会社員や公務員、またパート等で特定適用事業所(※3)に働き一定要件を満たした人(国民年金に上乗せで加入)
年金保険料は?
- 収入に応じて(上限あり)変わる(※4)
老齢年金の受給額は?
- 加入期間や納付した保険料により個人差が出る
このように、国民年金と厚生年金では、加入対象となる人、年金保険料の決まり方、老齢年金額の計算方法などが異なります。
そのため、現役時代の年金加入履歴により、実際に受け取る老齢年金額にはおのずと個人差が出てくるのです。
※3 特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
1.4 【年金カレンダー】2026年の年金支給日はいつ?
公的年金は、原則として「偶数月の15日(※5)」に、支給月の前々月分と前月分の2カ月分を合算して支給されます(後払い方式)。
2026年の「年金支給日」と「支給対象」の年金は以下の通りです。
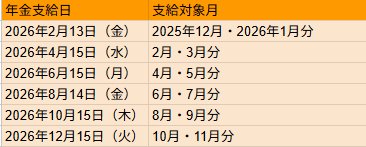
- 2026年2月13日(金):2025年12月・2026年1月分
- 2026年4月15日(水):2月・3月分
- 2026年6月15日(月): 4月・5月分
- 2026年8月14日(金): 6月・7月分
- 2026年10月15日(木): 8月・9月分
- 2026年12月15日(火): 10月・11月分
※5 「15日」が土日・祝日の場合は直前の平日に前倒しされる
2. 厚生年金・国民年金《2026年4月分~》基礎年金満額・厚生年金モデル世帯はひと月いくら?
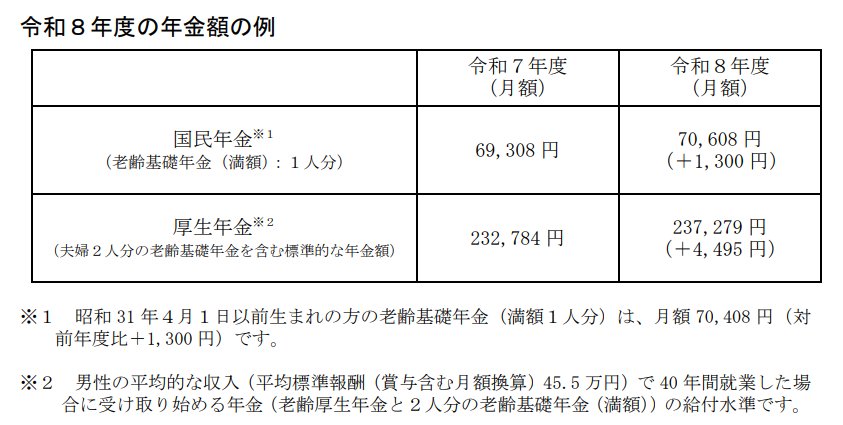
2026年度の年金額は、前年度から基礎年金(国民年金部分)が1.9%、厚生年金(報酬比例部分)が2.0%引き上げとなります。
改定後の年金額は、4月・5月分をまとめて支給する6月支給分から反映されます。
2.1 2026年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):7万608円(+1308円)
- 厚生年金(夫婦2人分):23万7279円(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
厚生労働省は今回の年金改定の公表にあたり、「多様なライフコースに応じた年金額」として現役時代の働き方や収入ごとの年金額例を提示しています。
3. 厚生年金メイン vs 国民年金メイン「65歳以降の年金受給額にはどれほど差がつく?」
年金加入期間や収入により、どのように年金額が変わっていくのでしょうか。
厚生労働省は、2026年度の年金額改定内容とともに、現役時代の年金加入状況や年収ごとの年金額例を、「多様なライフコースに応じた年金額」として公表しました。
具体的には、「2026年度に65歳になる人の場合」の年金額の概算が、公的年金加入履歴の類型・男女別に「合計5パターン」提示されています。
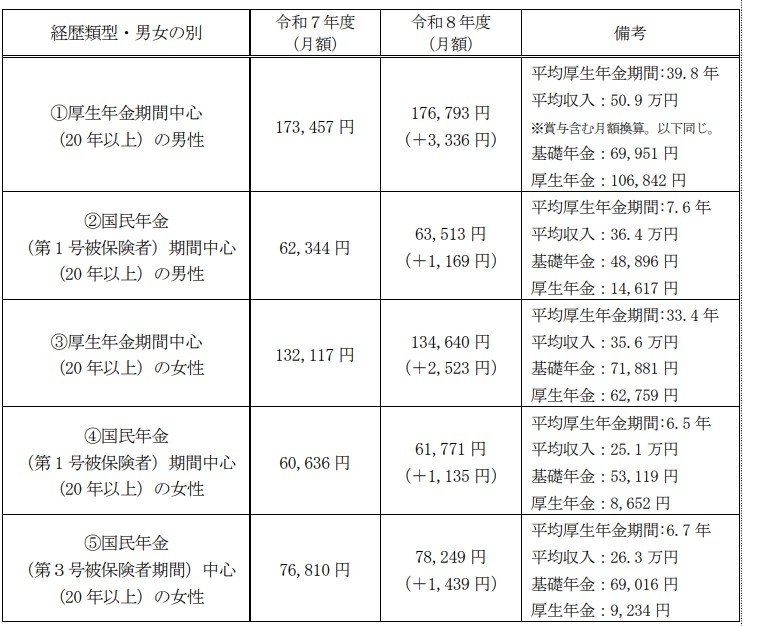
3.1 パターン①:男性・厚生年金期間中心
年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
3.2 パターン②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
3.3 パターン③:女性・厚生年金期間中心
年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
3.4 パターン④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
3.5 パターン⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
上記はあくまでも年金額の例ですが、厚生年金の加入期間が長く、収入が高いほど、老後に受け取る年金額は多くなる傾向が見られます。
また、国民年金と厚生年金のどちらを中心に加入していたのかが、年金水準に大きな影響を与えていることも見て取れます。
4. 厚生年金・国民年金「いまどきシニアの年金額」男女差・個人差に着目
老後に受け取る年金額は、現役時代の年金加入状況により人それぞれです。ここでは、60歳~90歳以上のすべての受給権者について、厚生年金と国民年金の受給額分布を見ていきます。


4.1 厚生年金《平均月額の男女差・個人差》
厚生年金の平均年金月額は、全体では15万289円でした。男女別は下記のとおりです。
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
年金月額階級ごとの受給者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は、全体で見ると15万円台ですが男女差があり、男性16万円台、女性10万円台となっています。
また、月額1万円未満となる人から、25万円を超える高額受給者まで幅広い層に分布しており、個人差が大きいことがわかります。
4.2 国民年金《平均月額の男女差・個人差》
国民年金の平均年金月額は、全体では5万9310円でした。男女別は下記のとおりです。
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
年金月額階級ごとの受給者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は、男女ともに5万円台、ボリュームゾーンは「6万円以上~7万円未満」です。
多くの人が満額に近い年金額を受け取る一方で、月額1万円未満となる人も一定数存在しています。
5. 年金受給中でも確定申告って必要?知っておきたい「確定申告不要制度」
令和7年(2025年)分の確定申告は、スマートフォンとマイナンバーカードの連携が進み、さらに簡単になります。
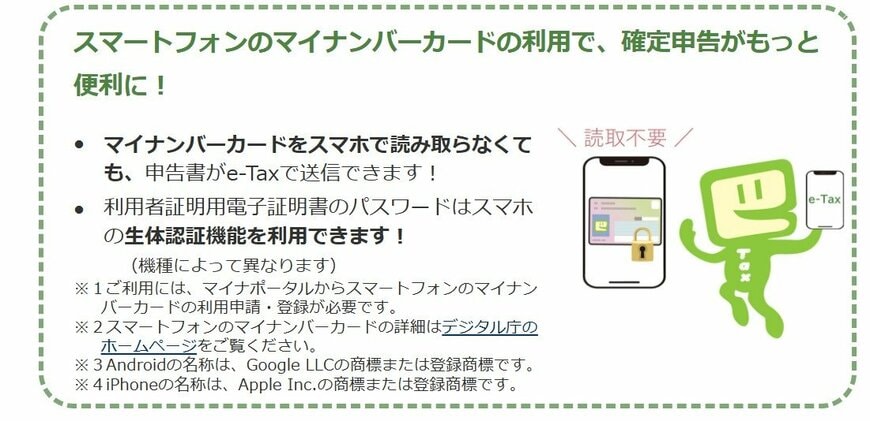
スマートフォンのマイナンバーカードを利用すれば、マイナンバーカードをスマホで読み取らなくても、申告書の作成・e-Tax送信が可能です。
申告書は、国税庁の「確定申告書等作成コーナー」で案内に沿って入力すると完成。自動計算機能によって計算ミスも防げます。
また、マイナポータル連携の機能を使うと、保険料控除証明書や源泉徴収票などの情報を自動取得し、確定申告書へ反映できます。書類を集めて入力する手間が省け、確定申告にかかる時間が大幅に短縮できるでしょう。
5.1 【要注意】マイナンバーカードと電子証明書の「有効期限切れ」には気をつけよう!
便利なサービスを継続して利用するために、マイナンバーカードと電子証明書の有効期限には注意が必要です。期限切れになるとe-Taxでの手続きができなくなります。
時間に余裕をもって早めに更新手続きをおこないましょう。とくに確定申告の時期は、市区町村の更新窓口が混み合うことが予想されます。
5.2 年金受給中の人が知っておきたい「確定申告不要制度」とは?
公的年金は税法上の「雑所得」に分類されますが、一定の条件を満たす場合には「確定申告不要制度」が適用されます。
下記1、2のどちらにも当てはまる場合、計算の結果、納税額がある場合でも所得税等の確定申告をおこなう必要はありません。
- 公的年金等(※1)の収入金額の合計額が400万円以下であり、かつ、その公的年金等の全部が源泉徴収の対象となる
- 公的年金等に係る雑所得以外の所得金額(※2)が20万円以下である
※1 国民年金や厚生年金、共済組合から支給を受ける老齢年金(老齢基礎年金、老齢厚生年金、老齢共済年金)、恩給(普通恩給)や過去の勤務に基づき使用者であった者から支給される年金、確定給付企業年金契約に基づいて支給を受ける年金など
※2 生命保険や共済などの契約に基づいて支給される個人年金、給与所得、生命保険の満期返戻金など
ただし、所得税の還付を受けたい場合(※3)、公的年金等に係る雑所得以外の所得が20万円を超える場合は確定申告が必要です。
また、所得税の確定申告が不要な場合でも、生命保険料控除や地震保険料控除など、源泉徴収票に記載されていない控除を適用したい場合、公的年金などに係る雑所得以外の所得がある場合は住民税の申告が必要となる場合があります(※4)。
不明な点はお住まいの市区町村に問い合わせましょう。
※3 公的年金から源泉徴収された所得税を、医療費控除や雑損控除などにより取り戻したい場合
※4 一度確定申告をすれば、その情報が市区町村に送られるため、改めて住民税の申告をする必要はありません
6. まとめにかえて
今回は、2026年度の最新年金額や、働き方による受給額の違い、そして年金受給者のための確定申告の最新ルールについて見てきました。
厚生労働省が提示した5つのライフコース別の年金額例からも分かる通り、現役時代の厚生年金加入期間や年収の差が、老後の受給額に顕著に表れています。
2026年度はプラス改定となりますが、ご自身の加入履歴を「ねんきん定期便」などで確認し、具体的な受給見込額を把握しておくことが安定した生活設計への第一歩となります。
また、年金受給者の確定申告不要制度の条件を正しく理解しつつ、スマホを活用した便利な電子申告を味方につけることで、税金の手続きにかかる手間を大幅に減らすことが可能です。
医療費控除など還付を受けられる可能性がある場合は、マイナポータル連携などの新しい仕組みを積極的に活用してみることをお勧めします。
変化する制度や最新のデジタルツールを賢く取り入れながら、もらい忘れや手続き漏れのない、安心感のあるセカンドライフを築いていきましょう。
少しでも不安な点があれば、お住まいの地域の税務署や自治体の窓口、年金事務所へ早めに相談し、適切なアクションを心がけてください。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構 年金用語集「た行 特定事業所」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「Q.年金はいつ支払われますか」
- 国税庁「令和7年分の確定申告はスマホとマイナポータル連携でもっと便利に!」
- 政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
マネー編集部年金班