
公的年金は原則として、偶数月の15日に前月・前々月の2カ月分が振り込まれます。
次回の年金支給日は2026年6月15日(月)ですが、この日はシニア世代の皆様にとって単なる支給日ではありません。
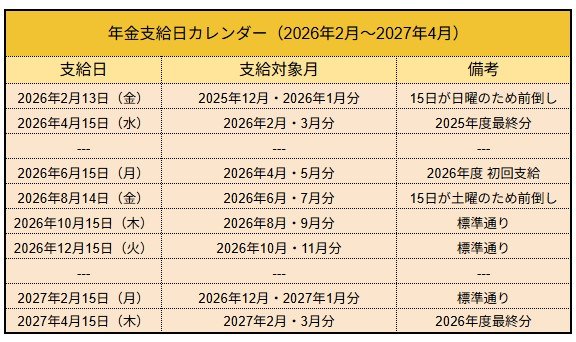
新しい年度の改定額が反映された最初の年金(4月・5月分)を受け取る重要なタイミングなのです。
こうした年間の支給スケジュールとともに、ご自身の受給額が今年度どう変化するのか、しっかり把握しておきたいところです。
2026年度の年金額は、賃金や物価の変動を受けて4年連続の増額改定となり、モデル夫婦世帯では月額23万7279円という指標が示されています。
また、昨年(2025年6月)成立した「年金制度改正法」によって、在職老齢年金の減額基準が緩和されるなど、「多様な働き方」を支える仕組みへと制度が大きく舵を切りました。
しかし、相次ぐ物価上昇の影響もあり、生活を支える実質的な購買力が上がっているかといえば、手放しで喜べる状況ではないのが本音でしょう。
今回は、間近に迫る6月15日の初回支給を前に、2026年度の最新年金額例や受給額に見られる男女差、長期的な寿命推移、そして法改正がもたらす「新しい年金の常識」について詳しく解説します。
1. シニア予備軍も知っておきたい、2025年6月成立「年金制度改正法」の全体像
2025年6月13日、「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律案」が参議院本会議で可決され、法律として成立しました。
この改正は多様化する働き方や家族構成、ライフスタイルを踏まえた年金制度を目指すものです。また、私的年金制度の拡充や所得再分配の強化などによって、シニアの暮らしの安定に繋げることなども大切な狙いです。
今回の改正の全体像を見ておきましょう。
1.1 主な改正内容
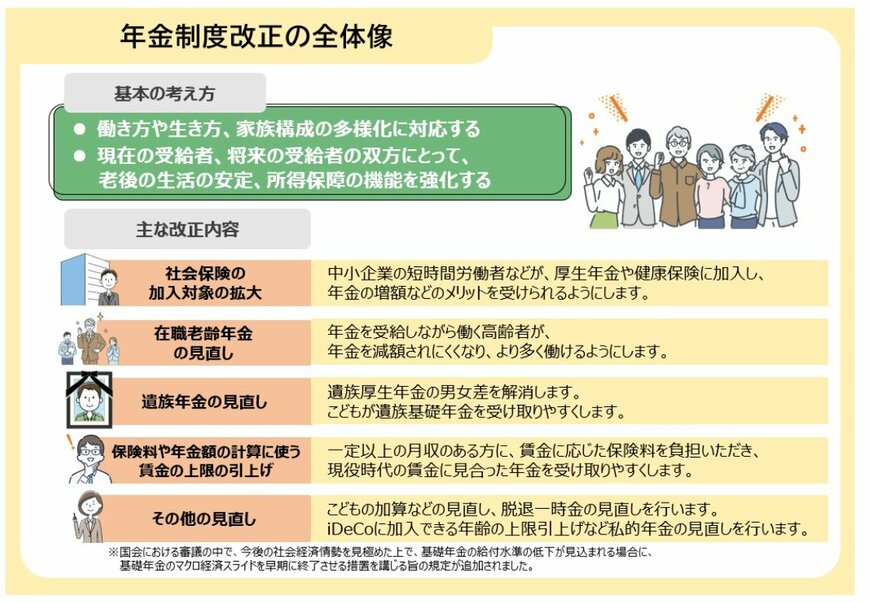
社会保険の加入対象の拡大
- 中小企業において短時間で働く人などが、厚生年金や健康保険に加入し、年金増額などのメリットを受けられるようにする
在職老齢年金の見直し
- 年金を受け取りながら働くシニアが、年金を減額されにくくなり、より多く働けるようにする
遺族年金の見直し
- 遺族厚生年金の男女差を解消。子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
- 月収が一定以上となる人が、賃金に応じた年金保険料を負担し、現役時代の賃金に見合った年金を受給しやすくする
その他の見直し
- 子どもの加算などの見直し、脱退一時金の見直し
- 私的年金の見直し:iDeCo(イデコ:個人型確定拠出年金)加入年齢の上限引き上げなど
上記の改正内容からも、公的年金は「老後の受給額」だけの話ではなく、現役世代からの人生設計とも深い関わりを持つことが分かります。
「人生100年時代」と呼ばれる長寿時代。若いうちから公的年金のしくみに関心を持っておきたいものです。
2. 【公的年金の基礎知識】「国民年金」と「厚生年金」の2階建て構造をおさらい
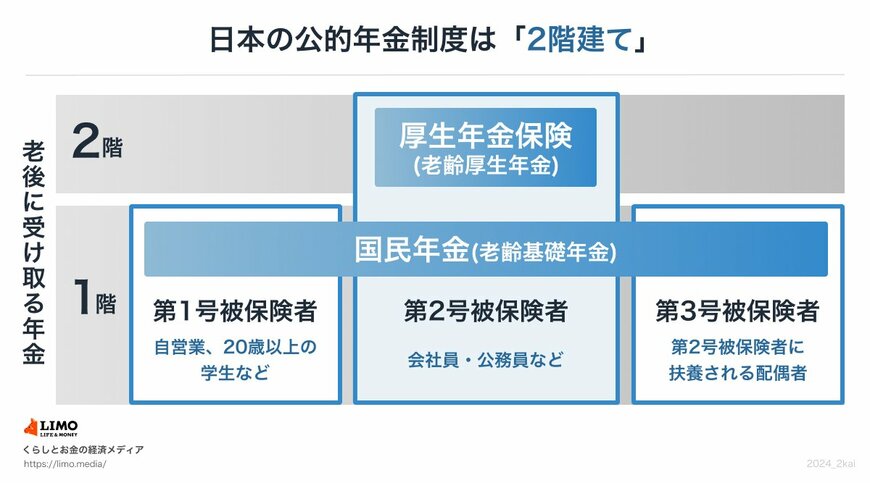
日本の公的年金制度は「2階建て」構造といわれています。
2.1 1階部分《国民年金》
公的年金の1階部分にあたるのは「国民年金」です。原則として日本に住む20歳以上から60歳未満のすべての人が加入します。職業や国籍は問いません。
- 年金保険料:2026年度は月額1万7920円で全員一律
- 老後の受給額:40年間欠かさず保険料を納付すると、65歳以降に満額(2026年度は月額7万608円)が受け取れる
なお、保険料の未納期間がある場合は、その月数に応じて満額から差し引かれます。
2.2 2階部分《厚生年金》
2階部分にあたるのが「厚生年金」です。会社員や公務員、パート等で特定適用事業所(※1)に働き一定要件を満たした方が、国民年金に上乗せで加入します。
- 年金保険料:個人の収入に応じて決まる(※2)
- 老後の受給額:加入期間や納めた保険料により決まるため、個人差がある(上限あり)
上記のように、現役時代の働き方が年金額に反映される仕組みとなっています。
※1 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
3. 2026年度は4年連続増額改定、モデル年金はいくら?
厚生労働省によると、2026年度の年金額の例は次のとおり決定されました。
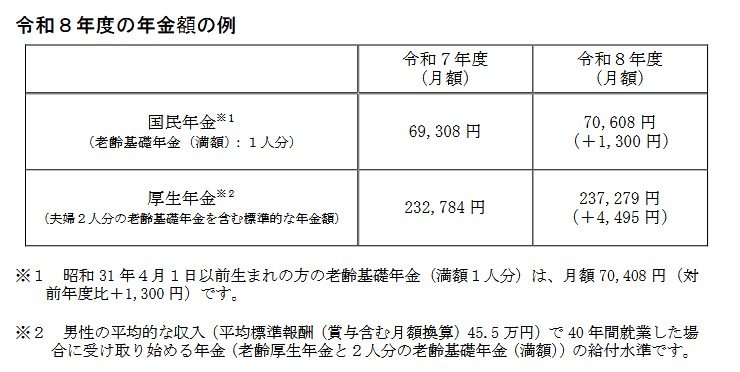
- 国民年金(老齢基礎年金(満額)):7万608円(1人分※1)
- 厚生年金:23万7279円(夫婦2人分※)
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。このように年齢により受給額が異なります。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
厚生年金の23万7279円は、夫婦の合計額です。
上記の注釈があるとおり、「40年間会社員として月額45万5000円を稼いだ夫の厚生年金と国民年金」と「40年間第3号被保険者(もしくは自営業など)だった妻の国民年金」が想定されています。現代では共働き世帯や単身世帯、自営業の方などライフスタイルは多岐にわたります。この金額はあくまで一つの指標であり、実際の受給額はこれまでの加入状況によって一人ひとり大きく異なる点に留意が必要です。
2026年度は増額改定となりましたが、物価上昇率には追い付けていない点は留意しておく必要があります。
将来いくら年金がもらえるのか、まずは自分自身の年金加入状況や今後の働き方などを踏まえて年金見込額を試算してみましょう。日本年金機構の「ねんきんネット」でシミュレーションすることができるので、ぜひ活用してみてください。
4. 最新データで見る「国民年金・厚生年金」の平均受給額と男女格差の現実
厚生労働省が2025年12月公表の「令和6年度 厚生年金保険・国民年金事業の概況」より、60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」についても見ていきます。
4.1 国民年金(老齢基礎年金)の平均受給額
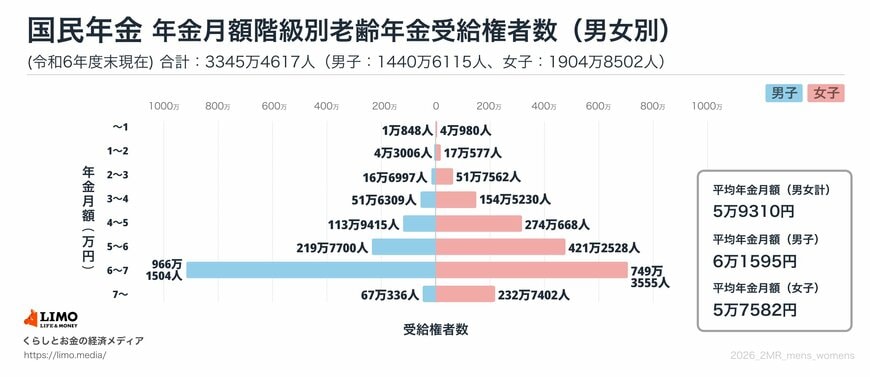
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.2 厚生年金(老齢厚生年金)の平均受給額

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
国民年金(老齢基礎年金)の平均受給額は、男女ともに月5万円台となっています。一方で、厚生年金(老齢厚生年金)は全体の平均が15万円台ですが、男女の平均額にはおよそ6万円ほどの差が見られます。
この違いは、厚生年金の受給額が、現役時代の賃金水準や加入期間に応じて決まる仕組みによるものです。厚生年金は、収入に比例して保険料を納める制度であるため、働き方や就業期間の違いが、将来の年金額に反映されやすい特徴があります。
とくに現在のシニア世代では、女性が出産や育児、家族の事情などをきっかけに就業形態を変えたり、仕事を離れたりするケースが少なくありません。その結果、厚生年金の加入期間や賃金水準に差が生じ、平均受給額にも男女差として表れています。
5. 伸び続ける日本人の平均寿命|「人生100年時代」の推移と最新統計
平均余命とは、特定の年齢の人々が「あと何年生きられるか」を示す期待値です。
そして、私たちがしばしば使う「平均寿命」という言葉は、「(現時点での)0歳の平均余命」を指します。
2025年7月25日に厚生労働省が公表した「令和6年簡易生命表の概況」によると、最新の平均寿命は男性が81.09年、女性が87.13年でした。
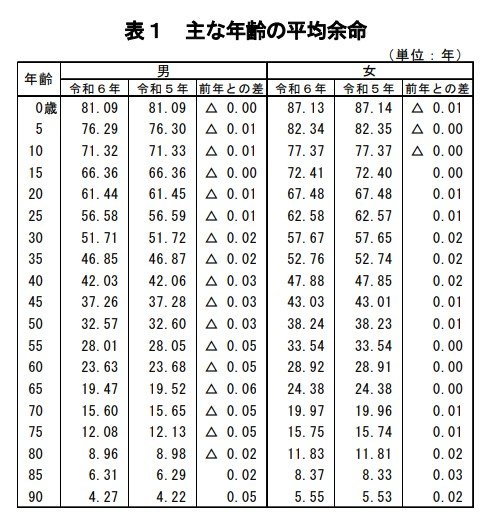
また、平均寿命の長期的な推移を見ると、男女ともに着実に延びています。
- 昭和30年(1955年) 男63.60 女67.75 男女差4.15
- 昭和40年(1965年) 男67.74 女72.92 男女差5.18
- 昭和50年(1975年) 男71.73 女76.89 男女差5.16
- 昭和60年(1985年) 男74.78 女80.48 男女差5.70
- 平成7年(1995年) 男76.38 女82.85 男女差6.47
- 平成17年(2005年) 男78.56 女85.52 男女差6.96
- 平成27年(2015年) 男80.75 女86.99 男女差6.24
- 令和6年(2024年) 男81.09 女87.13 男女差6.03
長くなった老後を豊かに過ごすためには、現役時代からの計画的な貯蓄や資産形成、さらには公的年金制度への理解が大切となってくるでしょう。
6. まとめにかえて
今回は、2025年の制度改正の全体像と2026年度の最新年金額、そして長寿化が進む日本人の平均寿命の推移について整理してきました。
6月15日の支給日から適用される2026年度の年金は、4年連続のプラス改定となりました。しかし、モデル世帯の「月額23万7,279円」という数字はあくまで一つの目安であり、実際の受取額は現役時代のキャリアによって一人ひとり異なります。
特に厚生年金の平均額に見られる男女差(男性約17.0万円に対し、女性約11.1万円)は、これまでのライフステージの変化が如実に反映された結果であり、今後の働き方を考える上での重要な視点となります。
一方で、今回の法改正によって「働きながら年金をもらう(在職老齢年金の見直し)」ための障壁が低くなっており、制度を正しく理解することで、世帯の総収入を最大化できる可能性が高まっています。
人生100年時代を生き抜くためには、公的年金という「終身でもらえる柱」を軸にしつつ、法改正で拡充されるiDeCoなどの私的年金や、長く働く「就労」を組み合わせた戦略的なライフプランが欠かせません。
まずはご自身の「ねんきんネット」で最新の見込額を試算し、延び続ける寿命と照らし合わせて、安心できる老後の資金計画を再検討してみてはいかがでしょうか。