NISA「オルカン」と「S&P500」の運用成績を比較!「月3万・5万・10万」の積立投資シミュレーション
dee karen/shutterstock.com


物価高が続く中、資産運用に興味を持ち始めた方もいるでしょう。
NISAは通常投資で発生する税金がかからないため効率的な運用が可能です。
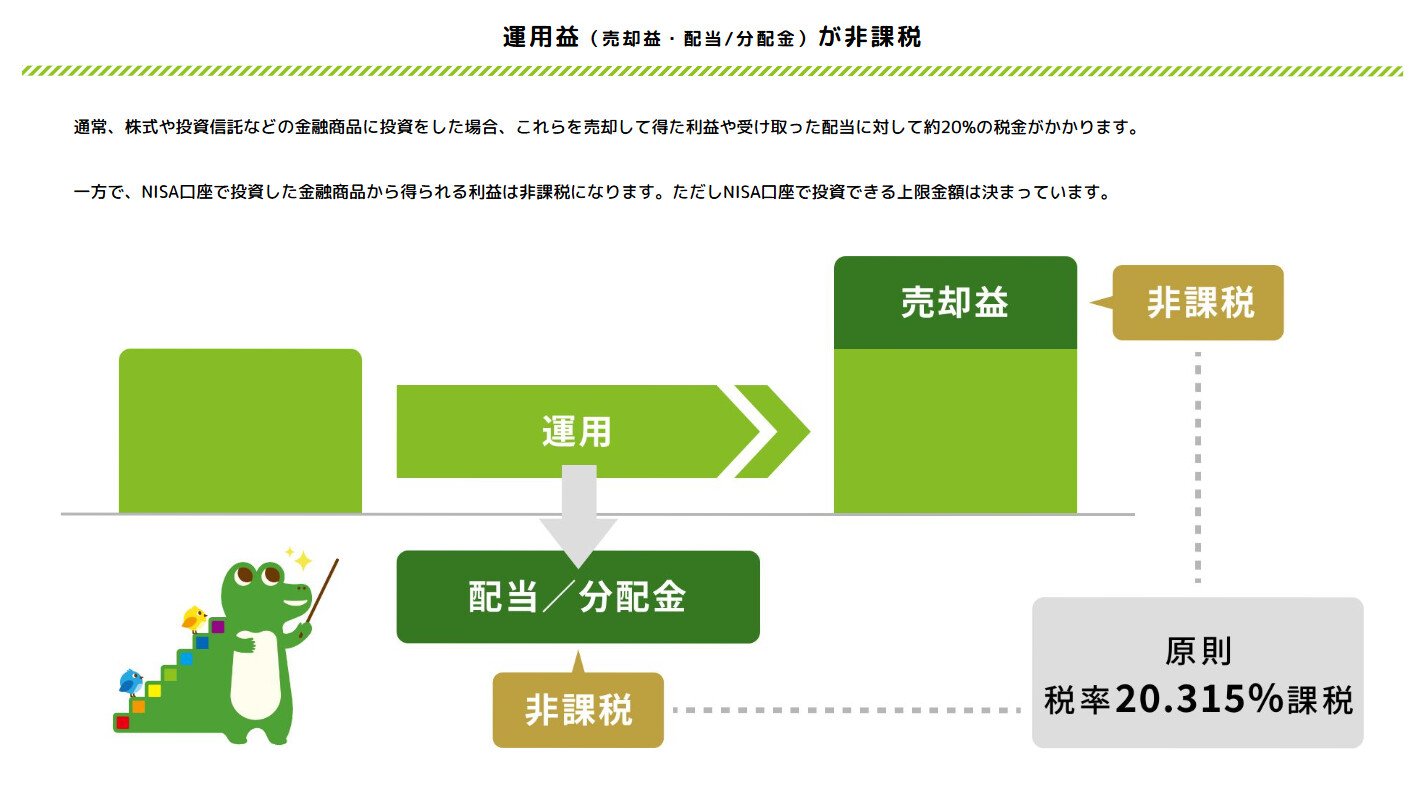
そのため、現在も多くの人がNISAで新たに投資を始めています。特に「オルカン」と「S&P500」は人気の投資商品です。
では、この2つの銘柄はどちらのほうが運用成績が良いのでしょうか。本記事では、オルカンとS&P500それぞれの運用成績を比較します。
オルカンとS&P500の特徴や、NISAで「月3万・5万・10万」で積立投資をした場合にどのくらい資産が増えるのかもシミュレーションするので、ぜひ参考にしてみてください。
1. オルカンは全世界約2500銘柄にまとめて投資できる!
オルカン(オール・カントリー)は、その名のとおり世界中の株式市場を投資対象とするファンドです。先進国だけでなく、新興国や日本株も含め、投資先は約2500銘柄。地域や国を意識せず、「世界経済そのものの成長に乗る」ことを目的とした設計といえます。
ただし、「全世界に分散している=均等に投資している」というわけではありません。構成比率を見ると、アメリカ株が全体の約6割を占めており、最大の投資先です。日本株は約5%程度にとどまり、そのほかはイギリスやカナダなどが続きます。
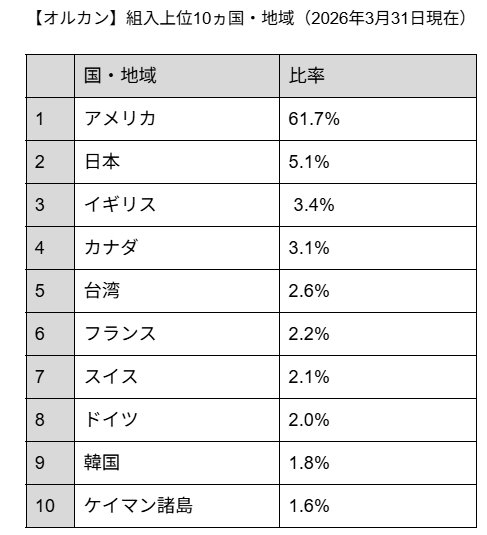
この点から、オルカンは世界分散型でありながら、実質的には米国株の影響を強く受けるファンドともいえます。
一方で、投資先が特定の国に限定されていない点は、オルカンならではの強みです。仮に米国市場が停滞しても、他国・他地域が補完する可能性があり、長期的には値動きが緩やかになりやすいという特徴があります。
また、投資判断の手間が少ない点も見逃せません。国別配分や将来有望な地域を自分で考える必要がなく、「世界全体が成長する前提」にシンプルに投資できるため、投資経験が浅い人でも始めやすい銘柄といえるでしょう。
2. S&P500は米国の有名企業500社に投資できる!
S&P500は、米国株式市場を代表する約500社で構成される株価指数「S&P500」をベースに運用されるファンドです。投資先は米国株のみであり、「アメリカ経済の成長に一点集中で投資する」タイプの商品といえます。
特徴的なのは、組み入れられている企業の顔ぶれです。AppleやMicrosoft、NVIDIA、Amazonなど、世界的に競争力の高い米国企業が中心となっています。
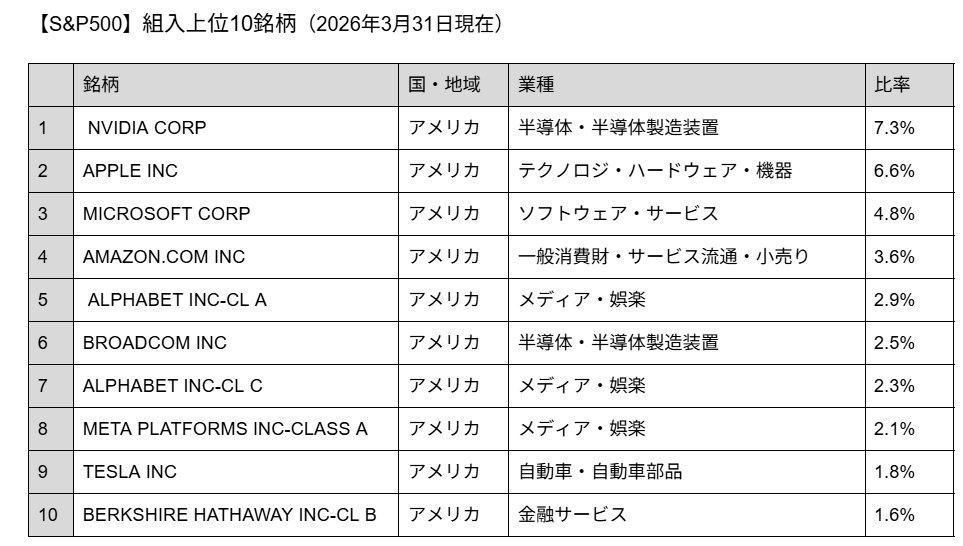
一方で、投資対象がアメリカ一国に限られている点は明確な特徴です。米国経済や米国の金融政策に強く左右される構造になっています。
好景気や株高局面では高いリターンが期待できる一方、景気後退や市場調整が起きた場合は、値下がりの影響もダイレクトに受けます。
3. 「オルカン」と「S&P500」の2025年末までの運用実績を比較!
オルカンとS&P500は、どちらの運用成績が良いのでしょうか。2026年4月末までの運用実績を比較してみましょう。
3.1 オルカンとS&P500の2026年4月末までの運用実績
- 【設定日】オルカン:2018年10月31日/S&P5002018年7月3日
- 【設定来の運用実績】オルカン:+258.97%/S&P500:+318.23%
- 【直近1年間の運用実績】オルカン:+45.61%/S&P500:+45.11%
- 【直近6カ月の運用実績】オルカン:+10.77%/S&P500:+8.73%
まず、設定来の運用実績を見ると、オルカンは+258.97%、S&P500は+318.23%と、長期ではS&P500のほうが高いリターンを記録しています。
また、直近1年間、直近6カ月の運用実績においてもオルカンがわずかにS&P500を上回っています。
このように、期間によって優劣は変わります。運用実績だけで判断するのではなく、投資対象の分散度合いやリスクの考え方も踏まえて、自分に合ったファンドを選んでみてください。
4. 「月3万・5万・10万」の積立投資シミュレーション!
これから新NISAを検討している人には、毎月一定額を投資する積立投資がおすすめです。価格変動のタイミングを気にせず、リスクを抑えながら長期で資産形成がおこなえます。
では、積立投資をすればどのくらい資産が増えるのでしょうか。「月3万・5万・10万」でそれぞれ20年間積立投資を続けた場合の資産評価額をシミュレーションしてみましょう。
なお、運用利回りは年率3%・5%・7%を前提にシミュレーションします。シミュレーションの結果は以下のとおりです。
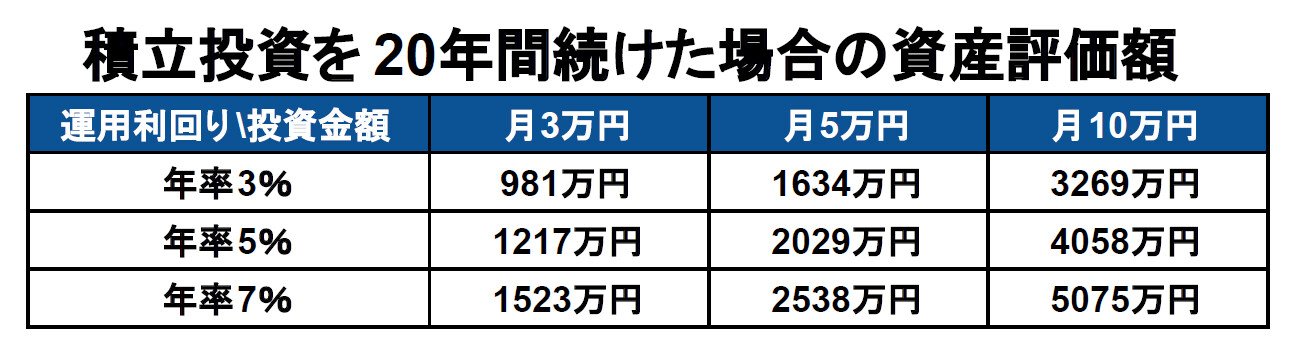
4.1 積立投資を20年間続けた場合の資産評価額
月3万円 月5万円 月10万円
- 年率3% 981万円 1634万円 3269万円
- 年率5% 1217万円 2029万円 4058万円
- 年率7% 1523万円 2538万円 5075万円
もちろん運用利回りは保障されるわけではありません。
投資にはリスクが伴いますので、タイミングによっては「資産が僅かしか増えなかった」「元本割れしてしまった」という可能性もあります。
しかし、過去のオルカンやS&P500の運用利回りを見ると、上記のシミュレーションは決して”非現実的ではない”数字ではないことがわかります。
5. まとめ
積立投資は少額からでも、早く始めることが重要です。
運用期間が長いほど、複利によって資産を大きく増やせる期待があります。
関連記事
【夫婦でNISA】2人なら非課税で3600万円まで。夫のお金で妻のNISAを使うと贈与税がかかることも、年120万円なら1万円・360万円なら27万5000円
NISAは1人1800万円、夫婦2人なら3600万円まで非課税で投資できます。ただし配偶者が出したお金で投資すると贈与税の対象になる場合があります。国税庁の資料をもとに、贈与税の考え方と年120万円・360万円を渡した場合の試算を確認します。
【GPIFの配分に近づける投資信託】「iFree 年金バランス」は7〜9月に▲1.06%、年金積立金は▲1.65%。信託報酬は年0.1749%、NISAで買える?
わたしたちの年金積立金はGPIFによって運用されています。2026年7〜9月の収益率は▲1.65%でした。GPIFにおける運用の基本ポートフォリオに近づける投資信託として「iFree 年金バランス」があります。運用方針・コスト・成績を確認してみましょう。
【0歳からNISA口座が開設可能に】2027年からこどもNISA新設「年60万円投資可能」親が知りたい3つのポイント
金融庁によると、NISAの年間投資枠はつみたて投資枠120万円と成長投資枠240万円で、合計最大360万円です。生涯の枠である非課税保有限度額は最大1800万円で、売った分は翌年に買ったときの金額で復活します。2027年1月からは、0歳から17歳までの未成年者もつみたて投資枠を使えるようになります。1年の終わりに確かめたいNISAの枠のしくみを、FPの視点で分かりやすく整理します。
参考資料
苛原 寛