

次回の年金支給日(8月14日)が近づいてきました。セカンドライフの家計を支える中心となる「年金」については、多くの方が関心をお持ちのことでしょう。
「自分は一体いくらもらえるのだろう」「年金だけで生活できるのか」といった疑問や不安を感じることもあるかもしれません。
この記事では、日本の公的年金の基本的な仕組みから、国民年金と厚生年金の平均受給額、そして年金生活を送るシニア世帯のリアルな家計収支まで、具体的なデータをもとに詳しく解説していきます。
ご自身の将来設計を考えるための一助として、ぜひ最後までご覧ください。

なお、公的年金の仕組みや平均受給額、高齢夫婦世帯の家計収支に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。


- 厚生年金の平均月額は〈全体〉15万289円、国民年金は〈全体〉5万9310円。厚生年金は月1万円未満から30万円以上まで分布し、個人差が大きい
- 65歳以上・無職夫婦世帯の家計収支は、実収入25万4395円に対して支出29万6829円。毎月4万2434円の赤字になっている
- 定年後は「続ける支出・やめる支出」の線引きが要。月1万5000円の見直しで、20年間の赤字累計は約360万円変わる
1. 【公的年金の仕組み】「2階建て」の1階と2階、加入者と保険料はどう違う?
公的年金は「2階建て構造」だと聞いたことがある人もいるでしょう。
その基本的な考え方は、「【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説」から要点を引用して確認してみます。
公的年金制度は、しばしば「2階建て構造」に例えられます。これは、日本の年金制度が「1階」の国民年金(基礎年金)と、「2階」の厚生年金という2つの制度で構成されているためです。
出所:【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説

1.1 1階部分にあたる「国民年金」の概要
- 加入対象者:原則として日本に住む20歳以上60歳未満の全員
- 年金保険料:国民年金保険料は全員一律。ただし年度ごとに改定あり(2026年度月額:1万7920円)
- 受給額:保険料を40年間欠かさず納付すれば満額が受け取れる(2026年度月額:7万608円)
国民年金の加入者は第1号被保険者~第3号被保険者にわかれ、このうち第2号被保険者が後述する厚生年金に加入します。厚生年金保険料を支払う人は、別途国民年金保険料を支払う必要はありません。
また、第3号被保険者も保険料の納付義務がありません。
1.2 2階部分にあたる「厚生年金」の概要
- 加入対象者:会社員や公務員、またパートなどで特定適用事業所(※1)に働き一定要件を満たした人が国民年金に上乗せで加入
- 年金保険料:収入に応じて厚生年金保険料が変わる。ただし上限あり(※2)
- 受給額:加入期間や納めた保険料により個人差あり
※1 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※2 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
ポイントは、1階が「全員共通・定額」であるのに対し、2階は「収入に応じて上下する」設計だという点です。この違いが、次の章で見る受給額の個人差を生み出しています。
2. 【厚生年金・国民年金】平均月額と受給額の分布でみる個人差
老齢年金の受給額は、現役当時の年金加入状況により個人差が生じます。
厚生年金と国民年金の平均月額をみたのちに、受給額ごとの人数も見ることで、その個人差がどれほどかを見ていきましょう。
2.1 厚生年金の平均受給月額に見る個人差

平均月額と受給額ごとの人数は、「【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説」から要点を引用して確認してみます。
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
出所:【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説
※国民年金の金額を含む
厚生年金の受給額分布(1万円ごと)
- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
出所:【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説
月額1万円未満から30万円以上と、幅広い受給額に分布していることがわかります。ボリュームゾーンは10万円台から19万円台にかけてで、平均の15万289円はこの帯のほぼ中央に位置しています。
2.2 国民年金の平均受給月額に見る個人差
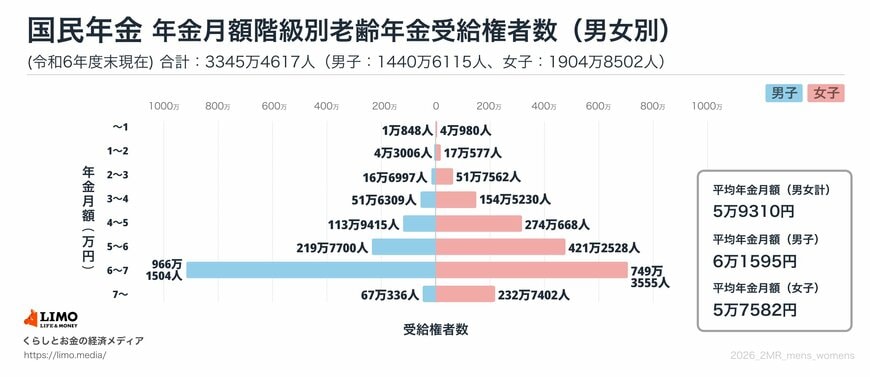
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
出所:【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説
国民年金の受給額分布(1万円ごと)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は全体で5万円台となりました。男性は6万円台、女性は5万円台と、ほんのわずかですが男女差が見られます。
ボリュームゾーンを見ると、多くの人が満額に近い年金額を受け取っていることがわかります。
厚生年金ほどではありませんが、国民年金においても月額1万円未満~7万円以上と個人差がみられます。
年齢別に区切った、より詳しい受給額の目安を知りたい方は、こちらの記事もあわせてご参考ください。
6月15日の振込額から増額!60歳から89歳までの「平均年金月額一覧表」とシニア世帯で増える非課税化の実態 2026年度の改定額や通知書のチェック方法、年代別の平均受給額と住民税非課税世帯の割合を徹底解説
3. 【65歳以上・無職夫婦世帯】1カ月の家計収支は4万2434円の赤字
この章では、65歳以上無職の夫婦世帯のひと月の家計収支を見ていきます。総務省が公表する「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」を参考にしましょう。
収支の全体像は、「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説 元FP会社職員監修:FP相談のリアルな声も掲載」から要点を引用して確認してみます。
- 実収入:25万4395円
- 社会保障給付:22万8614円
- 消費支出:26万3979円
- 非消費支出:3万2850円
出所:【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説 元FP会社職員監修:FP相談のリアルな声も掲載
実収入25万4395円のうち、社会保障給付(主に年金)が22万8614円を占めています。収入の約9割が年金という構成です。
3.1 消費支出26万3979円の内訳
消費支出とは、いわゆる生活費のことです。内訳は以下のとおりです。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
なお、非消費支出3万2850円の内訳は次のとおりです。
- 直接税:1万2547円
- 社会保険料:2万296円
この夫婦世帯の場合、ひと月の実収入25万4395円に対し、支出は合計29万6829円で、月の家計収支は4万2434円の赤字となっています。
3.2 【試算】毎月4万2434円の赤字は、20年間でいくらになるか
この赤字が続いた場合、どれだけの資金が必要になるのか計算してみます。前提は「毎月4万2434円の赤字が同じ水準で続く」というもので、物価の変動や年金額の改定、医療・介護費の増減は考慮していません。あくまで一定の前提を置いた試算です。
- 1年あたり:約50万9208円
- 20年間(65歳〜85歳):約1018万円
- 25年間(65歳〜90歳):約1273万円
- 30年間(65歳〜95歳):約1528万円
月4万円台の赤字は、毎月の家計では「少し足りない」程度の感覚かもしれません。ただ、20年で約1018万円、30年なら約1528万円と、退職金や貯蓄で受け止める規模になります。ここで大切なのは、赤字額そのものは支出の見直しで動かせるという点です。仮に月1万円圧縮できれば、20年で240万円の差が生まれます。


