【60歳を迎える前に知っておきたい】高年齢雇用継続給付など《雇用保険3給付》2026年最新版の申請条件と金額
在職老齢年金の《65万円基準》や、65歳以上無職世帯で預貯金が減っている理由もあわせて解説
umaruchan4678/shutterstock.com


目次[開く][閉じる]
- 1. 60歳代・70歳代は何を頼りに暮らしている?老後の収入源を確認
- 2. 60歳以降も働く人が確認しておきたい「雇用保険の3つの給付」
- 2.1 ①再就職手当:早めの再就職を支援する給付
- 2.2 ②高年齢雇用継続給付:60歳以降に賃金が下がった人を支える制度
- 2.3 ③高年齢求職者給付金:65歳以上で離職した人に支給される給付
- 3. 在職老齢年金で見落としがちな注意点が2つあります
- 3.1 注意点①:支給停止された年金は後から受け取れない
- 3.2 注意点②:繰り下げ受給をしても増額の対象にならない
- 4. 貯蓄現在高「過去最高の2059万円」の裏側で。65歳以上・無職世帯だけ預貯金が減っている理由
- 5. まとめにかえて|確認止まりを抜け出し、公的制度をフル活用したセカンドライフへ
- 参考資料
「人生100年時代」と言われるこんにち。
「定年=完全リタイア」という常識は過去のものとなり、60歳代・70歳代になっても働き続けるシニア世代が増えています。
一方で、老後資金への不安から「ねんきん定期便」で将来の給付額を確認する人が多いものの、第一生命保険株式会社が展開する「ほけんの第一歩」が実施した調査(2026年9月発表)によると、ねんきん定期便を見た後に「特に何もしていない」と回答した人が63.0%と6割超に達していることが明らかになりました。
老後が現実味を帯びる40歳代・50歳代では「年金だけでは生活費が不足する」と感じる人が約7割に上るものの、具体的にどう備えればよいかわからず"確認止まり"のまま立ち止まってしまう人が少なくありません。
同調査で「今後関心のある老後資金の備え」を尋ねたところ、「新NISA等の投資(36.0%)」や「預貯金(34.75%)」が上位を占めたほか、「働く期間を延ばす(19.5%)」といった就労による備えを挙げる人も約2割存在しました。
その一方で、「わからない/備えることに関心がない(19.0%)」という層も存在しており、備えへの一歩を踏み出せていない実態が浮き彫りになっています。
「働く期間を延ばして備えたい」と考える方や「何から始めればいいかわからない」という方に、まず知っていただきたいのが「国が用意している公的給付金を漏れなく受給すること」です。
実は、60歳以降も働き続けるシニア向けには、「高年齢雇用継続給付」「再就職手当」「高年齢求職者給付金」といった雇用保険の支援制度や、2026年4月から基準が大幅に緩和された「在職老齢年金(65万円基準)」が用意されています。しかし、これらは「自ら申請しなければ1円ももらえない」という共通のルールがあります。
本記事では、"確認止まり"から一歩踏み出し、自分らしい働き方と安定した生活を両立させるために絶対に知っておきたい「3つの就労給付金」と「年金の最新ルール」をわかりやすく解説します。
1. 60歳代・70歳代は何を頼りに暮らしている?老後の収入源を確認
老後の生活費を公的年金だけでまかなうことは、多くの人にとって容易ではありません。
できるだけ長く仕事を続けたいと考える人にとっては、利用できる支援制度を知っているかどうかも家計に影響するでしょう。
では、60歳代や70歳代の人は、実際にどのような資金を生活の支えとしているのでしょうか。
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」によると、60歳代では、公的年金に続いて「就業による収入」を生活資金としている人が多くなっています。
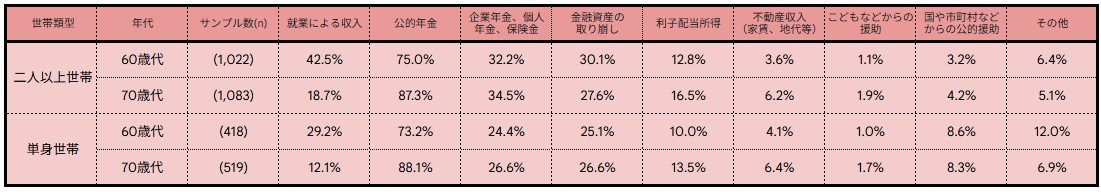
その割合は、二人以上世帯で42.5%、単身世帯で29.2%で、世帯構成を問わず、60歳代では働いて得る収入が家計を支える大きな役割を果たしていることがわかります。
一方、70歳代になると、「就業による収入」を生活資金とする割合は二人以上世帯で18.7%、単身世帯で12.1%まで低下しており、その分、公的年金を頼りにする傾向が強まります。
また、「金融資産(貯蓄)の取り崩し」を生活資金としている割合は、二人以上世帯で27.6%、単身世帯で26.6%で、年金で足りない分を貯蓄から補っている人も少なくないことがうかがえます。
2. 60歳以降も働く人が確認しておきたい「雇用保険の3つの給付」
働き続けるシニア世代を支える制度として、雇用保険には複数の給付があります。
ここからは、そのうち3つの制度について、対象者や支給条件を確認していきましょう。
2.1 ①再就職手当:早めの再就職を支援する給付
再就職手当は、基本手当の受給資格がある人が早期に安定した仕事に就くことを支援する制度です。
基本手当の支給日数を多く残した状態で再就職するほど、高い給付率が適用される仕組みとなっています。
再就職手当はどんな人がもらえる?
- 対象者:雇用保険の基本手当の受給資格を持つ方
- 支給条件:基本手当の支給残日数が所定給付日数の3分の1以上ある状態で、雇用保険の被保険者として再就職するなど、定められた要件を満たす必要があります。
再就職のタイミングで変わる給付率
- 給付額:就職日の前日時点における基本手当の支給残日数に応じて、給付率が変動します(計算結果の1円未満は切り捨て)。
- 支給日数が所定給付日数の3分の1以上残っている場合:「支給残日数の60%」
- 支給日数が所定給付日数の3分の2以上残っている場合:「支給残日数の70%」
再就職手当はいくらもらえる?
再就職手当の額
2/6
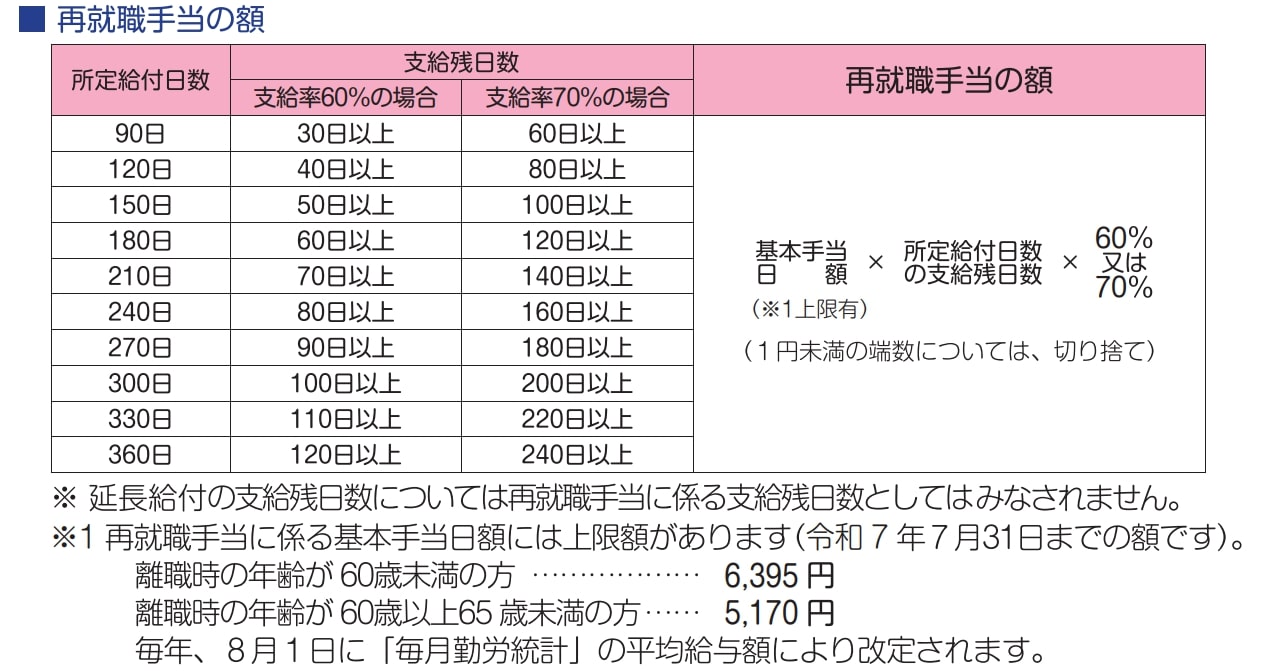
たとえば、基本手当日額6,000円、所定給付日数180日の人が、120日を残して再就職したケースで考えてみましょう。残日数120日は所定給付日数の3分の2(120日)以上にあたるため給付率は70%となり、120日×70%=84日分に日額6,000円を掛けた50万4,000円が再就職手当として支給される計算になります(あくまで説明用の試算です)。
再就職手当を受給した後、新しい勤務先で6カ月以上働き、その期間の給与が離職前より低くなった場合には「就業促進定着手当」を受け取れる可能性があります。
2.2 ②高年齢雇用継続給付:60歳以降に賃金が下がった人を支える制度
高年齢雇用継続給付は、60歳以上65歳未満で働き続ける人を対象とした制度です。
60歳時点と比べて賃金が75%未満まで下がった場合に、現在の賃金に応じた給付を受けられる仕組みとなっています。
高年齢雇用継続給付はどんな人がもらえる?
- 対象者:雇用保険の被保険者期間が5年以上ある、60歳以上65歳未満の方
- 支給条件:60歳時点の賃金と比べて75%未満の賃金で働き続けていること
高年齢雇用継続給付はいくらもらえる?
- 支給額:各月に支払われる賃金の最高10%(※)に相当する額が支給されます。
※2025年3月31日以前に高年齢雇用継続給付の支給要件を満たした方は15%
高年齢雇用継続給付の支給率早見表(2025年4月1日以降)
3/6
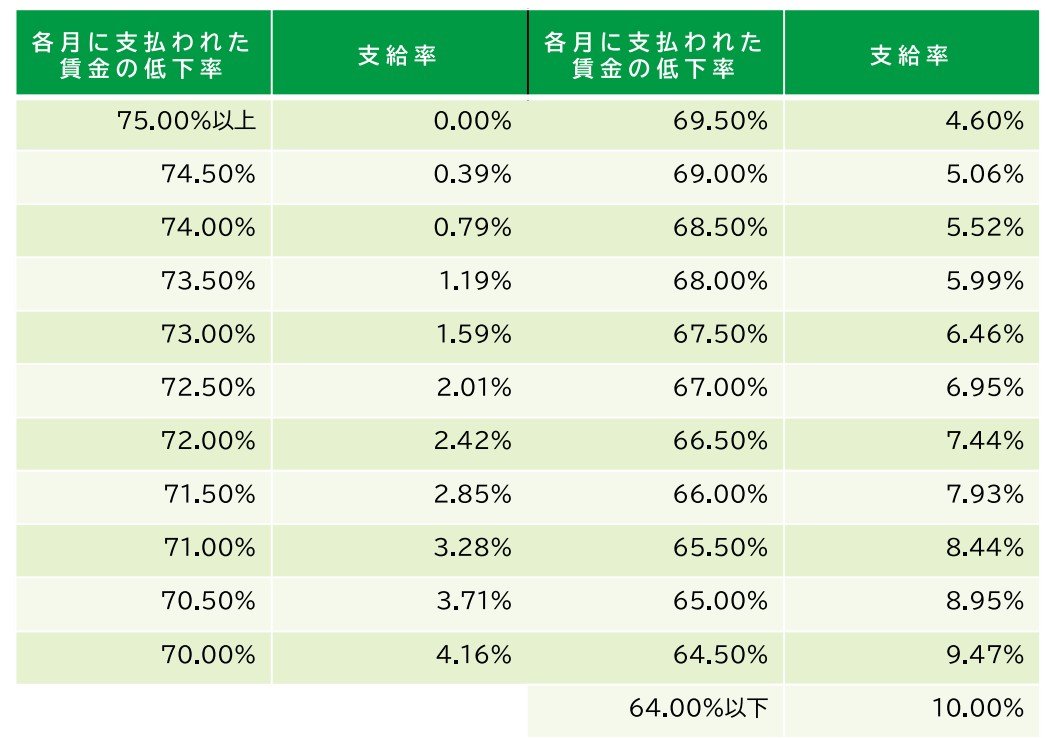
出所:厚生労働省「令和7年4月1日から高年齢雇用継続給付の支給率を変更します」
在職老齢年金制度による支給停止とは別に、年金の一部が支給停止されることがあり、その金額は最大で標準報酬月額の4%(※)に相当します。
※2025年3月31日以前に支給要件を満たした方は6%
2.3 ③高年齢求職者給付金:65歳以上で離職した人に支給される給付
高年齢求職者給付金は、65歳以上の雇用保険被保険者が離職し、失業している場合に支給される一時金です。
高年齢求職者給付金はどんな人がもらえる?条件は2つ
- 対象者:65歳以上の雇用保険加入者(高年齢被保険者)で、現在失業状態にある方
- 支給条件:以下の2つの条件を両方満たす必要があります。
- 離職日以前の1年間に、雇用保険の被保険者期間が通算して6カ月以上あること
- 働く意思と能力があり、積極的に求職活動をしているにもかかわらず、就職できていない「失業の状態」にあること
高年齢求職者給付金はいくらもらえる?
4/6

出所:厚生労働省「離職されたみなさまへ<高年齢求職者給付金のご案内>」
- 支給される金額
- 雇用保険の加入期間が1年未満の場合:基本手当の30日分
- 雇用保険の加入期間が1年以上の場合:基本手当の50日分
高年齢求職者給付金は、給付額が一時金としてまとめて支払われる点が特徴です。
65歳未満の人が受け取る基本手当、いわゆる失業手当は、原則として4週間に1度の失業認定を経て支給されるため、支給方法にも違いがあります。
高年齢雇用継続給付は、2025年4月に支給率が最大15%から10%へ引き下げられたばかりですが、今後さらに縮小し、将来的には廃止する方向で検討が進められている制度でもあります。
つまり、対象になり得る60歳代のうちに申請しておかなければ、この給付を受け取れるチャンス自体がなくなってしまう可能性があるのです。
再就職手当や高年齢求職者給付金も含め、こうした雇用保険の給付は、会社が自動的に教えてくれるものではなく、ハローワークの窓口で自分から相談して初めて話が進むケースがほとんどです。
「非正規だから対象外だろう」「今さら申請しても遅いかもしれない」と思い込む前に、まずはお近くのハローワークで、ご自身の雇用保険の加入期間や離職状況を伝えて確認してみることをおすすめします。
関連記事
年金生活者支援給付金のハガキが届かない5つの理由|対象外とは限らない、すでに受給中や自分で請求が必要なケースも
年金生活者支援給付金のハガキが届かないときの理由を、5つに分けて整理します。対象外、すでに受給中、送付が順次、これから年金を受け取り始める、世帯の変更や税の更正で自分で請求が必要、のどれに当たるかを確認できます。老齢の所得基準額82万6500円、請求書(A4型)が届く人、請求の期限、給付金専用ダイヤルまで、厚生労働省と日本年金機構の公表内容をもとに解説します。
年金の繰り下げ・繰り上げで年金生活者支援給付金はどうなる?繰下げ待機中は受け取れず、繰上げでも65歳から
年金に上乗せされる老齢年金生活者支援給付金の2026年度の基準額は、月5620円です(日本年金機構「年金生活者支援給付金」より)。所得が少ない年金受給者を支える給付金ですが、年金の受け取りを早める繰上げや遅らせる繰下げを選ぶと、給付金を受け取れる時期や所得基準の判定が変わります。繰下げで給付金の対象外になる月数の試算とあわせて、受給への影響を確認していきましょう。
年金生活者支援給付金に税金はかかる?非課税で確定申告は不要、住民税非課税の判定にも入らない
年金生活者支援給付金に税金はかかるのか、確定申告は必要かを、日本年金機構、国税庁、e-Govの法令の内容をもとに整理します。所得税・復興特別所得税の課税対象外であること、給付金法第33条の公課の禁止、源泉徴収票が届かない理由、年金本体の確定申告不要制度の条件、住民税との関係と確認先まで解説します。