
2026年1月23日、厚生労働省より令和8年度(2026年度)の年金額改定が公表されました。
この記事では、最新の改定情報に加え、2026年に65歳の節目を迎える昭和36年生まれの方に向けて、最新の「年金目安額」とともに、受給のために欠かせない「年金の手続き」を整理して解説します。
1. 【最新 年金改定率】令和8年度(2026年度)の年金額はいくらになる?
2026年1月23日、総務省公表の「令和7年平均消費者物価指数」を受け、令和8年度(2026年度)の年金額は4年連続の引き上げとなることが公表されました。
物価高が続く中、受給者にとっては家計の支えとなるニュースと言えるでしょう。
1.1 2026年度:国民年金は1.9%、厚生年金(報酬比例部分)は2.0%の増額
2026年度の年金額の例1/4
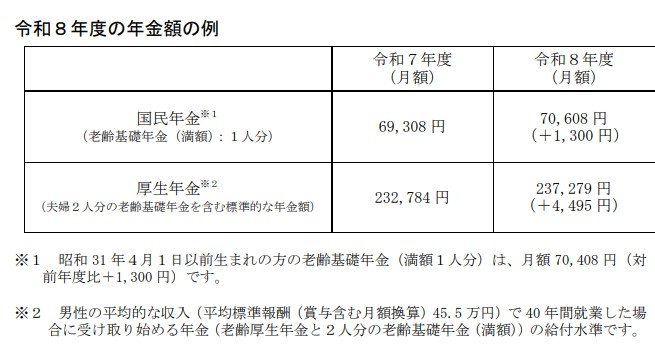
出所:厚生労働省「令和8年度の年金額改定についてお知らせします 年金額は前年度から国民年金(基礎年金)が 1.9%の引上げ 厚生年金(報酬比例部分)が 2.0%の引上げです」
- 老齢基礎年金(老齢基礎年金(満額):1人分):7万608 円(対前年度比+1300 円)
- 厚生年金(夫婦2人分の老齢基礎年金を含む標準的な年金額):23万7279 円(前年度比+4495 円)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額 7万408 円(対前年度比+1300 円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45.5 万円)で 40 年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
上記はあくまで「モデル世帯」の数字です。実際には、現役時代の働き方や年金への加入期間、収入によって老後の年金額には大きな個人差が生じます。「自分はモデルケースとは違うから、いくらもらえるか予想がつかない」という方も多いるでしょう。
そこで、今回の改定に合わせて厚生労働省が公表した、「多様なライフコースに応じた年金額(概算)」を確認します。就業形態や年収が受給額にどう反映されるかを具体的に示した推計値です。
2. 「ことし65歳になる、昭和36年生まれの人」は要チェック【ライフコース別の年金目安額】
老後に受け取る年金額は、現役時代の年金加入状況により大きくその水準が変わります。いまの働き方や過ごし方は、遠い将来の年金収入に繋がっているのです。
今回の改定に合わせ、厚生労働省が公表した「多様なライフコースに応じた年金額(概算)」を確認してみましょう。
これは、令和6年財政検証の分布推計を基に、2026年度(令和8年度)の年金額を、加入期間や収入状況別に算出したデータです。
性別や経歴類型に応じた「年金額の目安」が、5つのパターンで分類されています。
多様なライフコースに応じた年金額(概算)2/4
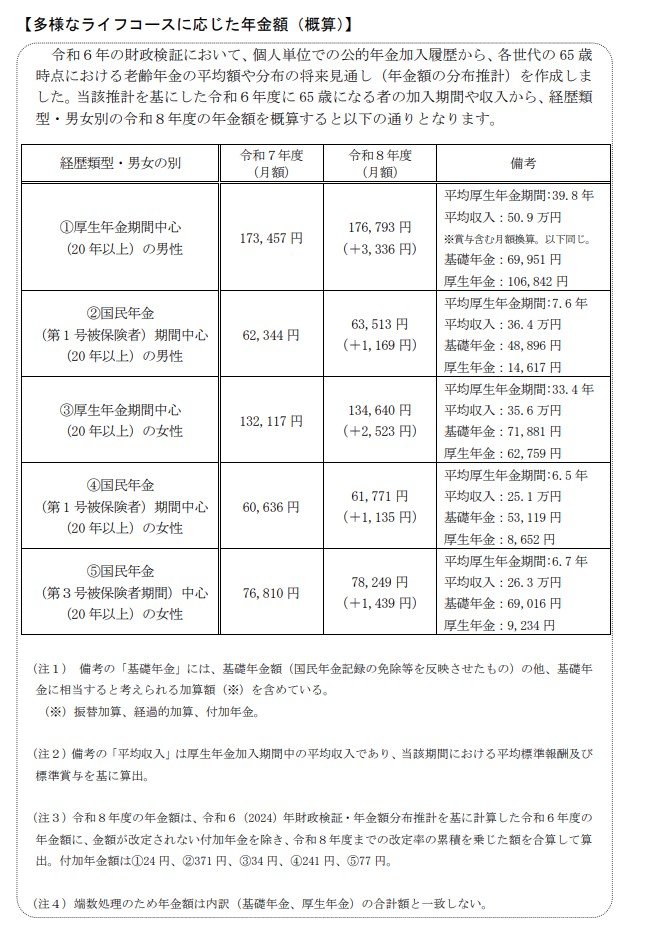
出所:厚生労働省「令和8年度の年金額改定についてお知らせします 年金額は前年度から国民年金(基礎年金)が 1.9%の引上げ 厚生年金(報酬比例部分)が 2.0%の引上げです」
2.1 【パターン1】厚生年金期間が中心の男性(20年以上)
年金月額の目安: 17万6793円(前年比 +3336円)
- 平均厚生年金期間:39.8年
- 平均収入:50.9万円
- 基礎年金:6万9951円
- 厚生年金:10万6842円
2.2 【パターン2】国民年金(第1号被保険者)期間が中心の男性(20年以上)
年金月額の目安: 6万3513円(前年比 +1169円)
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
2.3 【パターン3】厚生年金期間が中心の女性(20年以上)
年金月額の目安: 13万4640円(前年比 +2523円)
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
2.4 【パターン4】国民年金(第1号被保険者)期間が中心の女性(20年以上)
年金月額の目安: 6万1771円(前年比 +1135円)
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
2.5 【パターン5】国民年金(第3号被保険者期間)中心の女性(20年以上)
年金月額の目安:7万8249円(前年比 +1439円)
- 平均厚生年金期間:6.7 年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
ご自身のこれまでの加入経歴に最も近いパターンをチェックして、2026年4月からの「リアルな受取額」をイメージしてみましょう。
年金額の目安がつかめたところで、「2026年、ことし65歳になる人」が必ず知っておきたい、年金請求書が届いたら行う手続きについて、年金制度のキホンにも触れながら確認していきます。
3. 2026年、もうすぐ65歳になる人へ「年金を受け取るには?」
日本の公的年金は、一定の年齢に達したからといって自動的に振り込まれるものではありません。受給を始めるには、本人が手続きを行う必要がある「申請主義」が採られています。
たとえ公金受取口座を登録していたとしても、「年金請求書」を提出しなければ、年金の支給は開始されません。とくに65歳前後は手続きの時期が集中するため、見落としには注意が必要です。
また、65歳より前に年金を受け取り始めている場合でも安心はできません。65歳到達時に、年金の種類が切り替わることで、あらためて請求手続きが必要となるケースがあるためです。
ここからは、老齢年金の受給開始時に見落とされやすいポイントや、実際の手続きの流れを整理して解説していきます。
3.1 日本の公的年金制度は「2階建て」構造
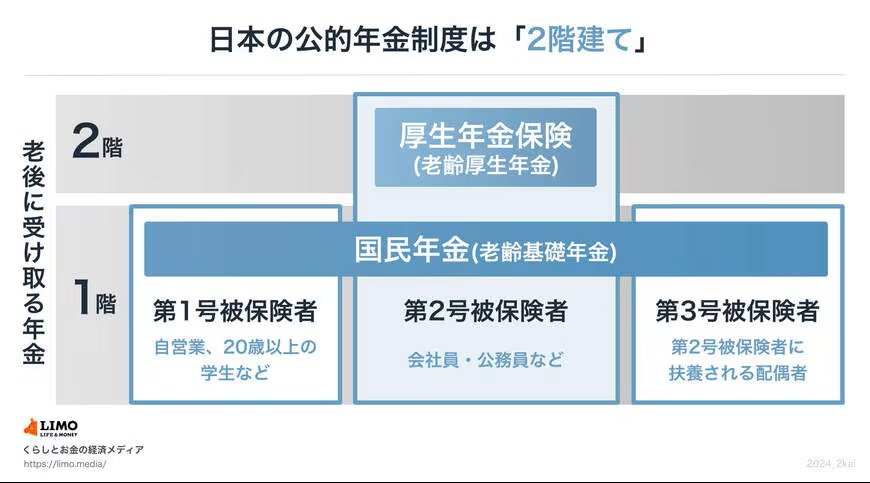
まずは、日本の年金制度の全体像を確認しておきましょう。公的年金は、一般に「2階建て構造」と呼ばれる仕組みになっています。
3.2 1階部分:国民年金
日本国内に住む20歳以上60歳未満のすべての人が加入対象となる、基礎的な年金制度です。
3.3 2階部分:厚生年金
会社員や公務員などが、国民年金に上乗せする形で加入する制度です。
いずれの年金も、支給開始年齢は原則65歳です。保険料の納付期間など、所定の受給資格を満たしている場合、加入状況に応じて次の形で年金を受け取ることになります。
- 国民年金のみに加入していた人→ 老齢基礎年金
- 厚生年金に加入していた人→ 老齢基礎年金+老齢厚生年金
4. 60歳〜65歳は年金の「空白期間」になるのが原則!
4.1 60歳~65歳は「待機期間」
年金保険料の納付は、原則として60歳で終了します。一方、老齢年金の支給開始は65歳からです。
この60歳から65歳までの間は、年金を受け取れない期間となり、一般に「待機期間」と呼ばれます。多くの人にとっては、この期間をどの収入で乗り切るかが、老後設計の重要なテーマになります。
4.2 受給中となるケース①「特別支給の老齢厚生年金」とは?
厚生年金は、かつては60歳から支給されていました。しかし制度改正により、支給開始年齢は段階的に引き上げられ、現在は国民年金と同じく原則65歳からとなっています。
この移行に伴う経過措置として、一定の生年月日以前に生まれた人は、65歳になるまでの間、「特別支給の老齢厚生年金」を受け取ることができます。
対象となるのは、次の日以前に生まれた人です。
- 男性:1961年(昭和36年)4月1日以前(※4月2日以降生まれの男性には、特別支給の老齢厚生年金の支給はありません)
- 女性:1966年(昭和41年)4月1日以前
さらに、次の要件を満たしている必要があります。
- 老齢基礎年金の受給資格期間(10年以上)があること
- 厚生年金保険等に1年以上加入していたこと
- 生年月日に応じた受給開始年齢に達していること
なお、実際の支給開始年齢は、生年月日や性別によって細かく異なります。
4.3 受給中となるケース②「繰上げ受給」とは?
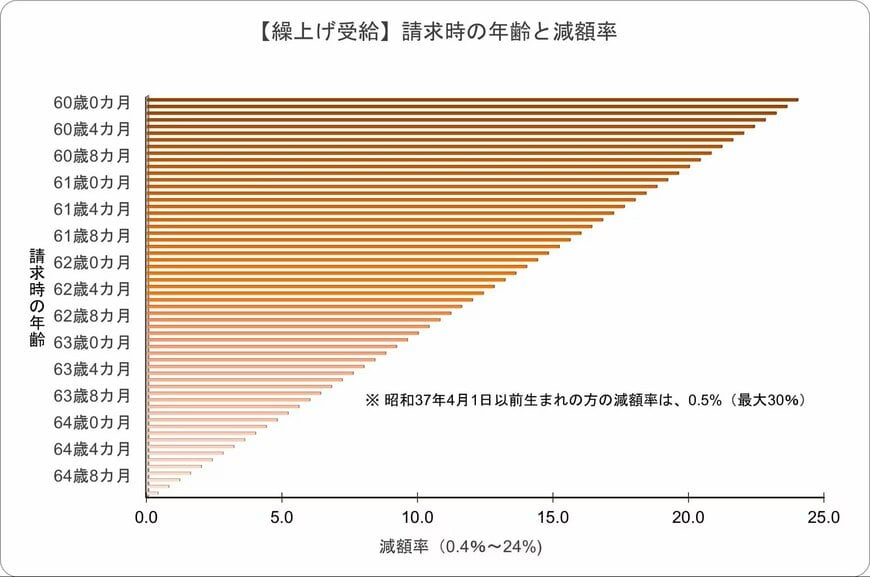
65歳まで待たずに年金を受け取りたい場合は、希望すれば「繰上げ受給」を選択することができます。ただし、受給を早める期間に応じて年金額が一定の割合で減額される点には注意が必要です。
この減額率は生年月日によって異なり、昭和36年生まれの方を含む1962(昭和37)年4月1日以前に生まれた方は、1カ月早めるごとに0.5%ずつ減額されます。
仮に5年間(60カ月)早めて60歳から受け取り始めた場合、年金額は最大で30%減ることになります。
なお、1962(昭和37)年4月2日以降に生まれた方の減額率は1カ月につき0.4%、最大で24%の減額へと変更されていますが、昭和36年生まれの方は前者の「0.5%」のルールが適用されます。
一度繰上げの手続きをすると、その減額された受給額が生涯続くため、自身のライフプランに合わせて慎重に判断する必要があるでしょう。
5. 2026年に65歳を迎える人へ 「年金請求書」が届いたら?
年金を受け取るための出発点となるのが、「年金請求書」です。基礎年金番号や氏名が印字された状態で、日本年金機構から郵送されます。
5.1 ① 初めて年金を請求するとき
- 届く時期:65歳(または特別支給の開始年齢)に到達する3カ月前
- 提出時期: 誕生日の前日(受給権発生日)以降
- 提出先: 年金事務所、または「街角の年金相談センター」
5.2 ②「特別支給の老齢厚生年金」を受給中の人が65歳になったとき
特別支給の老齢厚生年金を受け取っている人は、65歳到達時に年金の種類が切り替わります。そのため、あらためて請求手続きが必要です。
- 届く時期: 65歳の誕生月の初め(1日生まれは前月初め)
- 提出時期: 誕生日の前日以降
- 提出先: 日本年金機構本部へ郵送(または電子申請)
請求を忘れると、年金の振り込みが一時的に止まることがあります。
5.3 年金請求書「いつまでに提出すればいい?」
受給をスムーズに始めるためには、誕生月の末日まで(1日生まれの人は前月末日)の提出が目安となります。
期限を過ぎても受給権そのものが失われるわけではありませんが、実際の振り込みが数か月遅れる可能性があります。
なお、年金の受給権には5年の時効があります。
請求書が届いたら、放置せず確認し、確実に対応しましょう。
6. 「申請しなければ振り込まれない」年金請求は電子申請も選択肢に
年金額のシミュレーションはしていても、「手続きをしないともらえない」という点は見落とされがちです。
年金請求書に「電子申請のご案内リーフレット」が同封されている場合、電子申請を利用できます。ただし、次に該当する人は電子申請を使うことができません。
電子申請を利用できない方
- 「公金受取口座」以外の口座で年金の受け取りを希望する方
- 別居、内縁または年収が850万円以上の配偶者がいる方
- 別居等の18歳以下(障害状態にある場合は20歳未満)の子がいる場合
- 住民票住所と異なる住所を通知書等の送付先とする方
- 成年後見人等が本人に代わって請求する方
- すでに他の年金を受け取っている方
- 年金を本来より早く受け取ること(繰上げ請求)を希望する方
- 年金を本来より遅く受け取ること(繰下げ請求)を希望する方
電子申請が使えない場合は、年金事務所や年金相談センターでの手続き、または郵送による提出が必要です。
電子申請が可能な期間は、受給権発生日(誕生日の前日)から10か月以内です。紙の請求書には提出期限はありませんが、年金支払いには5年の時効がある点は共通です。
7. 年金請求を忘れるとどうなる?支給遅延・時効のリスクとは?
お伝えしてきたように、老齢年金は、受給資格があっても自動的には支給されません。原則として、本人が請求手続きを行ってはじめて支給が始まります。請求が遅れれば、その分、受け取れない期間が生じます。
7.1 時効は「5年」でも、失われる可能性も
年金には5年の時効があります。請求が大幅に遅れた場合、過去分すべてをさかのぼって受け取れるわけではなく、時効を過ぎた分は原則として支給されません。
「いつからもらえるか」だけでなく、「いつまで遡れるか」が実務上の重要ポイントです。
7.2 繰下げ受給との混同に注意
受給開始を遅らせて年金額を増やす「繰下げ受給」は、意思表示としての手続きが前提です。
単に請求を忘れていただけでは、繰下げとはみなされず、結果として受給機会を失うリスクがあります。
7.3 制度理解と手続き管理が老後資金を守る
年金制度は「知っているかどうか」「期限を守れるかどうか」で、受取総額に差が出ます。
現役世代特有の支出に目を向けるだけでなく、年金の請求時期・手続きの管理まで含めて老後資金を考えることが、将来の家計リスクを減らす現実的な備えといえるでしょう。
参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします 年金額は前年度から国民年金(基礎年金)が 1.9%の引上げ 厚生年金(報酬比例部分)が 2.0%の引上げです」
- 日本年金機構「特別支給の老齢厚生年金を受給するときの手続き」
- 日本年金機構「65歳時の年金の手続き(特別支給の老齢厚生年金を受給している方)」
- 日本年金機構「これから老齢年金を受給する方へ」
- 日本年金機構「老齢年金請求書の記入方法等」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「老齢年金請求書の電子申請ができる期間を教えてください。」
- 日本年金機構「年金の時効」
マネー編集部社会保障班