

2月に入り、暦の上では春を迎えましたが、新年度に向けた家計の見直しや資産形成への関心が高まる時期となりました。
NISA制度の開始以来、投資に興味を持つ人が増え続けています。特に2024年からスタートした新NISA制度により、日本における投資人口は大きく拡大しました。
2025年6月時点のデータによると、NISA口座の開設数は2696万口座に達しています。これは日本の総人口のおよそ5人に1人が口座を開設している計算になります。
しかし、口座を開設したものの「実際にどう投資すればいいのか分からない」と躊躇している方も少なくないでしょう。

そこで本記事では、月々の投資額を3つのパターンに分けてシミュレーションを行い、それぞれの将来的な運用結果を比較します。また、NISA口座を活用する際に知っておくべき重要なポイントや注意点についても詳しく解説します。
これから投資を始めようとお考えの方、すでに口座は開設したけれど一歩を踏み出せていない方に、ぜひ参考にしていただければと思います。
1. 投資シミュレーション
まず始めに、50歳から15年間を想定した投資シミュレーションを、今回は平均利回りを4%に固定して行っていきます。
【前提条件】
- 平均利回り:4%
- 投資期間:15年

【パターン1〜月額1万円〜】
- 投資元本:180万円
- 投資利益:65万円
- 最終資産:245万円

【パターン2〜月額3万円〜】
- 投資元本:540万円
- 投資利益:194万円
- 最終資産:734万円

【パターン3〜月額5万円〜】
- 投資元本:900万円
- 投資利益:323万円
- 最終資産:1223万円
2. シミュレーション結果について
利回りを4%と想定した今回のシミュレーションでは、月額1万円という少額積立でも15年間で65万円、月5万円の投資であれば323万円という確かな利益を得る結果となりました。
このように、50歳からであっても、老後に向けた地道な投資で豊かな生活を送る資金を作れる期待を持つことができます。
3. NISAにおける重要ポイント
ここからは、NISA口座を利用して投資を行う際に、意識しておくべき重要ポイントをお伝えします。
3.1 売却のタイミング・時期
積立投資における「出口戦略」とは、積立によりコツコツ育ててきた資産を「いつ、どのように現金化するのか」という具体的な計画のことです。
新NISAの非課税期間は無期限ですが、とはいえ永遠に運用し続けるわけではありません。「退職後の生活資金」「住宅購入の頭金」「子どもの教育資金」など、お金が必要になるライフイベントに備え、計画的に現金化する必要があります。
投資の利益を最大にするには、市場が最も値上がりしているタイミングで売却するのが理想です。しかし、お金が必要な時期と、市場のタイミングが都合よく一致するとは限りません。積立期間中はどんなに順調に資産が増えていても、最後の売却タイミングを誤ると、長年の努力が水の泡になってしまうことさえあります。
このようなリスクを避けるためには、売却のタイミングは、ピンポイントの時期ではなく、ある程度の幅を持たせた期間にしておくことが望ましいです。例えば「65歳の誕生月に全額売却する」のように計画を固定してしまうのではなく、「60歳から65歳にかけて徐々に」や「目標金額〇〇円に到達したら売却を検討し始める」というように、計画に幅を持たせることが大切です。柔軟な計画を立てておくことで、相場の状況を見ながら、より有利なタイミングで資産を現金化しやすくなります。
さらに、どうしても市場が好調ではない場合が続いてしまう場合には、一括で売却をするのではなく、分割して売却をして、市場が落ち着くのを待つことも検討をする余地があります。
3.2 短期的な値動きに一喜一憂しない
積立投資を成功させるカギは、短期的な市場の動きに一喜一憂しないことです。毎日のニュースや株価変動に感情を揺さぶられると、長期的な視点を見失ってしまいます。
積立投資の魅力の一つは、市場が下がっても上がっても、一定額を継続して投資することで平均取得単価を抑えられる「ドルコスト平均法」の効果を得ることで、価格変動リスクを自然に軽減できることです。しかし、一時的な値動きに反応して投資額を変えてしまうと、このリスク低減効果が薄れてしまいます。
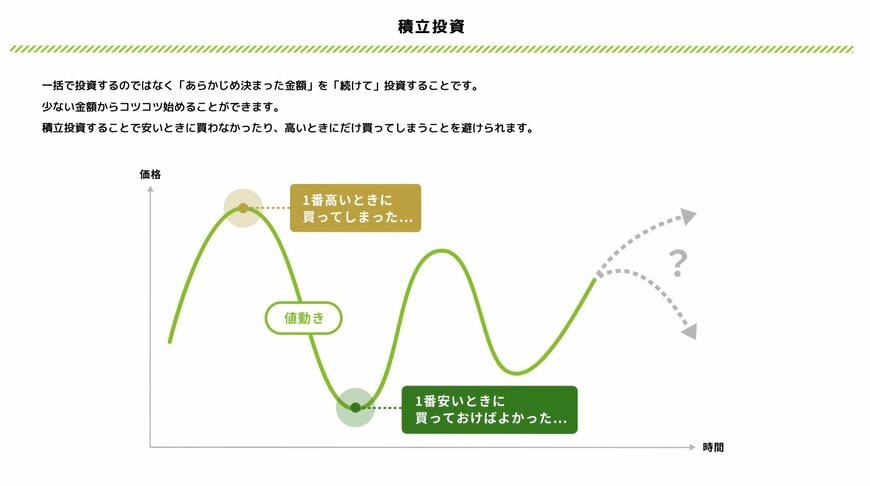
そのため、日々のニュースや市場変動はあえて「頻繁には見ない」という選択も大切です。経済ニュースについても、投資方針を変えるような大きな構造変化だけを把握し、日々の景気指標や企業業績には過度に反応しないようにしましょう。
むしろ、日々の値動きを気にしすぎずに投資を続けられることこそ、積立投資の大きなメリットと言えます。
4. NISA利用の注意点
非課税制度や安全性など、メリットが多い新NISA制度ですが、利用にあたって注意点も存在します。ここからは、NISA口座を利用するにあたって、理解しておく必要があるポイントをお伝えします。
4.1 損失の繰越・通算ができない
NISA口座での投資で損失が発生した場合、通常の特定口座や一般口座と異なり、「損益通算」や「繰越控除」の恩恵を受けることができません。
損益通算とは、同一年に発生した利益と損失を相殺できる制度で、繰越控除は損失を最大3年間繰り越して将来の利益と相殺できる仕組みです。
NISA口座では、投資利益が非課税になる一方で損失の通算や繰越が適用されないため、例えば、NISA口座での投資で損失が出た場合であっても、一般口座で得た利益と相殺することはできず、一般口座で得た利益はそのまま税金が課されることになります。
NISA口座内でのみ投資を行っている場合には、利益が非課税になるため問題とはなりませんが、一般口座と掛け合わせて複数の投資を行っている人などは、注意をしなければいけないポイントです。
4.2 対象商品に制限がある
新NISA制度では「つみたて投資枠」「成長投資枠」それぞれで、購入できる商品に一定の制限があります。
【つみたて投資枠】
購入できるのは、金融庁が定める基準を満たした投資信託のみです。投資家を保護し、初心者でも商品を選びやすくするため、信託報酬の水準、運用期間の実績、分散投資の徹底などの基準によって選定されています。
【成長投資枠】
成長投資枠では、企業の成長投資につながる家計から資本市場への資金の流れを後押しする観点から、上場株式等への投資も可能です。
上場株式・投資信託・REIT・ETFから商品を選択することができる一方で、「長期的な資産形成」にそぐわない、上場廃止懸念のある株式、デリバティブ取引、毎月分配型・高レバレッジ型の投資信託などは利用できません。
このような購入制限は投資家を守るためのものではありますが、希望する商品が選択できない場合には、NISA口座以外で投資を行う必要があります。
4.3 選択できる金融機関は1社のみ
新NISA制度では、同一年に利用できる金融機関は1社に限定されています。そのため、複数の金融機関で同時に非課税枠を使うことはできません。成長投資枠とつみたて投資枠両方を使う場合には、双方同じ金融機関にする必要があります。
金融機関の変更は原則として暦年単位で行うことができますが、手続きには一定の期間を要し、年の途中での変更はできません。
変更には手間も時間も掛かるため、始めに解説をする金融機関は、手数料の安さ、操作性のよさや手軽さ、サポート体制など、自分の投資スタイルに応じて慎重に選ぶ必要があります。
5. おわりに
シミュレーションが示すように、月々1万円という少額からでも、15年という時間を味方につければ着実な資産形成が可能です。大切なのは、まず一歩を踏み出し、コツコツと継続することです。
投資には注意点もありますが「出口戦略を意識すること」「短期的な値動きに惑わされないこと」を意識することができれば、過度に恐れる必要はありません。
今回の記事の内容を、ぜひこれからの投資の参考にしてください。



参考資料
斎藤 彩菜

