

2025年も残り1ヵ月を切りました。遺族年金の見直しや、社会保険の適用拡大など、社会保険や保険料に関するさまざまなトピックがありました。
そして、直近で審議が行われたのが「国民健康保険料の上限引き上げ」についてです。現行は上限109万円ですが、2026年度はさらに引き上げられる見込みとなっています。
国民健康保険料の上限引き上げは、私たちの生活にどのような影響を与えるのでしょうか。この記事では、2026年度の国民健康保険料の上限について解説します。
1. 国民健康保険料の仕組み
まずは、国民健康保険の被保険者が支払っている保険料がどのように決まっているのか、仕組みを見ていきましょう。
国民健康保険料は、以下の3つの要素から構成されています。
- 医療分:医療費の給付財源となる費用
- 支援金分:後期高齢者医療制度を支援するための費用
- 介護分:40〜64歳の人が支払う、介護保険の財源となる費用
これらをすべて足した金額が、1年間の国民健康保険料です。
上記の3要素は、いずれも以下のもので構成されています。
- 【所得割】世帯加入者の所得に応じて計算(所得額×保険料率)
- 【資産割】世帯加入者の資産に応じて計算(固定資産税額×保険料率)
- 【均等割】世帯加入者の人数に応じて計算(加入者数×均等割額)
- 【平等割】1世帯あたり一律の金額で計算
そのため、保険料は世帯人数や所得によって決定するのです。
ただし、保険料は所得に応じて際限なく支払うわけではありません。必ず保険料上限が設定されています。2025年度の保険料の上限は、109万円です。今回、国の社会保障審議会で議論されたのは、この保険料の上限の引き上げについてです。
では、次章で2026年度の国民健康保険料の上限について確かめてみましょう。
2. 2026年度の国民健康保険料、上限は?
2026年度の国民健康保険料の上限は、110万円になる見込みです。今年度から1万円上限が引き上げられています。
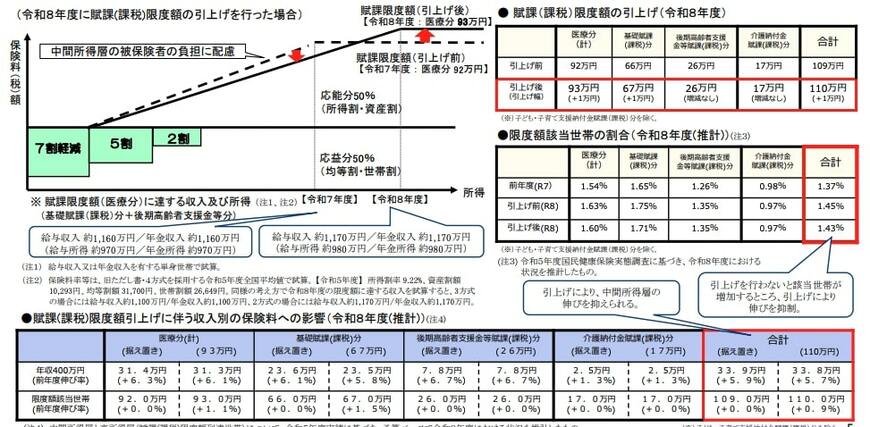
各内訳の引き上げ額は、以下のようになっています。

医療分
- 現行:66万円
- 引き上げ後:67万円(+1万円)
支援金分
- 現行:26万円
- 引き上げ後:26万円(±0円)
介護分
- 現行:17万円
- 引き上げ後:17万円(±0円)
医療分の保険料の上限が、1万円引き上げられる見込みです。
国民健康保険料の上限は、2022年度に102万円となり初めて100万円を超えましたが、そこからわずか4年で110万円台にまで上昇しました。

- 2019年度:96万円(前年度比+3万円)
- 2020年度:99万円(前年度比+3万円)
- 2021年度:99万円(ー)
- 2022年度:102万円(前年度比+3万円)
- 2023年度:104万円(前年度比+2万円)
- 2024年度:106万円(前年度比+2万円)
- 2025年度:109万円(前年度比+3万円)
- 2026年度:110万円(前年度比+1万円)
この引き上げの影響を受けるのは、どういった層なのでしょうか。次章で解説していきます。
3. 限度額引き上げの影響を受けるのはどの層?
限度額の引き上げによって、すべての被保険者の保険料が変わるとは限りません。限度額引き上げの影響を受けるのは、2025年度の上限である109万円の保険料を支払っている人々です。
現行の上限である109万円の保険料を支払っている人は、自治体の保険料の設定の仕方によっても異なりますが、約950万円以上の所得がある人です。該当する世帯数は、被保険者世帯のうち、1.37%程度とされます。よって、限度額引き上げの影響を受ける層は、決して多くはありません。
むしろ、中間所得層については、保険料の上昇を抑える効果があります。厚生労働省の試算では、現行の上限額と引き上げ後の上限額をもとに年収400万円の人の保険料を計算したところ、以下のようになりました。
- 現行:33万9000円
- 引き上げ後:33万8000円
わずか1000円ですが、保険料が少なくなる計算です。中間所得層にとっては、今回の上限引き上げは保険料負担を抑制してくれる措置であることをおさえておきましょう。
次章では、保険料負担に関する注意点について解説します。
4. 負担増の原因と注意点
限度額引き上げは、中間所得層にとっては保険料の上昇を抑える効果が見られる措置です。とはいえ、社会保険料の負担は年々重くなっているように感じるでしょう。実際、私たちの保険料などを原資とする国の社会保障給付費は、上昇を続けています。
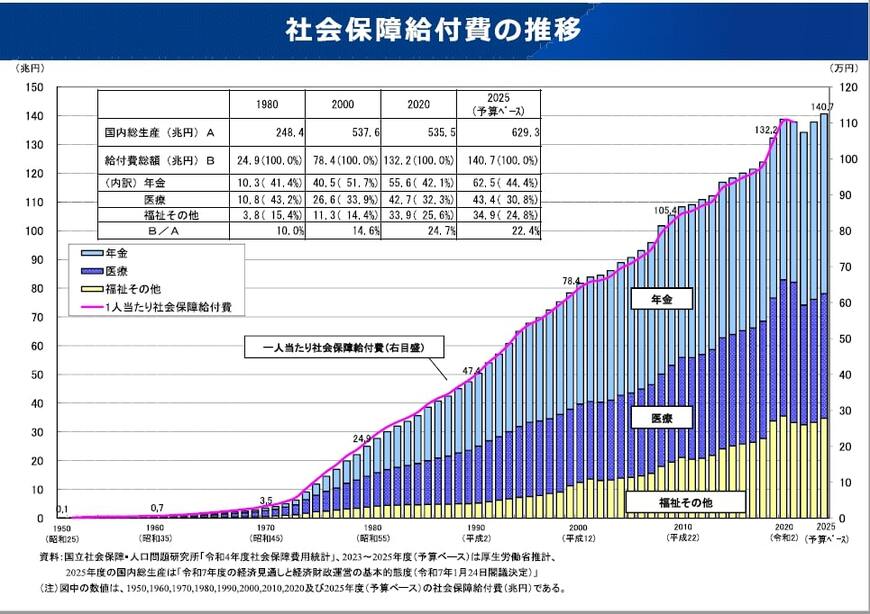
これだけ保険料負担が増えている要因は、少子高齢化にともなう医療費の増加が考えられます。とくに国民健康保険は、定年退職後の高齢者が多く加入するため、1人あたりの医療費がほかの健康保険に比べて高い傾向にあるのです。会社の健康保険料は事業主と折半して支払うため、より負担を感じやすくなっています。
増え続ける医療費を賄うには、保険料収入の増加や税収の増加などといった方法をとらなければなりません。そのため、支払い能力がある高所得者層に、負担を求め続けている状況になっています。
また、国民健康保険料を見るうえで注意しなければならないのが、自治体で決定する保険料率です。国民健康保険料は、上限こそ国が定めていますが、保険料率は定めておらず、自治体に委ねられています。そのため、高齢者が多い自治体ほど、保険料率が引き上げられ負担額が高くなっている可能性があるのです。
こうした状況では「収入はほぼ変わらないのに保険料だけが上昇する」といった事態が起こり得ます。本来恩恵のあるはずの社会保険に家計が苦しめられては、本末転倒です。保険料負担も含めた社会保障のあり方について、見直しが求められています。
5. まとめ
国民健康保険料は、2026年度も上限が引き上げられる見込みとなっています。このペースで行けば、120万円台を突破するときもそう遠くないでしょう。
所得を圧縮するために、iDeCoや小規模企業共済を使うといった工夫のほか、家計支出の見直しなどに、あらためて取り組んでみることをおすすめします。
参考資料
- 東京都保健医療局「保険料(税)額について」
- 厚生労働省「国民健康保険の保険料(税)の賦課(課税)限度額について」
- 新宿区「令和7年度 国民健康保険料 概算早見表(総所得金額等)」
- 厚生労働省「給付と負担について」
石上 ユウキ


