

65歳を迎えると、年金生活へ移行するだけでなく、国民健康保険(国保)や介護保険といった公的保険料の負担が本格化します。
これらは所得や自治体によって差があるものの、全国平均で「月あたりいくらになるか」はおおよその目安が出ています。
この記事では、65歳以上の方が支払うことになる国保料および介護保険料の平均額、制度の仕組み、そしてきちんと把握しておくべきポイントを整理します。
老後の生活設計に向けた“保険料の見える化”にぜひお役立てください。
1. 65歳以上から始まる保険料の“ここが変わる”ポイント
特に、65歳と75歳という節目において、私たちが加入する公的医療保険や介護保険の仕組み、そして保険料の負担方法が大きく切り替わります。
1.1 国民皆保険制度の仕組み
日本は「国民皆保険制度」を採用しており、すべての国民が以下のいずれかの保険に加入する義務があります。
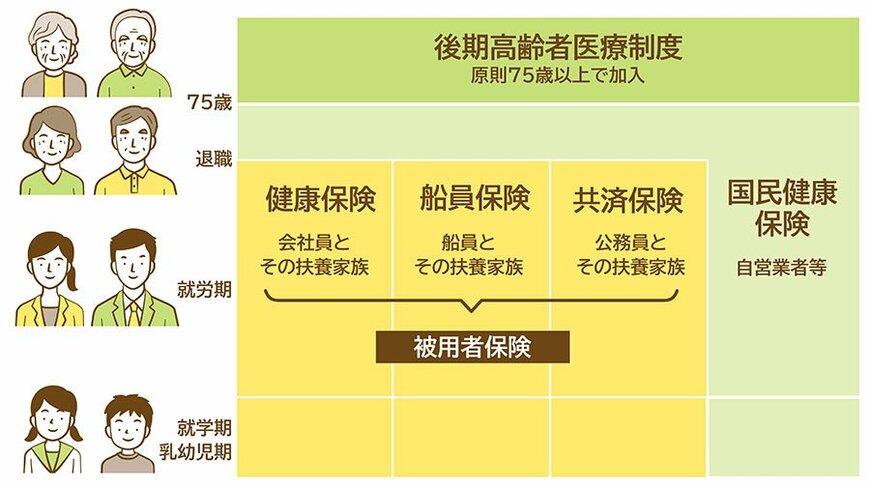
- 国民健康保険:フリーランスや自営業者、年金生活者などが加入
- 後期高齢者医療制度:原則として75歳以上の高齢者が加入
- 被用者保険:企業に雇われている会社員が加入
※65歳以降も会社員(被用者)として働く場合は、後期高齢者医療制度に移行する75歳までは、引き続き被用者保険に加入します。
このうち、被用者保険は会社員が加入する公的医療保険制度で、「組合健保」、「全国健康保険協会(協会けんぽ)」、「共済組合」などがあり、勤務先により加入先が決定します。
1.2 保険料の納付方法と構成の違い
保険料の内訳は、加入する保険によって異なります。たとえば、国民健康保険の場合は以下のように複数の区分で構成されます。
- 医療分(医療費の給付に充当)
- 後期高齢者支援金分(75歳以上の医療費を支える)
- 介護分(40歳以上の人のみ負担)
会社員(被用者保険)の場合、保険料は給与から自動的に天引きされ、雇用者と労使折半で負担します。
現役世代が加入している「被用者保険」や「国民健康保険」は、75歳になると「後期高齢者医療制度」へ自動的に移行します。
これは、年齢によって医療費の支援構造が変わるためで、所得に応じた自己負担割合(1~3割)が適用されます。
高齢期の医療保険料は「自身の医療費+高齢者医療支援+介護保険」など、複数の目的が含まれる複合的な仕組みになっています。
1.3 介護保険との関係と「第1号被保険者」への切り替え
医療保険と並んで、高齢期の生活に関わるのが介護保険制度です。
この制度では、加入者(被保険者)が年齢によって区分され、65歳を境に保険料の算定方法・納付方法が変わります。
40〜64歳:第2号被保険者
勤務先などの医療保険を通じて介護保険料が天引きされる
65歳以上:第1号被保険者
市区町村が直接保険料を賦課し、原則として年金からの天引き(特別徴収)で支払う
という仕組みです。
では、この支払うことになる保険料は月々いくらになるのでしょうか。詳しくご紹介していきます。
2. 65歳以上の介護保険料、全国平均はいくら?
現在の介護保険料の全国平均基準額は「月額6225円」です。

介護保険料は、3年ごとに見直される仕組みです。
また、地域や所得区分によって負担額は異なるのも特徴のひとつです。各市区町村が独自に設定しているため、地域によっては2倍以上の開きがあるのが現実です。
平均値はあくまで「65歳以上全体の目安」であり、実際の負担額は世帯の所得状況や居住地によってかなり差がある点に注意が必要です。
3. 65歳以上の国民健康保険料の月額目安は?
では、国民健康保険(国保)における月額保険料はいくらでしょうか。
65歳以上・年金収入で暮らす世帯の月額目安としては、「月1万円〜2万円前後」が一般的です。ただし、これはあくまで目安です。
実際の保険料は、住んでいる市区町村・年収・世帯人数によって大きく変わります。
市区町村ごとにルールが違い、主に以下の要素で計算されます:
- 所得割:前年の収入に応じて増える→年収が上がれば保険料も上がる仕組みです。
- 均等割:世帯の人数分かかる(1人あたり固定額)→単身より夫婦・家族のほうが高くなります。
- 平等割:世帯単位でかかる固定額→1世帯あたり数千円〜1万円程度です。
具体的なケースは次のトピックでご説明していきます。
4. 地域差・所得差がもたらす“保険料の幅”
ご紹介してきたように、国保も介護保険料も、地域差・所得差によってかなりの開きがあるのが現状です。
実際どのくらい差があるのか、詳しく見ていきましょう。
4.1 介護保険料の地域差
介護保険料は各市区町村が独自に設定しているため、地域によっては2倍以上の開きがあるのが現実です。
以下は現在(9期)の介護保険料基準額が低い/高い自治体の上位を紹介したものです。

保険料基準額が低額な保険者としては、東京都 小笠原村の3374円が最も低く示されています。
これに続き、北海道 音威子府村と群馬県 草津町が3600円で示されています。
その他の主な低額保険者は以下の通りです。
• 宮城県 大河原町:4000円
• 北海道 根室市:4300円
• 北海道 深川市:4300円
• 北海道 登別市:4300円
• 埼玉県 鳩山町:4300円
• 千葉県 栄町:4300円
• 高知県 津野町:4450円
• 北海道 芦別市、奥尻町、置戸町、佐呂間町、山形県 大江町、岐阜県 八百津町:いずれも4500円
一方、保険料基準額が高額な保険者としては、大阪府 大阪市が9249円で最も高額な例として示されています。
次に高額なのは、大阪府 守口市(8970円)、大阪府 門真市(8749円)が続きます。
その他の主な高額保険者は以下の通りです。
• 岩手県 西和賀町:8100円
• 青森県 七戸町:7900円
• 東京都 檜原村:7900円
• 大阪府 松原市:7880円
• 青森県 東北町、東通村、秋田県 藤里町、千葉県 鋸南町、東京都 青ヶ島村、奈良県 天川村、和歌山県 御坊市、高知県 芸西村、青森県 六ヶ所村、福島県 三島町、双葉町、群馬県 川場村、三重県 大台町:概ね7600円〜7800円台
最も高い自治体では月額9000円を超える一方、最も低い自治体では3000円台前半にとどまります。
このような差が出るのは、地域の人口構造・財政状況・サービス体制が複雑に絡み合った結果といえます。今後も地方では上昇傾向が続くとみられ、自治体間の差はさらに拡大する可能性があります。
4.2 国民保険料は所得差によって決まる
国保料も自治体の所得段階の設定により差が生じます。
ここでは例として、令和7年の新宿区のケース(給与/年金のみの場合)をご紹介します。

たとえば、年金収入のみのケースでは、年金収入300万円(年金所得190万円)で65歳以上(介護分なし)の場合、保険料は1万8082円と算出される一方、年金収入150万円(年金所得40万円)では5342円となります。
前年の収入によって保険料が決まるため、離職して無職になった場合などでも支払う必要があることに注意が必要です。
自治体は地域の高齢化状況や予算負担によって基準額を定めています。
したがって、65歳時点で「自分が住んでいる市区町村ではどれくらいか」を確認することが重要となってくるのです。
5. 保険料負担を軽くするために知っておきたいポイント
高齢期の家計を支えるうえで、医療保険料や介護保険料の仕組みを理解しておくことはとても重要です。
65歳を過ぎると、収入や年金額に応じて負担が変わるため、仕組みを把握しておくことで無理のない支払い計画を立てやすくなります。
5.1 介護保険料は「所得段階」で決まる
介護保険料は所得や年金額に応じて設定され、低所得者ほど軽減される仕組みです。自治体によっては独自の減免制度もあります。
また、倒産など会社理由の離職も減免制度の対象になることがあります。該当する場合はぜひチェックしてみて下さい。
(出所:厚生労働省「介護保険制度の概要」)
5.2 滞納するとサービス利用に影響
保険料を滞納すると、介護サービス利用時の自己負担割合が上がる(本来1割→3割など)、いったん全額自己負担後に払い戻しになる、保険証に「給付制限」などの記載がされる など影響がある場合があります。
(出所:板橋区「介護保険料を滞納すると」)
支払いが難しい場合は、滞納してしまう前にお住いの地域の自治体へ相談をしてみた方が良いでしょう。
5.3 保険料は今後も増額の可能性あり
少子高齢化が進む中、保険料負担は今後も増加されると予想されます。
以下は社会保障給付費(年金・医療・福祉その他を合わせた額)のグラフです。
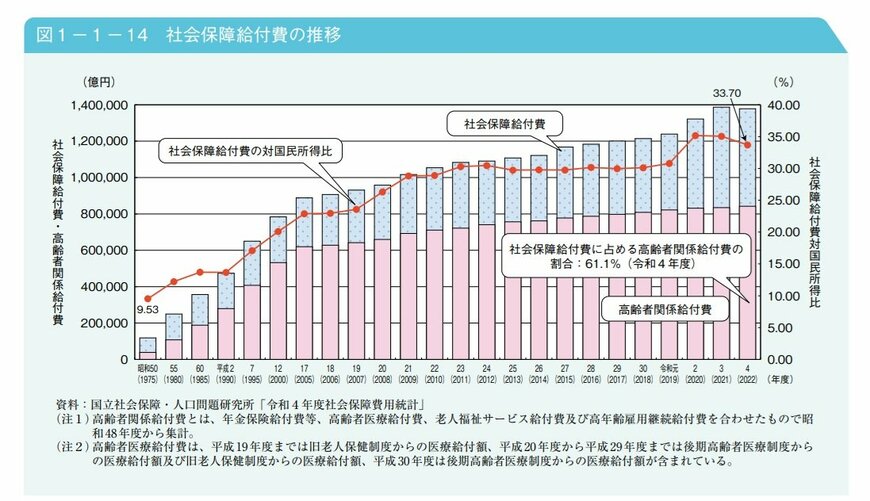
社会保障給付費は右肩上がりであり、社会保障給付費のうち、高齢者関係給付費(年金保険給付費等、高齢者医療給付費、老人福祉サービス給付費及び高年齢雇用継続給付費を合わせた額)について見ると、社会保障給付費に占める割合
は 61.1%と高い水準です。
少子高齢化が進むにつれ、この割合も上がっていくと推測されます。給付費が上がるということは、当然、負担する保険料も上がっていくことでしょう。
「今65歳だからこれで安心」というわけではなく、将来にわたって保険料負担がどう変わるか想定しておくことが大切です。
これらを踏まえ、「年金受給開始前後」「収入減少期」「高齢期」それぞれのライフステージで保険料の支払いや自身の利用のイメージを想定しておくことが安心です。
ご不安がある方は、一度、年金額とのバランス、生活費との関係を整理することをおすすめします。
6. まとめにかえて
65歳以上の方が負担する保険料の目安として、介護保険料は全国平均で月およそ6000円、国保料では年収や地域により月1万円~2万円前後であることを確認しました。
地域差・所得差によって大きく幅があるため、「自分の自治体・収入状況」にあてはめて把握することが最も重要です。
また、高齢化の進展に伴い、今後も保険料が上昇する可能性が高いという点は見過ごせません。
年金や退職後の収入・資産から「保険料にいくら割けるか」を早めにシミュレーションしておくことが、安心した老後生活への一歩と言えます。


参考資料
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 新宿区「令和7年度 国民健康保険料 概算早見表(給与/年金のみの場合)」
- 厚生労働省「第9期計画期間における介護保険の第1号保険料について」
- 厚生労働省「介護保険制度をめぐる状況について(令和6年12月)」
- 厚生労働省「介護保険制度の概要」
- 板橋区「介護保険料を滞納すると」
- 内閣府「令和7年版高齢社会白書 高齢化の社会保障給付費に対する影響」
和田 直子


