

今週はお盆休みで帰省や旅行、レジャーなど長期休暇を楽しんでいる方も多いでしょう。
普段よりも時間をとりやすい時期に見直したいのが「お金」のこと。
忙しい日々の中で「調べるのも、決めるのも、変えるのも時間がかかり面倒だから」と固定費や貯蓄方法等の見直しを先延ばしにしている方もいると思いますが、こういった機会で一度じっくり考えてみるとよいでしょう。
特に老後はリタイアした後は年金や貯蓄など決まった金額の中で生活していくことになりますから、今の生活はもちろん、老後についても考えて対策することは大切です。
今回は60~70歳代に視点をあてて、そのお金事情をみていきます。家計や貯蓄を左右する、月の生活費についてもみていきましょう。
1. 【無職世帯】月の生活費「65〜69歳→70〜74歳→75歳以上」でいくら変わるか
まずは総務省統計局の「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」を参考に、65歳以上・無職世帯の生活費をチェックしてみましょう。
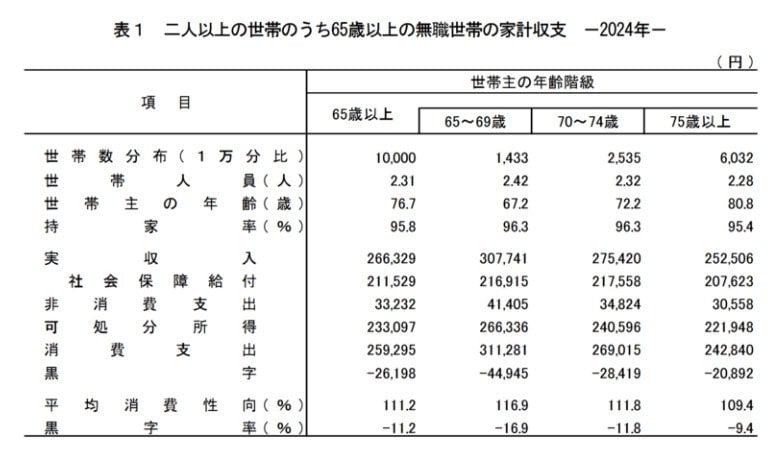
今回は、65歳以上を3つの年齢階級に分けて確認します。
1.1 65〜69歳の月の生活費
65〜69歳の生活費は35万2686円で、内訳は以下のとおりです。
- 消費支出:31万1281円
- 非消費支出:4万1405円
実収入が30万7741円となっており、毎月4〜5万円ほどの赤字が発生する可能性があることがわかります。
1.2 70〜74歳の月の生活費
70〜74歳の生活費は30万3839円で、内訳は以下のとおりです。
- 消費支出:26万9015円
- 非消費支出:3万4824円
支出は5万円程度減少していますが、実収入も27万5420円と減っており、毎月2〜3万円程度の赤字が平均で生じています。
1.3 75歳以上の月の生活費
75歳以上の生活費は27万3398円で、内訳は以下のとおりです。
- 消費支出:24万2840円
- 非消費支出:3万558円
75歳以上の実収入は25万2506円でした。支出と実収入の差は最も小さいですが、それでも毎月2万円程度の赤字となっています。
上記は平均であり、実際には個人差が大きいので年金見込み額や生活費について確認するとよいでしょう。
また、年代によっても収入や支出は変わります。収入部分についてはいつまで働くかで変わるでしょう。
支出についても食費やレジャー費、交通費、医療費などは生活によっても変わりやすいものです。老後になって変動しやすい収入と支出についても、自身の場合を考えておくとよいでしょう。
2. 【60歳代&70歳代シニア】平均貯蓄額はいくらか。厚生年金の平均受給額とは?
ここからは、60歳代、70歳代の平均貯蓄額と厚生年金受給額(※国民年金部分を含む)を確認していきます。
国民年金は男女とも大差がなく平均が月額5万円のため、加入期間だけでなく収入に応じて納めた保険料で受給額が変わる厚生年金に視点をあててみていきましょう。
2.1 60歳代の平均貯蓄額と厚生年金の平均受給額
金融経済教育推進機構の「家計の金融行動に関する世論調査 2024年」を確認すると、60歳代の二人以上世帯の貯蓄額は以下のとおりです。
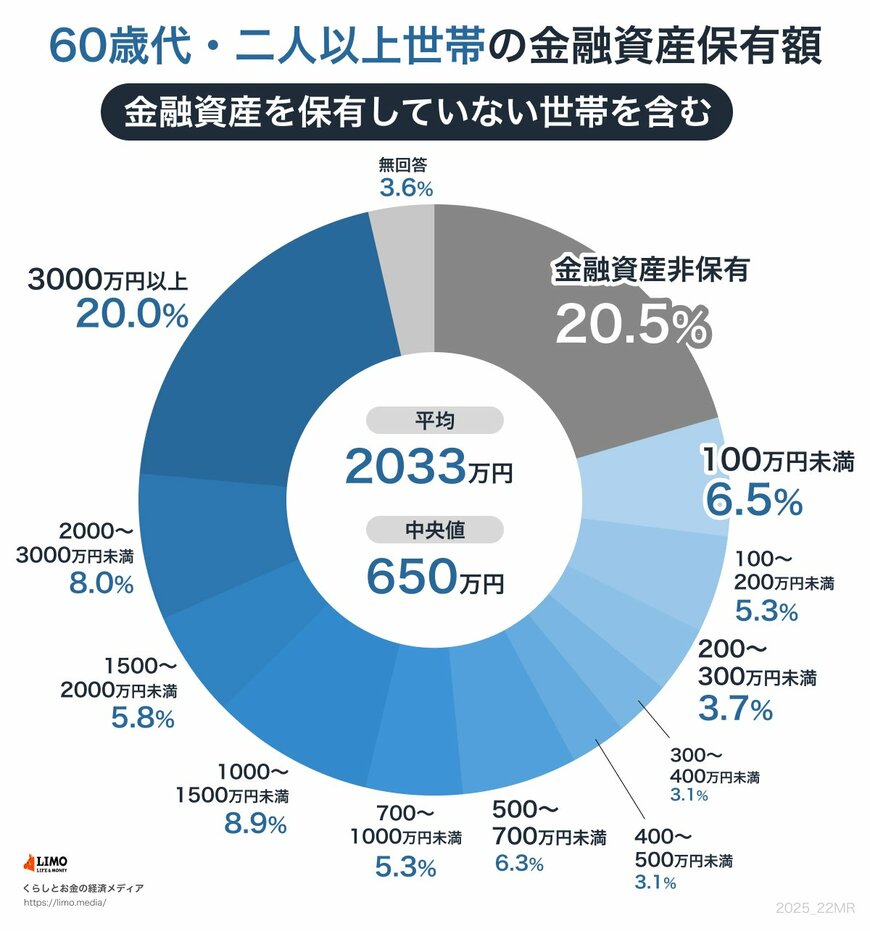
- 平均値:2033万円
- 中央値:650万円
平均値は2000万円を超えていますが、実態に近いのは中央値の650万円です。
また、貯蓄額の分布は以下のとおりとなっています。
- 金融資産非保有:20.5%
- 100万円未満:6.5%
- 100~200万円未満:5.3%
- 200~300万円未満:3.7%
- 300~400万円未満:3.1%
- 400~500万円未満:3.1%
- 500~700万円未満:6.3%
- 700~1000万円未満:5.3%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:5.8%
- 2000~3000万円未満:8.0%
- 3000万円以上:20.0%
- 無回答:3.6%
金融資産を保有していない世帯と3000万円以上を保有している世帯がほぼ同じ割合となっている点には留意しておいたほうがよいでしょう。

そして、厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給額は以下のとおりでした。
- 60歳:9万6492円
- 61歳:10万317円
- 62歳:6万3244円
- 63歳:6万5313円
- 64歳:8万1700円
- 65歳:14万5876円
- 66歳:14万8285円
- 67歳:14万9205円
- 68歳:14万7862円
- 69歳:14万5960円
※国民年金部分を含む
一般的な年金受給開始年齢は65歳から。65歳以降は14万円程度で推移しています。
ただし、こちらはあくまで平均の数字であり個人差があるため、鵜呑みにしすぎないようにしましょう。
2.2 70歳代の平均貯蓄額と厚生年金の平均受給額
金融経済教育推進機構の「家計の金融行動に関する世論調査 2024年」を参考にすると、70歳代の二人以上世帯の貯蓄額は以下のとおりです。
- 平均値:1923万円
- 中央値:800万円
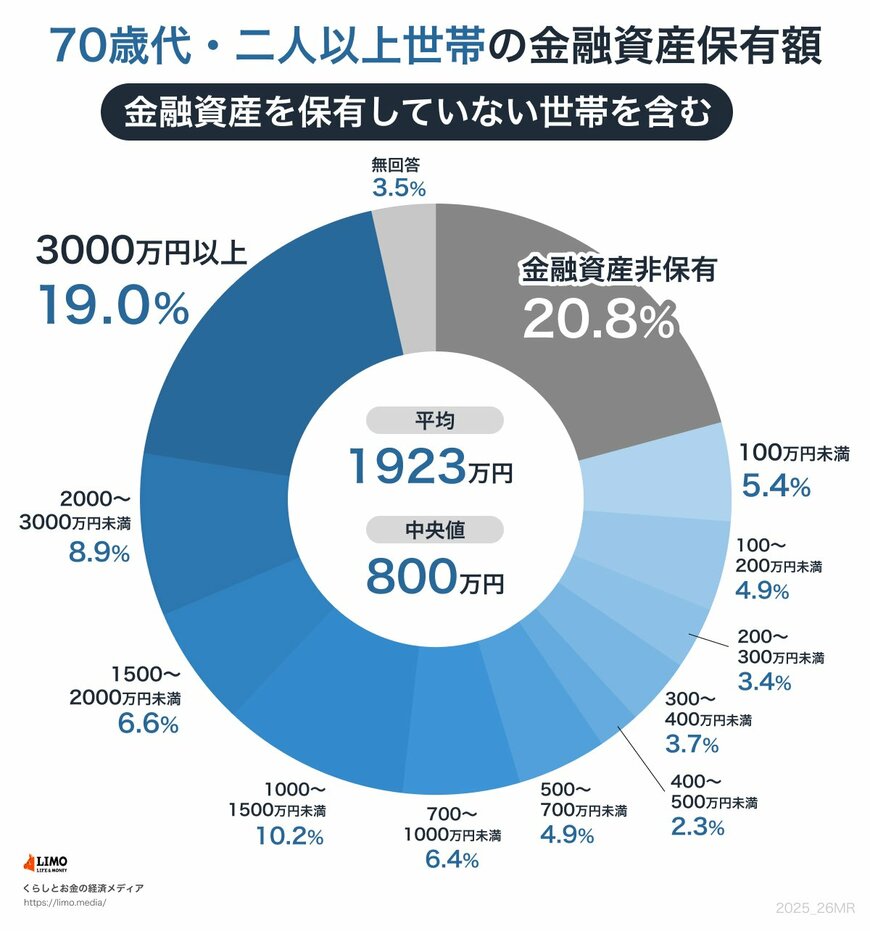
こちらも貯蓄額の分布を確認しておきましょう。
- 金融資産非保有:20.8%
- 100万円未満:5.4%
- 100~200万円未満:4.9%
- 200~300万円未満:3.4%
- 300~400万円未満:3.7%
- 400~500万円未満:2.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:8.9%
- 3000万円以上:19%
- 無回答:3.5%
60歳代同様、金融資産を持っていないと回答している世帯が全体の20%程度存在します。
一方で厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると厚生年金の平均受給額は以下のとおりでした。

- 70歳:14万4773円
- 71歳:14万3521円
- 72歳:14万2248円
- 73歳:14万4251円
- 74歳:14万7684円
- 75歳:14万7455円
- 76歳:14万7152円
- 77歳:14万7070円
- 78歳:14万9232円
- 79歳:14万9883円
こちらに関してもいずれもい14万円台ですが、78~79歳は15万円近くになっています。年齢を重ねるとやや受給額は増加しますが、それほど大きな違いはないといえるでしょう。
実際には厚生年金は月1万円未満~30万円以上と個人差が大きいので、現役時代のうちから年金見込み額を確認しておきましょう。
3. 【10年間貯蓄】年利5%なら月の積立金額別でいくら増えるかシミュレーション
貯蓄としては預貯金で積み立てるほか、最近では新NISAスタートにより積立投資で運用をはじめる人もいます。では貯蓄は10年間でどれくらい増やせるのか、月の積立金額別でシミュレーションしてみましょう。
今回は利回り5%の金融商品で運用できたケースを考えます。
たとえば、毎月3万円を積み立てる場合、10年後は466万円(元本は360万円)です。5万円なら10年後は776万円(元本は600万円)、7万円なら10年経つと運用結果が1000万円(元本は840万円)を超えてきます。

そして、利回り5%で毎月10万円積み立てられれば1553万円(元本は1200万円)です。
ただし、上記はあくまでシミュレーションであり、運用ですから損をするリスクがありますし、運用成果は後にならないとわかりません。
貯蓄が効率よく増やせるからといって、リスクを理解しないまま運用すると資産を大きく失ってしまう恐れもあるため注意が必要です。運用について情報収集を行いリスクを把握した上で、自身のリスク許容度内で始めましょう。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 金融庁「つみたてシミュレーター」
宮野 茉莉子


