

厚生労働省により1月24日に公表された2025年度の年金額は、前年度に比べ1.9%の増額だったものの、マクロ経済スライドによる調整が入り実質的に目減りでした。
今年度も物価高により増額されたものの実質目減りとなり、貯蓄から生活費などを切り崩すご家庭もあると思います。「老後資金は用意していたものの、想定外に貯蓄を切り崩している」という方もいるのではないでしょうか。
年金生活となりリタイアすれば仕事による収入がなくなるため、家計収支を工夫するにしてもなかなか厳しいもの。
今回は65歳以上の方に視点をあて、貯蓄額や生活費、年金月額などをみていきます。
1. 65歳以上「貯蓄4000万円以上」は何割?
物価高が続く中で年金額が実質的に目減りとなる場合、仕事による収入や貯蓄から生活費を出す方もいるでしょう。
リタイアすると貯蓄から切り崩す方が多いため、総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」を参考に、まずは世帯主が65歳以上の貯蓄額を見ていきましょう。
65歳以上の貯蓄額分布1/5

出所:総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
1.1 65歳以上・二人以上世帯の貯蓄額(平均・中央値)
- 平均:2462万円
- 貯蓄保有世帯の中央値:1604万円
65歳以上・二人以上世帯の平均貯蓄額は2462万円でした。貯蓄保有世帯の中央値は1604万円です。
金額別にも確認しましょう。
1.2 世帯主が65歳以上の世帯の貯蓄現在高の金額別世帯分布 (二人以上世帯)
- ~100万円未満:7.9%
- 100万円~200万円未満:4.1%
- 200万円~300万円未満:3.2%
- 300万円~400万円未満:3.7%
- 400万円~500万円未満:3.0%
- 500万円~600万円未満:4.1%
- 600万円~700万円未満:3.1%
- 700万円~800万円未満:3.1%
- 800万円~900万円未満:2.9%
- 900万円~1000万円未満:2.3%
- 1000万円~1200万円未満:5.5%
- 1200万円~1400万円未満:4.3%
- 1400万円~1600万円未満:4.3%
- 1600万円~1800万円未満:4.2%
- 1800万円~2000万円未満:3.2%
- 2000万円~2500万円未満:7.1%
- 2500万円~3000万円未満:6.6%
- 3000万円~4000万円未満:8.7%
- 4000万円以上:18.8%
5%以上の金額帯をみると「100万円未満」「1000万円~1200万円未満」「2000万円~2500万円未満」「2500万円~3000万円未満」「3000万円~4000万円未満」「4000万円以上」となりました。
一時期老後2000万円が話題になり、続く物価高で倍の4000万円あれば安心と思う方もいると思いますが、4000万円以上の世帯は18.8%となっています。上限がないため多いと考えられますが、65歳以上の世帯で2割近くとなりました。
一方で、貯蓄500万円未満は21.9%となっており、こちらも約2割です。
貯蓄は世帯差が大きく、できるだけ早くから計画的な貯蓄をしていくことが大切でしょう。
2. 【65歳以上の無職夫婦世帯】1カ月の生活費はいくら?
貯蓄額を確認しましたが、毎月の家計が赤字か、黒字かでも必要な貯蓄は異なります。
では現代シニアの平均的な生活費はいくらでしょうか。
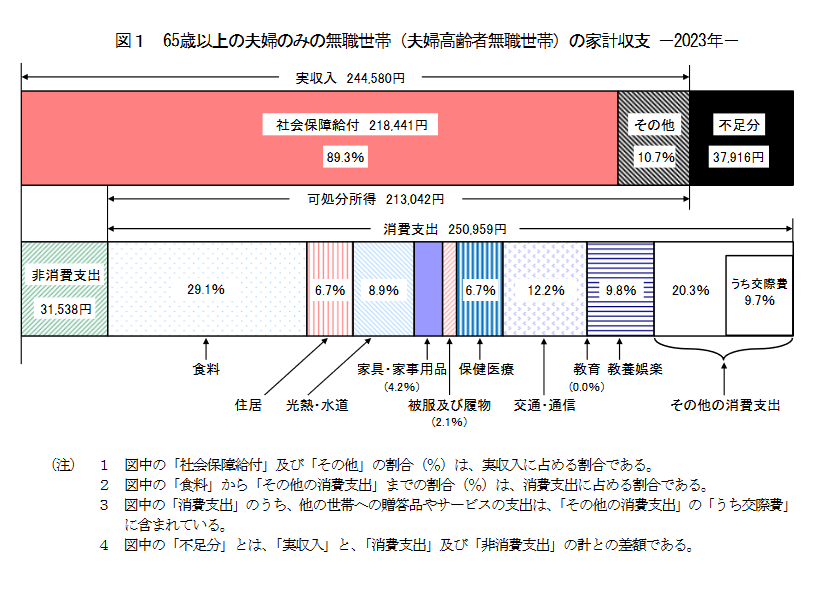
総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」より、「65歳以上の夫婦のみの無職世帯」の家計収支を確認しましょう
2.1 65歳以上・夫婦のみの無職世帯の月の「生活費一覧」
月の収入
収入:24万4580円(うち社会保障給付21万8441円)
月の支出
- 消費支出:25万959円
- うち食料:7万2930円
- うち住居:1万6827円
- うち光熱・水道:2万2422円
- うち家具・家具用品:1万477円
- うち被服及び履物:5159円
- うち保健医療:1万6879円
- うち交通・通信:3万729円
- うちその他:5万839円
- 非消費支出:3万1538円
支出合計28万2497円
月の収支:▲3万7916円
収入をみると、年金は21万円台。ただし年金は加入状況により個人差がとても大きいため、次章で詳しく確認します。
支出合計をみると28万円台。家計収支をみると、現代シニアは平均でも赤字で、その額は4万円近くとなりました。
月約4万円の赤字として、年にして約48万円。老後を25年と仮定すれば生活費の赤字だけで約960万円にもなります。
ただし、生活費も個人差があります。
できるだけ生活費、特に固定費を減らせるよう、50歳代頃から生活のダウンサイジングを検討するといいでしょう。
3. 最新「2025年度の厚生年金モデル夫婦」は月約23万円
老後の柱は年金であり、公的年金がいくらかによっても老後資金の必要額は異なります。
厚生労働省が公表した2025年度の年金額例を確認しましょう。

3.1 2025年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額)):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
国民年金の満額は6万9308円。月1308円の増額で、年間にすると1万5696円増額です。
厚生年金はモデル夫婦を例として23万2784円。月4412円増で、年5万2944円増となりました。
ただし、実際の年金は加入状況により個人差大きくなります。平均的な受給額も確認しましょう。
4. 老後の柱の「厚生年金と国民年金」みんなの平均年金月額はいくら?
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金と国民年金の平均月額は以下の通りでした。

4.1 【国民年金】平均年金月額
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円

4.2 【厚生年金】平均年金月額
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
国民年金は5万円台で男女差はあまりありませんが、厚生年金は男女で約6万円の差があります。
厚生年金は加入期間のほか、収入により保険料が変わるため(上限あり)、国民年金に比べて個人差が大きくなります。
5. 【老後の生活費】うちは赤字か、それとも黒字か?年金見込み額を確認して試算を
今回は平均を確認しましたが、実際に老後の生活費が赤字となるか、黒字となるか、赤字であれば月いくら赤字かはご家庭によって差があります。
ねんきんネットを利用すれば、年金見込み額を確認できます。まずは年金見込み額と生活費を比べて、老後赤字か黒字か、およそいくら足りないかを確認しましょう。
ただし年金額は毎年度改定されるので、実際に年金がいくら貰えるかはわかりません。
公的年金は終身で受け取れるメリットがありますから、現役時代に公的年金を増やす対策をするのもいいでしょう。
ほかにも私的年金、預貯金、資産運用などで老後に備える方法もあります。2024年には新NISAがはじまり、長期的な資産形成もはじめやすくなりました。
また、60歳代で働く方も多い現代では、長く働くキャリアプランを考えるのも一つです。
いずれにせよ、メリット・デメリットはあります。それぞれのメリット・デメリットを洗い出し、家庭に合った老後対策を考えましょう。
6. 参考資
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」


宮野 茉莉子


