


60歳代でも働き続ける方が多い現代。本当の老後がはじまるのは70歳からという人もいるでしょう。
70歳になるとリタイアする方が多く、基本的には年金収入を柱として生活することになります。
現役時代の収入より年金収入は低くなりますが、「老後になれば今よりは生活費が抑えられるだろう」と思ってしまいがち。
しかし必要な固定費や食費、交際費など意外とかかるものですし、医療費などが必要な場合もあり、思ったよりも生活費が抑えられないこともあります。
今回は70歳以上に視点をあてて、その生活費や年金、貯蓄額を確認しましょう。
1. 【最新】65歳以上の無職世帯「月の生活費」はいくら?
まずは3月11日公表の総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」より、「65歳以上」全体の生活費を確認しましょう。
1.1 65歳以上・夫婦のみの無職世帯の月の「生活費一覧」

月の収入
25万2818円(うち社会保障給付 22万5182円)
65歳以上でみると、月の年金収入は約22万5000円でした。
月の支出
- 消費支出:25万6521円
- うち食料:7万6352円
- うち住居:1万6432円
- うち光熱・水道:2万1919円
- うち家具・家事用品:1万2265円
- うち被服及び履物:5590円
- うち保健医療:1万8383円
- うち交通・通信:2万7768円
- うちその他:5万2433円
- 非消費支出:3万356円
支出合計:28万6877円
月の収支▲3万4058円
支出をみると食費が7万円台後半とかかっています。物価高の中では食費を抑えるのも難しいですよね。
光熱・水道、交通・通信、住居などの固定費もまとまってかかるため、なかなか生活費を抑えるのも簡単ではありません。
また、年金生活になっても税金や社会保険料も支払う必要があります。
2. 70~75歳・75歳以上の「ひと月の生活費」はいくらか
次に同資料より、70歳代の家計を確認します。
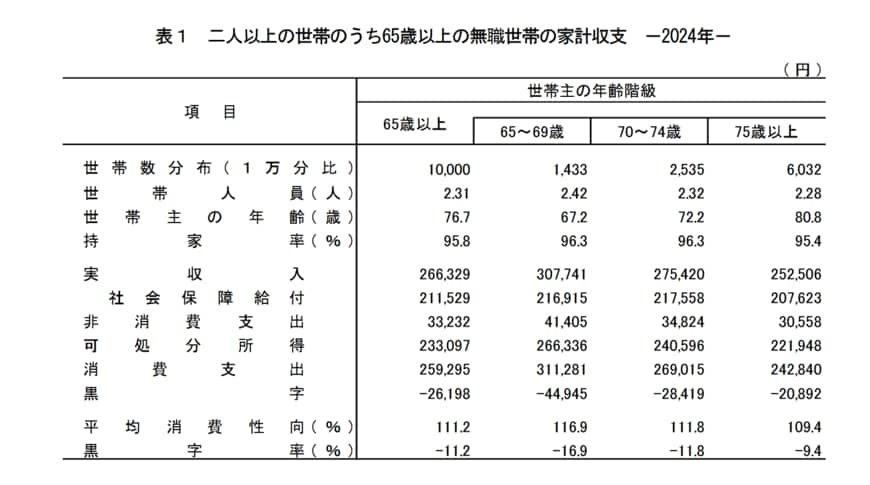
2.1 70歳代の実収入
- 70~74歳:27万5420円(うち社会保障給付21万7558円)
- 75歳以上:25万2506円(うち社会保障給付20万7623円)
収入は年金を見ると21万円前後で、先ほども65歳以上全体とあまり差がありません。
2.2 70歳代の支出合計(非消費支出・消費支出)
- 70~74歳:30万3849円(3万4834円、26万9015円)
- 75歳以上:27万3398円(3万558円、24万2840円)
生活費をみると、非消費支出は基本的に同程度。
消費支出に関しては2万円強の差が見られます。
75歳以上になると消費支出に関してはそれまでに比べると低くなっています。
参考までに、60~65歳の消費支出は約31万円ですから、60歳代後半に比べれば、75歳以上は約7万円ほど低いです。
75歳以上になると消費支出が減る可能性もありますが、医療費や介護費用などについても用意しておきたいでしょう。
3. 【70歳代・二人以上世帯】平均貯蓄額は約2000万円、中央値はいくら?
では、70歳代シニア夫婦世帯はどれくらい貯蓄を保有しているのでしょうか。
金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」より70歳代・二人以上世帯の貯蓄について確認しましょう。※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
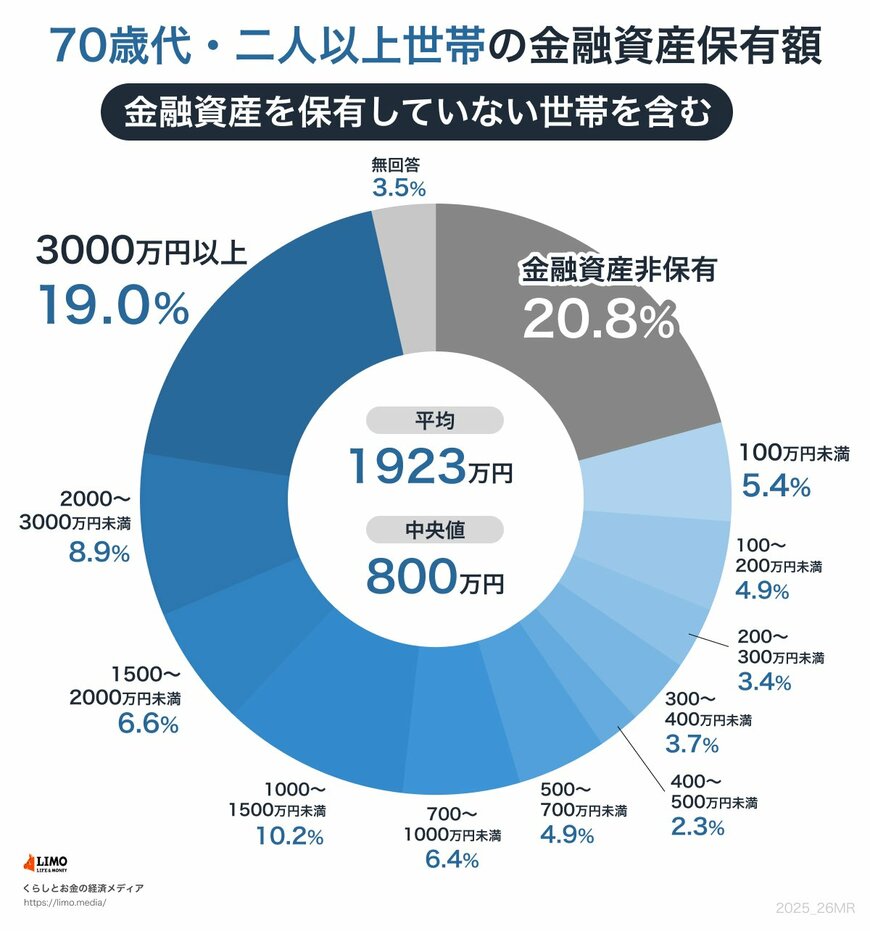
3.1 【70歳代・二人以上世帯】平均貯蓄額(平均と中央値)
- 平均1923万円
- 中央値800万円
平均と中央値の差が1000万円以上開いており、円グラフをみると貯蓄ゼロ~3000万円以上まで差が見られます。
平均をみて自分も同じくらい貯められるだろうとは思わず、しっかりと計画的に貯蓄する必要があるでしょう。
4. 「厚生年金・国民年金」の平均受給額。物価高で1.9%増額も目減り
先ほど年金収入は21万円前後ですが、こちらも個人差が大きいもの。
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」をより厚生年金と国民年金の平均受給額を確認しましょう。
4.1 厚生年金の平均年金月額
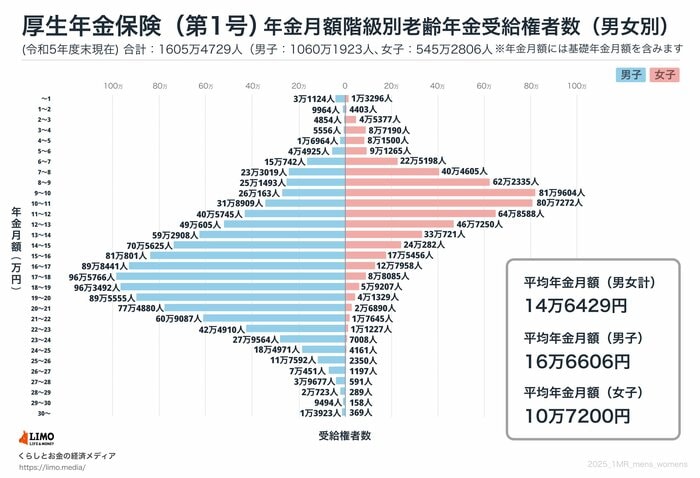
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金の金額を含む
4.2 国民年金の平均年金月額
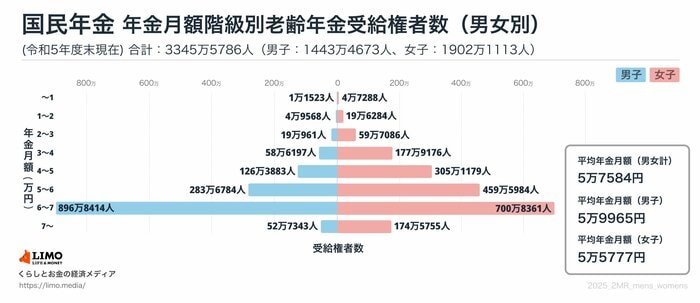
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
現役時代の働き方により老後の年金収入が変わります。
たとえば夫婦ともに国民年金であれば平均で11万円台、厚生年金であれば27万円台、厚生年金と国民年金の夫婦であれば20万円ほど。
上記も平均ゆえ、加入期間や納めた保険料で個人差は大きくなっています。
老後の年金収入は重要ですから、早くからねんきんネットで調べましょう。
5. 将来の年金見込み額を働き方などの条件を変えてシミュレーションしよう
今回は老後の生活費や貯蓄、年金を確認しました。
年金への不安は高まっているものの、やはり老後の柱は公的年金です。現役時代のうちから自身の年金見込み額を確認しましょう。
ねんきんネットを利用すれば、以下に合わせて老後の年金額がいくらになるのかシミュレーションをすることもできます。
- 今後の働き方
- 老齢年金を受け取る年齢
- 未納分を今後納付した場合など
現役時代の加入状況が老後の年金額になるわけですから、現役時代をどう過ごすかが重要です。上記でシミュレーションをおこない、働き方を考えるのもよいでしょう。
また、公的年金だけでなく、私的年金や資産運用なども利用して老後に備えるといいでしょう。
自身に合った老後資金対策は人それぞれですから、情報収集からはじめてみてくださいね。


参考資料
宮野 茉莉子


