

「国民年金の任意加入」と聞くと、多くの方は「60歳以降、年金額を増やすために追加で保険料を納める制度」だとイメージします。実はこの制度には、年齢もきっかけもまったく異なるもう一つの入口があります。海外に住む20歳以上65歳未満の日本人も、任意加入の対象になるのです。
この記事では、日本年金機構の公式情報にもとづき、任意加入制度に含まれる複数の対象者類型と、加入している間は他の制度(学生納付特例や免除)が使えなくなるという見落とされがちな制約を整理します。
1. 「任意加入」は60歳以降だけの制度ではない
まず、任意加入制度の全体像を確認しましょう。
1.1 60歳から65歳未満の国内居住者向けが、最もよく知られたパターン
老齢基礎年金の受給資格を満たしていない場合や、40年の納付済期間がなく満額を受け取れない場合、60歳以降でも国民年金に任意加入して年金額を増やせる制度があります。これが最も広く知られているパターンです。
1.2 65歳以上70歳未満、そして海外居住の日本人も対象に含まれる
任意加入の対象には、60〜65歳未満の国内居住者に加え、①受給資格期間を満たしていない65歳以上70歳未満の方、②外国に居住する日本人で20歳以上65歳未満の方、という2つの類型も含まれています。特に②は、60歳未満から加入できるという点で、他の類型とは条件がまったく異なります。
2. 海外居住者の任意加入——20歳以上65歳未満という広い対象年齢
海外に住む日本人の任意加入について、詳しく見てみましょう。
2.1 【国民年金の任意加入・3つの対象者類型】
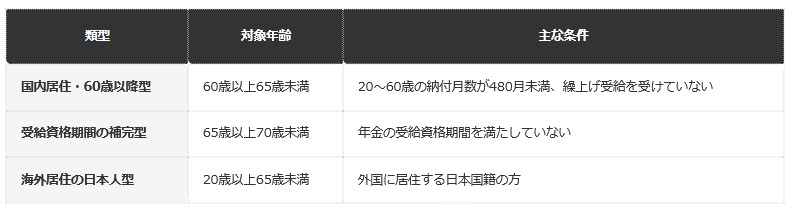
国内居住・60歳以降型の場合
- 対象年齢:60歳以上65歳未満
- 主な条件:20〜60歳の納付月数が480月未満、繰上げ受給を受けていない
受給資格期間の補完型の場合
- 対象年齢:65歳以上70歳未満
- 主な条件:年金の受給資格期間を満たしていない
海外居住の日本人型の場合
- 対象年齢:20歳以上65歳未満
- 主な条件:外国に居住する日本国籍の方
2.2 海外居住者だけは「口座振替が原則」というルールの例外になる
任意加入の保険料納付方法は、原則として口座振替です。しかし「外国に居住する日本人で20歳以上65歳未満の方」だけは、この口座振替の原則が適用されない例外として扱われています。海外在住という事情を踏まえた取り扱いです。
3. 【編集者の視点】
海外赴任や海外移住を控えている方から「年金はどうなるのか」と聞かれることがありますが、多くの方は「海外に住んだら国民年金とは無関係になる」と考えています。しかし実際には、任意で加入し続けるという選択肢が用意されています。
特に、20代・30代で海外に長期滞在する予定がある方にとって、この期間の年金保険料をどうするかは、将来受け取る老齢基礎年金の額に直結します。任意加入をしない場合、その期間は「合算対象期間(カラ期間)」として受給資格期間には算入されますが、年金額そのものには反映されません。
海外転出の手続きをする際は、住民票の異動だけでなく、国民年金の任意加入をどうするかも、あわせて市区町村の窓口で確認しておくことをおすすめします。
4. 任意加入している間は、学生納付特例や免除の申請ができなくなる
任意加入には、もう一つ見落とされがちな制約があります。
4.1 任意加入中は、免除・納付猶予・学生納付特例が使えない
国民年金に任意加入している方は、保険料の免除・納付猶予や学生納付特例の申請ができません。任意加入は「保険料を納めて年金額を増やす」ための制度であるため、保険料の支払いを猶予・免除する仕組みとは両立しない扱いになっています。
5. 60歳以降の任意加入と、厚生年金加入との関係
60歳以降の任意加入について、厚生年金との関係もあわせて確認しておきましょう。
5.1 厚生年金保険・共済組合等に加入している間は、任意加入できない
任意加入の条件には、いずれの類型でも共通して「厚生年金保険、共済組合等に加入していないこと」が含まれています。60歳以降も会社員として厚生年金に加入して働いている方は、国民年金への任意加入はできません。
つまり、60歳以降に「厚生年金に加入して働き続けるか」「国民年金に任意加入して保険料を納めるか」は、どちらか一方を選ぶ関係にあります。厚生年金に加入して働けば、その期間の厚生年金保険料が老齢厚生年金に反映されるため、どちらが有利かは収入や納付済期間の状況によって変わります。
5.2 【60歳以降、任意加入と厚生年金加入は同時にできない】
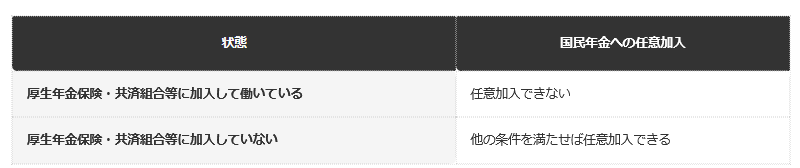
厚生年金保険・共済組合等に加入して働いている場合
- 国民年金への任意加入:任意加入できない
厚生年金保険・共済組合等に加入していない場合
- 国民年金への任意加入:他の条件を満たせば任意加入できる
60歳以降の働き方全般については、国民年金 厚生年金 違いもあわせてご覧ください。
6. 任意加入をやめたいときは、いつでも脱退できる
任意加入は義務ではないため、途中でやめることもできます。
6.1 任意加入の資格を喪失する条件
任意加入者は、20歳から60歳までの納付月数が480月(40年)に達したとき、厚生年金保険・共済組合等に加入したときなどに、資格を喪失します。また、任意加入は義務ではないため、本人からの申出によって、いつでもやめることもできます。
特に、60歳以降に厚生年金に加入する形で再就職が決まった場合は、自動的に任意加入の資格を喪失する点を知っておくと、手続きの重複を避けられます。再就職が決まったら、早めに市区町村や年金事務所に連絡しておくと安心です。
6.2 資格を喪失したあとの年金額はどうなるか
任意加入をやめた時点までに納めた保険料は、老齢基礎年金の年金額にそのまま反映されます。途中でやめたからといって、それまで納めた分が無効になるわけではありません。将来の受給額を試算しながら、無理のない範囲で加入を続けるかどうかを判断するとよいでしょう。
迷ったときは、年金事務所の年金相談窓口で「あと何か月納めれば、年金額がいくら増えるか」を具体的に試算してもらうことができます。感覚だけで判断せず、実際の数字を確認したうえで続けるかどうかを決めるとよいでしょう。家計の状況が変わったタイミングで見直すのも一つの方法です。
7. 任意加入の手続き窓口は、居住地によって異なる
最後に、実際の手続き窓口を確認しておきましょう。
7.1 国内居住者は市区町村窓口か年金事務所、海外居住者は出国前と出国後で異なる
日本国内に居住している方の任意加入の申し込み窓口は、住んでいる市区町村の国民年金担当窓口、または近くの年金事務所です。一方、海外に転出する場合は、出国前であれば市区町村窓口、すでに海外に居住している場合は、日本国内における最後の住所地を管轄する年金事務所や市区町村窓口が窓口になります。
海外在住で国内に親族がいる場合は、その親族が「国内協力者」として手続きの窓口になることもあります。親族がいない場合は、郵送等での手続きが可能です。渡航前にどちらの方法で進めるかを決めておくと、海外に出てからの手続きがスムーズになります。
7.2 手続きに必要な持ち物を事前に確認しておく
手続きには、通帳やキャッシュカード等の口座情報がわかるものと金融機関への届出印、基礎年金番号を明らかにできる書類(基礎年金番号通知書や年金手帳等)、またはマイナンバーカードによる本人確認書類が必要です。
マイナンバーカードを持っていない場合は、マイナンバーが確認できる書類(通知カードや個人番号入りの住民票の写し等)と、運転免許証やパスポートなどの身元確認書類をあわせて用意する必要があります。書類に不備があると窓口で再度の来訪を求められることもあるため、事前に電話で確認しておくと安心です。
※本記事は、編集部が日本年金機構が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
8. 付加保険料もあわせて検討できる——月400円で将来の年金を上乗せ
任意加入を選ぶ際、あわせて検討したい仕組みがあります。
8.1 付加保険料は月400円、2年で元が取れる計算になる
国民年金の第1号被保険者や任意加入者は、通常の保険料に加えて月額400円の付加保険料を納めることができます。付加保険料を納めた月数に200円をかけた額が、老齢基礎年金に上乗せされます。単純計算では、2年間受け取れば納めた保険料分の元が取れる計算になります。
任意加入をする際は、あわせて付加保険料の利用可否も窓口で確認しておくとよいでしょう。少額の負担で将来の年金額を底上げできる仕組みなので、対象になるかどうかは確認しておく価値があります。
8.2 65歳以降の特例任意加入では、付加保険料の対象外になる
任意加入のうち、65歳以上70歳未満の受給資格期間を満たしていない方を対象とする「特例任意加入」では、付加保険料の対象外となります。付加保険料が使えるのは、65歳未満の任意加入者に限られる点に注意が必要です。
9. 【編集者の視点】
任意加入を検討する方の多くは「保険料を納めれば年金額が増える」という基本的な理解はしていますが、付加保険料のように、さらに上乗せできる仕組みがあることまでは知らないケースが少なくありません。
月400円という少額であっても、長く納めればそれなりの上乗せになります。任意加入の手続きをする窓口で、あわせて付加保険料についても案内を受けられることが多いので、迷ったらその場で確認してみることをおすすめします。
一方で、65歳以上の特例任意加入では付加保険料が使えないなど、類型によって使える制度が異なる点も、あらかじめ知っておくと窓口でのやり取りがスムーズになります。
10. まとめ
- 国民年金の任意加入には、60歳以降の国内居住者だけでなく、65歳以上70歳未満の方、20歳以上65歳未満で海外に居住する日本人という類型も含まれます。
- 任意加入している間は、保険料の免除・納付猶予や学生納付特例の申請ができません。
- 厚生年金保険・共済組合等に加入している間は、国民年金に任意加入できません。
「任意加入は60歳以降の人のための制度」という理解だけで止まっていると、海外居住という別の入口があることや、任意加入中は他の猶予・免除制度が使えなくなるという制約を見落としてしまいます。
自分や家族がどの類型に当てはまるのか、そして任意加入を選ぶことで他の制度が使えなくなる可能性がないか、事前に市区町村の窓口や年金事務所に確認しておくことをおすすめします。特に、海外赴任や海外移住、あるいは学生の子どもがいる家庭では、この記事で整理した3つの類型と制約を一度確認しておくと、後から慌てずに済みます。
11. よくある質問
11.1 Q. 国民年金の任意加入は何歳から何歳までが対象ですか
A. 対象者の類型によって異なります。国内居住者は60歳以上65歳未満(受給資格の補完は65歳以上70歳未満)、海外居住の日本人は20歳以上65歳未満が対象です。
11.2 Q. 海外に住んでいても国民年金に加入できますか
A. はい。外国に居住する日本国籍の20歳以上65歳未満の方は、厚生年金保険・共済組合等に加入していなければ、任意加入することができます。
11.3 Q. 任意加入している間、学生納付特例は使えますか
A. いいえ。国民年金に任意加入している方は、免除・納付猶予や学生納付特例の申請ができません。
11.4 Q. 60歳以降も会社員として働いていますが、任意加入できますか
A. 厚生年金保険に加入して働いている間は、国民年金に任意加入することはできません。
11.5 Q. 任意加入の保険料はどうやって納めますか
A. 原則として口座振替です。ただし、外国に居住する日本人で20歳以上65歳未満の方は、この原則の対象外とされています。
11.6 Q. 任意加入は過去にさかのぼって加入できますか
A. いいえ。申出のあった月からの加入となり、さかのぼって加入することはできません。
11.7 Q. 任意加入の手続きはどこで行いますか
A. 国内居住者は住所地の市区町村窓口または年金事務所です。海外居住者は、出国前は市区町村窓口、すでに海外在住の場合は国内で最後に住んでいた住所地を管轄する年金事務所や市区町村窓口が窓口になります。
11.8 Q. 付加保険料は誰でも納められますか
A. 国民年金第1号被保険者や65歳未満の任意加入者が対象です。農業者年金の被保険者や国民年金基金の加入員は対象外となるなど、いくつかの条件があります。
11.9 Q. 外国籍の方も任意加入できますか
A. 国内居住者向けの任意加入は国籍を問いませんが、一部の在留資格(医療滞在や長期滞在目的の特定活動等)の方は対象外とされています。海外居住者向けの任意加入は日本国籍の方が対象です。
11.10 Q. 任意加入をやめたら、それまで納めた保険料は無駄になりますか
A. いいえ。任意加入をやめた時点までに納めた保険料は、老齢基礎年金の年金額にそのまま反映されます。途中でやめても、それまでの納付分が無効になることはありません。
11.11 Q. 60歳以降に再就職して厚生年金に加入したら、任意加入の手続きは必要ですか
A. 厚生年金保険に加入すると、任意加入の資格は自動的に喪失します。別途、任意加入をやめる手続きが必要になる場合があるため、年金事務所や市区町村窓口に確認しておくと安心です。


参考資料
LIMO編集部



