


今年も約2カ月で終わり。1年の終わりが迫るこの時期は、ご自身のキャリアやプライベートの過ごし方、またセカンドライフなどについて考える機会も増えるでしょう。
一昔前までは60歳が定年でしたが、今では働く60歳代が増えており、総務省が9月に公表した「統計からみた我が国の高齢者-「敬老の日」にちなんで-」によれば2023年には65~69歳の52%が就業しています。
人生100年時代となり、老後の不安が高まる現代においては、働けるだけ働き続けようと考える方もいるでしょう。
一方で、おおよそ半分の方は60歳代後半でリタイアされており、リタイアしている世帯のお金事情も気になるもの。
今回は65歳以上・無職夫婦世帯の家計事情を確認していきます。定年に対するみんなの考えも見ていきましょう。
1. 65歳以上・無職夫婦世帯「貯蓄額」の平均と中央値はいくら?
「人生100年時代」と考えるとき、まずはしっかりとした貯蓄を用意しておきたいですよね
年金への不安や昨今の物価高をみると、老後に向けて「まとまった貯蓄が保有できるか」「貯蓄をどれだけ減らさずに維持していくか」「資産運用をして貯蓄を増やせるか」などと考える方もいると思います。
では総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」(2024年5月17日公表)を参考に、世帯主が65歳以上の平均貯蓄額を見ていきましょう。
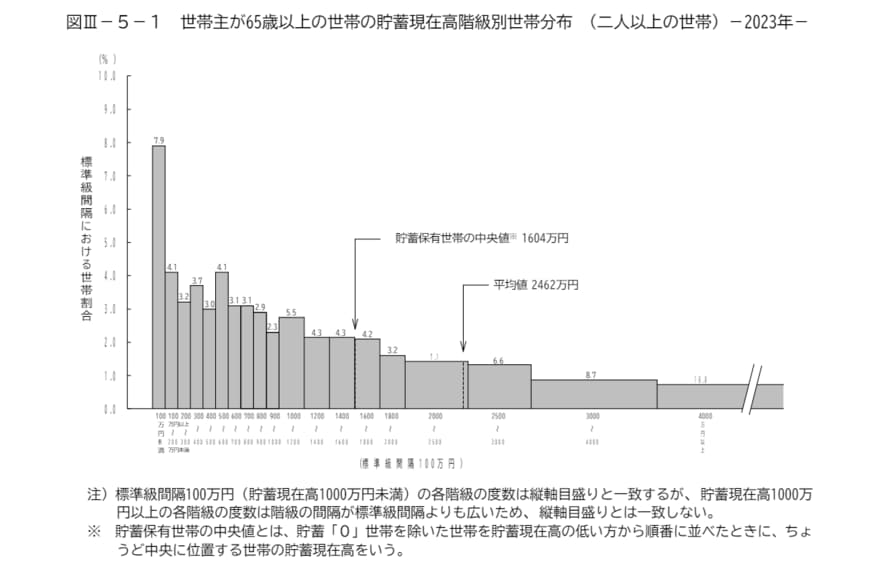
1.1 65歳以上・二人以上世帯の貯蓄額(平均・中央値)
- 平均:2462万円
- 貯蓄保有世帯の中央値:1604万円
65歳以上・二人以上世帯の平均貯蓄額は2462万円でした。
ただし、貯蓄保有世帯の中央値をみると1604万円まで下がります。
分布をみると貯蓄100万円未満という世帯も7.9%おり、平均と中央値を見るとまとまった貯蓄がある印象ですが、世帯差が大きいことがわかります。
では、65歳以上・二人以上世帯のうち、無職世帯の平均貯蓄額を確認しましょう。
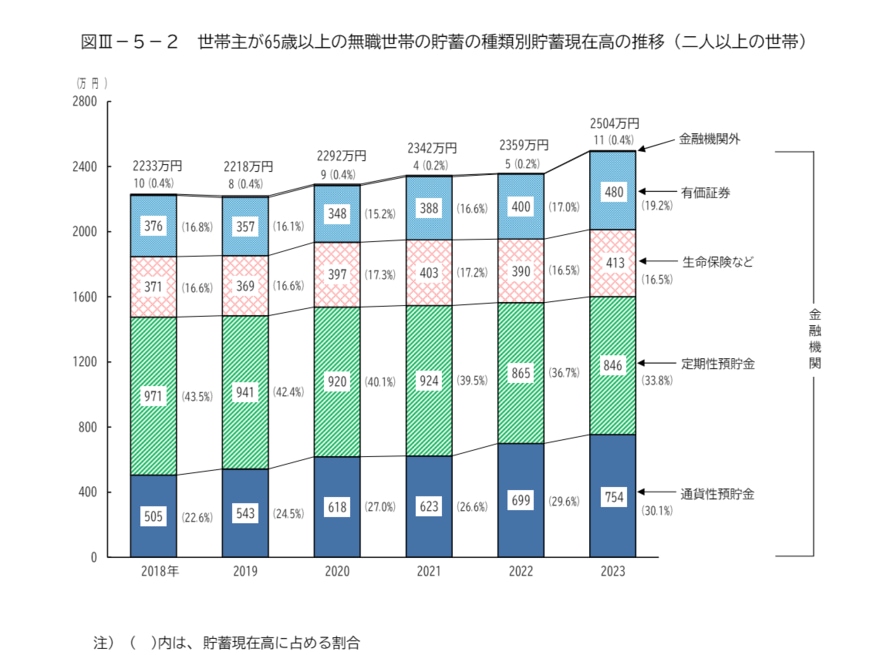
65歳以上で無職夫婦世帯の平均貯蓄額は2504万円。
平均値はいずれも2500万円前後となっています。
しかし先ほど確認した通り、家庭差は大きいと考えられるでしょう。
また、内訳をみると有価証券が480万円、生命保険が413万円など、預貯金以外の金融商品も保有していることがわかります。
リタイアすると基本的には貯蓄を増やすことが難しいので、資産運用を検討される方もいるでしょう。
2. 【老齢年金月額】厚生年金・国民年金は平均いくら?
老後の収入の柱となるのは公的年金です。
一般的には65歳から年金の受給開始がはじまりますが、平均月額はいくらでしょうか。
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考に厚生年金と国民年金の平均年金月額を見ていきましょう。
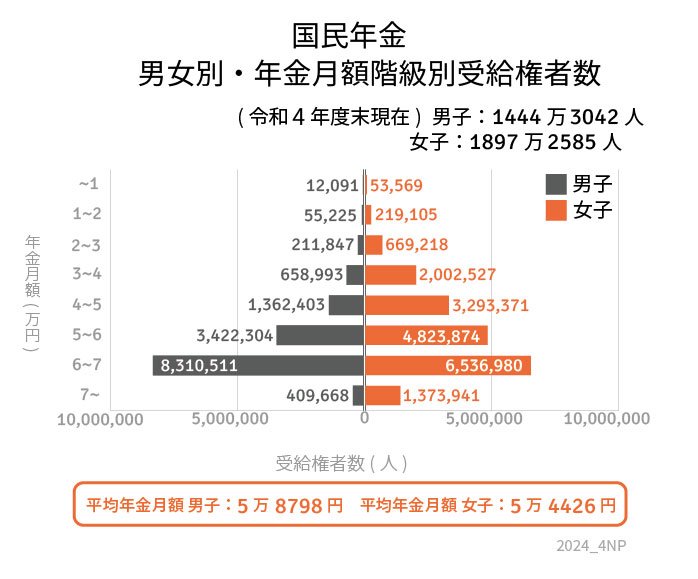
2.1 国民年金(老齢基礎年金)の平均受給額一覧
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
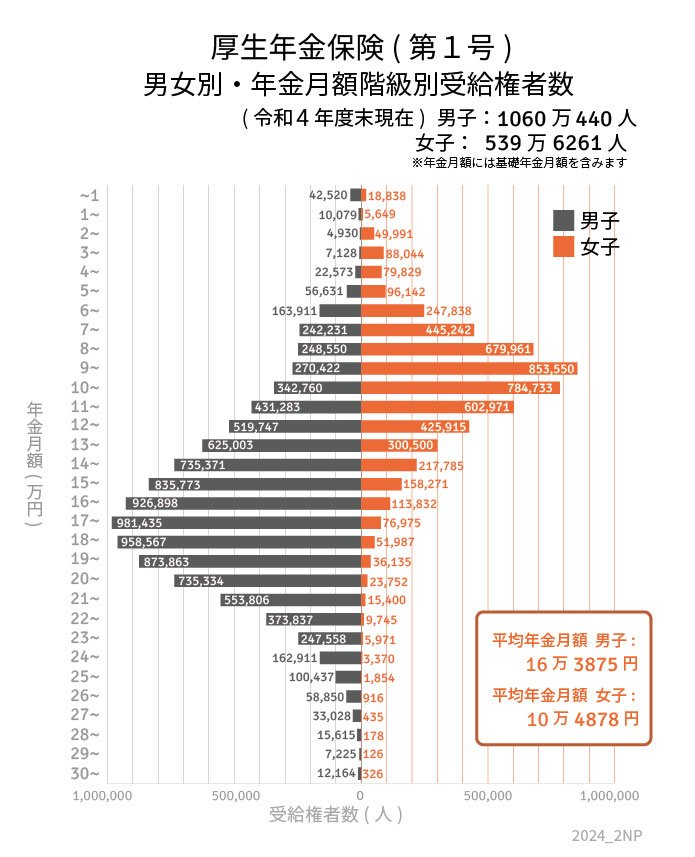
2.2 厚生年金の平均年金月額の平均受給額一覧
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
国民年金であれば平均は5万円台、厚生年金では14万円台でしたが、男性は16万円台・女性は10万円台と男女差が開いています。
厚生年金は会社員や公務員などが加入し、収入に応じた保険料を支払うため、差が大きくなるのでしょう。
上記は平均額であり、実際は現役時代の加入状況や夫婦で加入している年金の状況も異なります。
大切なのは、「現役時代の早いうちから自身の公的年金の将来の受給予定額を把握しておくこと」です。
将来の受給予定額を把握し、対策をとることで老後に備えることができるでしょう。
たとえば国民年金のみの方でも、早くから私的年金に加入することで老後に備えることが可能です。
3. 65歳以上の夫婦世帯「1か月の生活費」収入と支出はいくら?
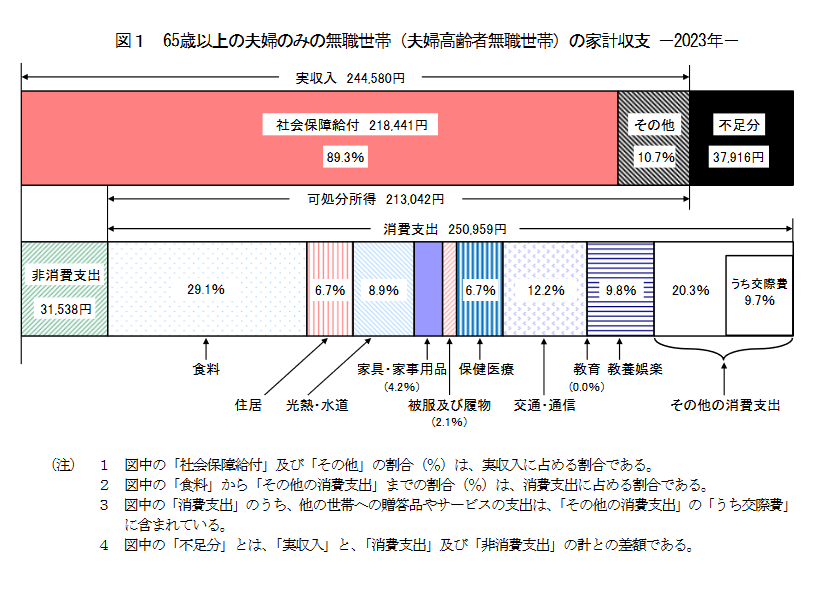
最後に総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」より、「65歳以上の夫婦のみの無職世帯」の家計収支を確認しましょう
3.1 65歳以上・夫婦のみの無職世帯の月の「生活費一覧」
月の収入
収入:24万4580円(うち社会保障給付21万8441円)
月の支出
- 消費支出:25万959円
- 非消費支出:3万1538円
支出合計28万2497円
月の収支:▲3万7916円
月の収入のうち、年金は21万円台。
一方で消費支出は25万円台、税金や社会保険料といった非消費支出も約3万円となっています。
1か月の支出合計が28万円台ですから、年金のみでは足りずに貯蓄を切り崩したり、働き続けて仕事による収入で補てんされる方もいるでしょう。
長く働き続けるほど、貯蓄の切り崩しを減らしたり、場合によっては貯蓄を増やすことも可能です。
4. 定年後の不安の理由はお金と健康に
長いだろう老後を考えると、いつまで働き続けるかは悩まれる方も多いでしょう。
パーソルキャリア株式会社が運営する調査機関のJob総研では、606人の社会人男女を対象に「2024年 定年に関する意識調査」を行いました(2024年10月28日公表)。
同調査によれば、はたらく意欲を聞いたところ「定年前に辞めたい派」38.6%、「定年以降もはたらきたい」34.5%、「定年で辞めたい」26.9%。定年前に辞めたい人が多い一方で、定年以降もはたらきたい人も一定数おり、その差は約4ポイントでした。
定年後の不安の有無を聞くと「不安がある派」が80.6%で多くの人が不安を感じており、その理由として多い順に「生活費や医療費への不安」63.5%、「老後の生活設計」52.8%、「健康問題による活動の制限」41.3%、「医療費や寿命の心配」38.6%、「社会とのつながりの減少」28.4%などでした。
お金と健康に関する悩みが多く、また社会とのつながりといった社会への関わりも見られます。
長く働き続けることで、生活にメリハリがついたり、収入が入ったり、社会とのかかわりが継続したりといったメリットもあるでしょう。
一方でセカンドライフを悠々自適に暮らしたいという方もいますし、誰しもいつまでも働けるわけではないため、仕事の収入以外の備えが老後には重要となります。
5. 老後のお金の不安を減らすためにできることを考えよう
老後のお金の不安を少しでも減らすために、まずはご自身の公的年金の加入状況を確認したり、老後に向けて毎月一定額を積み立てる自動積立定期預金などを利用したりするとよいでしょう。
また、現代は新NISAやiDeCoといった、自身で老後に備えることができる制度もあります。
資産運用の場合、リスクがあるので情報収集を重ねてご自身で納得のいく運用をする必要がありますが、お金に働いてもらうことも可能です。
連休や年末年始など時間のある時に、老後対策に向けてまずは情報収取をしてみるといいでしょう。


参考資料
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
- 総務省「統計からみた我が国の高齢者-「敬老の日」にちなんで」
- PRTIMES「Job総研『2024年 定年に関する意識調査』を実施 セカンドライフに経済不安8割 “一生はたらく”覚悟と悲鳴」
宮野 茉莉子


