

10月4日、自民党の新総裁に高市早苗氏が選ばれました。6日の株式市場では株価が一時4万8000円台をつけるなど、経済・財政政策への期待がうかがえる結果となりました。
私たち国民の生活が苦しい要因はさまざまですが、そのひとつに「社会保険料負担の重さ」が挙げられます。
賃金が増えると社会保険料も増加し、賃上げを十分実感できないのです。
こうした状況で、いわゆる中間所得層は現在どれくらいの貯蓄額を用意できているのでしょうか。この記事では、中間所得層の貯蓄額と社会保険料負担を解説します。
1. 「中間所得層」の貯蓄額はいくら?
まずは、J-FLEC(金融経済教育推進機構)が公表している「家計の金融行動に関する世論調査」をもとに、中間所得層の資産額の割合を見てみましょう。
なお、この記事では「年収300〜500万円未満」「年収500〜750万円未満」の夫婦または二人以上世帯を例に見ていきます。
中間所得層の保有資産額の割合は、以下のとおりです。
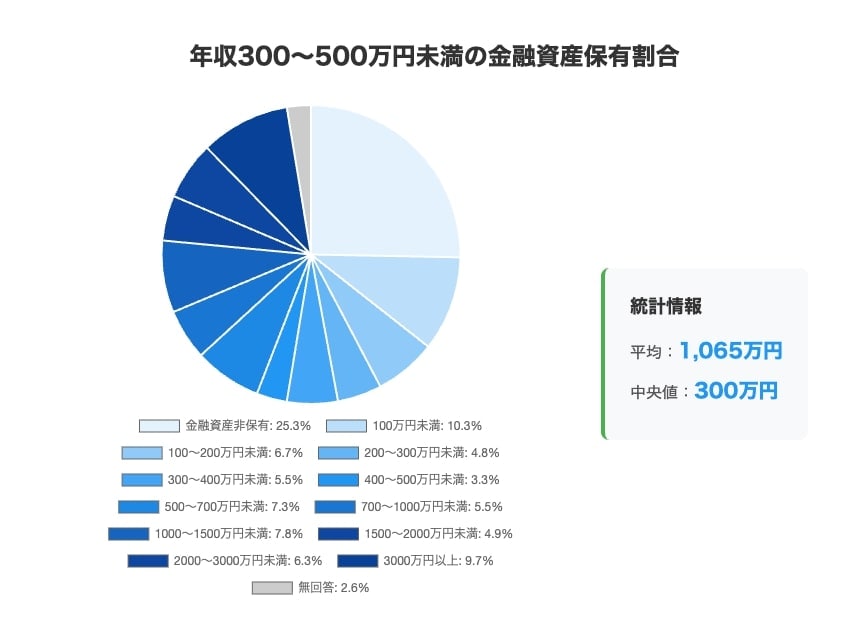
1.1 年収300〜500万円未満の夫婦または二人以上世帯の貯蓄額
- 金融資産非保有:25.3%
- 100万円未満:10.3%
- 100~200万円未満:6.7%
- 200~300万円未満:4.8%
- 300~400万円未満:5.5%
- 400~500万円未満:3.3%
- 500~700万円未満:7.3%
- 700~1000万円未満:5.5%
- 1000~1500万円未満:7.8%
- 1500~2000万円未満:4.9%
- 2000~3000万円未満:6.3%
- 3000万円以上:9.7%
- 無回答:2.6%
- 平均:1065万円
- 中央値:300万円
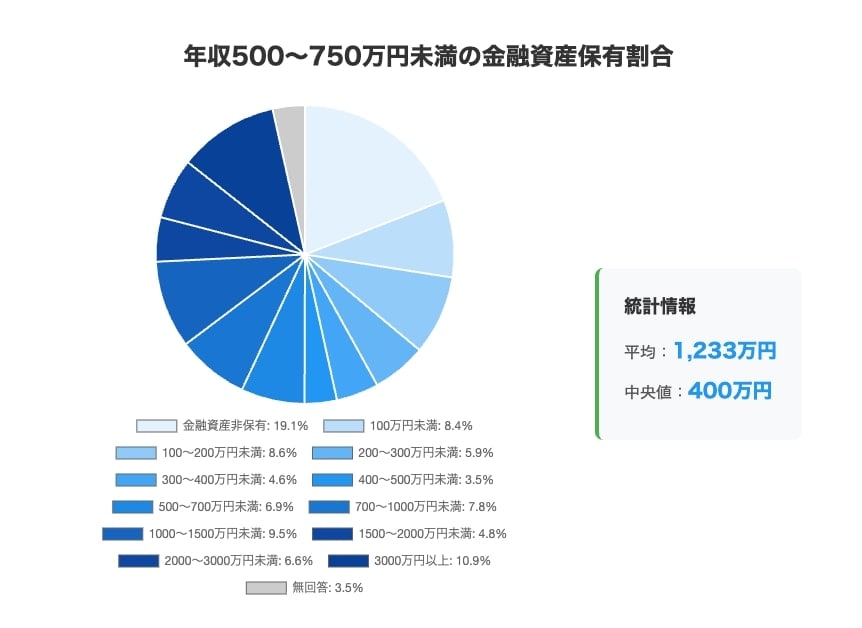
1.2 年収500〜750万円未満の夫婦または二人以上世帯の貯蓄額
- 金融資産非保有:19.1%
- 100万円未満:8.4%
- 100~200万円未満:8.6%
- 200~300万円未満:5.9%
- 300~400万円未満:4.6%
- 400~500万円未満:3.5%
- 500~700万円未満:6.9%
- 700~1000万円未満:7.8%
- 1000~1500万円未満:9.5%
- 1500~2000万円未満:4.8%
- 2000~3000万円未満:6.6%
- 3000万円以上:10.9%
- 無回答:3.5%
- 平均:1233万円
- 中央値:400万円
金融資産がまったくない世帯が「年収300〜500万円未満」で25%超、「年収500〜750万円未満」では約20%と、家計の厳しい実態が浮き彫りになっています。
一方で、3000万円超の資産を持つ世帯がどちらも約10%ほど存在するため、資産がまったくない世帯と多くの資産を持つ世帯の差が広がりつつあります。
貯蓄額の平均額はどちらも1000万円を超えていますが、中央値は「年収300〜500万円未満」が300万円、「年収500〜750万円未満」で400万円と、ほぼ年収以下の金額です。
同調査の「年収750〜1000万円未満」の資産額の中央値が800万円ですから、中間所得層の資産額がいかに少ないかがわかります。
次章では、給料が上がっても手取りが増えない理由を解説します。
2. 給料が上がっても「手取りが増えない」理由は?
給料が上がっても手取りが増えない要因のひとつに「社会保険料の負担増加」があります。私たちが支払っている社会保険料は、主に以下のようなものです。
- 厚生年金保険料
- 健康保険料
- 介護保険料
- 雇用保険料
社会保障給付費の負担額の内訳を見てみると、約6割が私たちの保険料で賄われています。

そして、保険料の割合は、少子高齢化による社会保障費の増加により、少しずつ引き上げられてきました。2025年度予算ベースでは、社会保障給付費が140兆円にものぼる計算となっています。
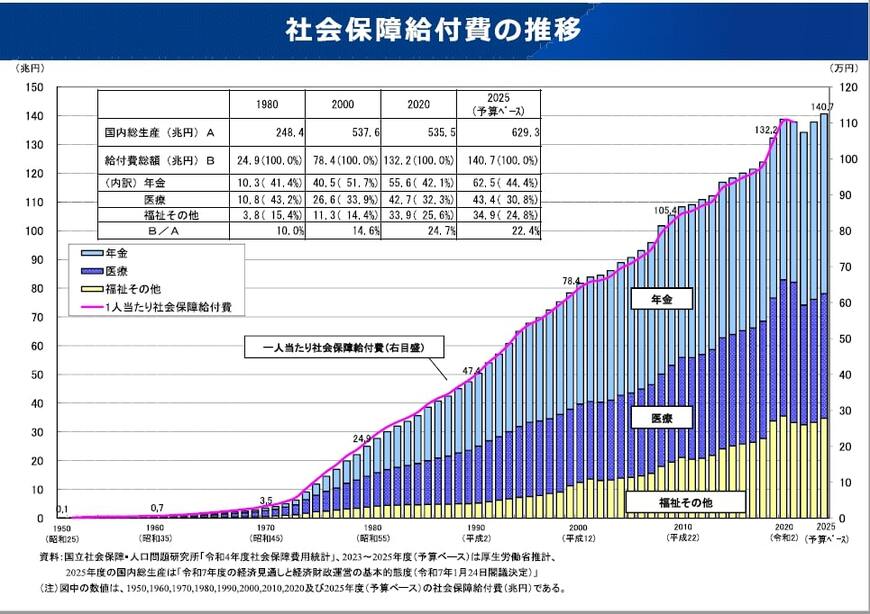
今後も高齢化は続いていくため、社会保険料はさらなる負担増が見込まれます。こうした現状から「賃金の伸び分が社会保険料に消えていく」といった状況に陥っているのです。
では、中間所得層の社会保険料の負担額はどれくらいなのでしょうか。次章で解説します。
3. 【年収500万円】社会保険料の負担額はどれくらい?
ここでは、年収500万円の人を例に、社会保険料の負担割合と負担額を計算していきます。
社会保険料は、労災保険料を除いて自身(労働者)と事業主とで負担します。東京都を例に、2025年度の労働者分の負担割合を見てみましょう。
- 厚生年金保険料:9.15%
- 健康保険料:4.955%
- 介護保険料:0.795%
- 雇用保険料:0.55%
- 合計:15.45%
約15%が、給与収入から差し引かれています。
では、年収500万円の場合、社会保険料はいくらなのでしょうか。
社会保険料のうち、雇用保険料は給与をもとに、それ以外は給与を一定の金額で区分した「標準報酬月額」をもとに計算します。年収500万円だと、毎月の給与は41万6667円、標準報酬月額は41万円(※)です。
(※)標準報酬月額は4月~6月の給与を基に決定されます。この金額は概算として用いています。
よって、それぞれの金額と月あたりの社会保険料は以下のとおりです。
- 厚生年金保険料:41万円×9.15%=3万7515円
- 健康保険料:41万円×4.955%=2万316円
- 介護保険料:41万円×0.795%=3260円
- 雇用保険料:41万6667円×0.55%=2292円
- 合計:6万3383円
毎月約6万円、年換算すると約77万円が徴収されています。ここからさらに所得税・住民税が差し引かれるため、手取り金額はさらに少なくなるのです。
社会保障給付費の増加への対応に加え、現役世代の過度な負担をどう緩和していくかが、今後も重要な課題となります。
次章では、手取りを増やすための工夫を解説します。
4. 負担増の時代に「手取りを増やす」には
社会保険料として約15%が毎月の給与から差し引かれる状況で、私たちはどのように手取りを増やしていけばよいのでしょうか。
社会保険料は所得状況や災害などで軽減を受ける以外に減らす手段がありません。そのため、手取りを増やすには税額をいかに減らすかが重要となります。
税負担を減らしながら資産形成ができる手段として「iDeCo」があります。iDeCoは自分で掛金を拠出して運用し、運用結果を将来の年金として受け取れる制度です。会社員の場合は、最大で月2万3000円まで掛金を拠出可能です。
iDeCoは掛金全額が所得控除の対象になるため、受取前までは節税ができます。所得が減ることで所得税・住民税どちらも少なくなり、手取り額を増やす効果が期待できます。
iDeCoは60歳までは基本的に引き出せず、途中解約もできません。しかし、そのルールを活かせば、長期的にじっくりと資産運用ができます。
60歳から年金形式・一時金形式での引き出しができるため、老後の年金上乗せ資金にしたり、退職金代わりにしたりと、リタイアメントプランにあわせて資金の受け取りが可能です。
手取りを増やしつつ資産形成をすることで、現在・将来どちらの生活にも余裕が生まれる可能性があるでしょう。
5. まとめ
中間所得層の貯蓄額は中央値で300〜400万円となっており、ほぼ年収以下の金額です。社会保険料として給与から約15%から差し引かれ、なかなか貯蓄に回せるお金がないのも、上記の数値となった要因といえます。
手取りや資産を増やす工夫をしつつ、今後の経済政策についても注視していきましょう。


参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
- 厚生労働省「給付と負担について」
- 全国健康保険協会「令和7年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表」
- 厚生労働省「令和7(2025)年度 雇用保険料率のご案内」
石上 ユウキ


