


一般的に、給与収入100万円以下・年金収入155万円以下の場合、住民税は非課税になります。
住民税非課税世帯は、所得税や住民税を支払う必要はないですが、社会保険料は納め続けなければなりません。
とくに、退職後などに加入する国民健康保険の保険料は、非課税世帯には大きな負担となる可能性が高いです。
なぜ、住民税がかからない人でも国民健康保険料を納める必要があるのでしょうか。この記事では、国民健康保険料が住民税非課税世帯でもかかる理由や実際にかかる金額を解説します。
1. 国民健康保険料、何のためのお金?
国民健康保険料は、国民健康保険の加入者の医療費を支えるために、被保険者から徴収されるお金です。
多くの人の医療費を支える「医療分」、後期高齢者の医療支援に充てられる「支援金分」、そして40歳から64歳までの方が納める介護保険料である「介護分」で構成されます。
(65歳以上の介護保険料は原則として年金から天引き(特別徴収)されることになります)
日本の社会保障制度の根幹である「国民皆保険制度」を維持するための財源であり、自身や家族など多くの人の医療を支えるお金となっています。
国民健康保険料は公的医療保険を受けるためのお金です。地域の行政サービスを維持するために徴収される住民税とは性質が異なり、支払義務も基本的にはなくならないのです。
次章では、住民税非課税でも国民健康保険料がかかる理由をより詳しく解説していきます。
2. 「住民税ゼロでも国民健康保険料はゼロにならない」理由とは?
住民税非課税でも国民健康保険料がかかるのは、均等割の仕組みが税金と健康保険料で異なるためです。
国民健康保険料や住民税は、以下の要素で構成されています。
- 所得割:前年の所得に応じて計算され、所得が多い人ほど金額も高くなる。
- 均等割:所得にかかわらず、加入者や課税者全員が負担する。
※国民健康保険料は資産割や平等割がかかる可能性もある。
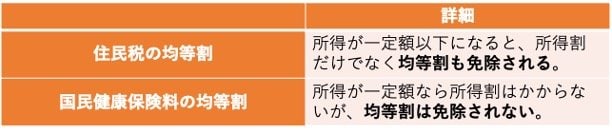
そして、均等割の仕組みは住民税と国民健康保険料で、以下のように異なります。
住民税の均等割
- 所得が一定額以下になると、所得割だけでなく均等割も免除される。
国民健康保険料の均等割
- 所得が一定額なら所得割はかからないが、均等割は免除されない。
住民税は均等割が免除になる可能性がありますが、国民健康保険料は基本的に均等割は免除されません。後述の軽減措置によっていくらか負担が減額されるケースはありますが、完全に免除される可能性は非常に低いです。
こうした仕組みの違いが「住民税非課税なのに国民健康保険料が請求される」といった状況を生んでいるのです。
次章では、国民健康保険料が支払えない場合の対処法を解説します。
3. 国民健康保険料、負担を緩和する軽減措置とは?
国民健康保険料は私たちの医療を支える重要な支出です。しかし、会社員のように事業主と折半して保険料を納めるものではないため、収入の少ない住民税非課税世帯にとっては大きな負担となります。
そうした負担を少しでも緩和するため、国民健康保険料には軽減措置が設けられています。
東京都港区を例に、国民健康保険料の軽減措置を見てみましょう。
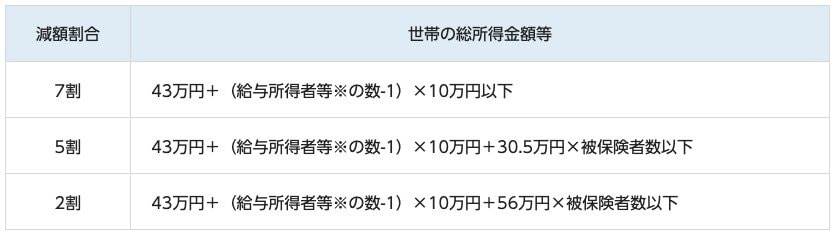
- 7割減額:43万円+(給与所得者等の数-1)×10万円以下
- 5割減額:43万円+(給与所得者等の数-1)×10万円+30万5000円×被保険者数以下
- 2割減額:43万円+(給与所得者等の数-1)×10万円+56万円×被保険者数以下
減額割合は2割・5割・7割の3つで、所得額に応じて決定します。通常の3割〜8割の負担で済むため、住民税非課税世帯にとっては嬉しい措置です。
軽減措置は、基本的に自動で適用されます。こちらで書類を記入して申請する必要はなく、要件に合致すれば保険料が軽減されます。
このほか、災害など特別な事情によって保険料を納めるのが難しい場合、保険料の減免や納付猶予を受けられるケースもあります。
市町村国保の加入者は市町村窓口へ、国保組合の加入者は加入する組合に一度相談してみるとよいでしょう。
次章では、実際に住民税非課税世帯の国民健康保険料を試算します。
4. 住民税非課税世帯「国民健康保険料はいくら?」【横浜市の例で試算】
実際に住民税非課税世帯の国民健康保険料がいくらになるのか、横浜市の保険料を例に計算してみましょう。
横浜市の均等割額(年額)と軽減制度は以下のとおりです。
- 均等割額(医療分+支援金分+介護分):4万60円+1万3110円+1万5340円=6万8510円
- 軽減判定所得基準
- 7割軽減:43万円 + (給与所得者等の数 - 1) ×10万円以下
- 5割軽減:43万円 + (給与所得者等の数 - 1) ×10万円+30万5000円×被保険者数以下
- 2割軽減:43万円 + (給与所得者等の数 - 1) ×10万円+56万円×被保険者数以下
この記事では、年金を受給する人と現役世代の人の2パターンで計算していきます。
4.1 ケース1:年金受給世帯の場合
以下の条件をもとに試算します。
- 70歳・単身世帯
- 収入は年金のみ、年収130万円
年収130万円の場合、公的年金等控除110万円、基礎控除(住民税)43万円によって所得は0円です。よって、所得割はかかりません。また、70歳の年金受給世帯の場合、国民健康保険の介護分(40~64歳までの第2号被保険者分)の納付対象外です。そのため、国民健康保険料に含まれる均等割は医療分と支援金分のみの合計5万3170円となります。
そして、所得が43万円以下のため、均等割の7割軽減を受けられます。医療分4万60円、支援金分1万3110円それぞれが7割差し引かれ、10円未満を切り捨てます。よって、最終的な保険料は1万5940円、月額1329円です。
4.2 ケース2:現役世代の場合
以下の条件をもとに試算します。
- 45歳・単身世帯
- 収入はパート収入のみ、年収100万円
この場合、給与所得控除55万円と基礎控除(住民税)43万円を受けても、保険料対象の所得が2万円だけ残ります。よって、所得割と均等割の両方がかかります。
横浜市の所得割は、医療分が8.49%、支援金分が2.66%、介護分が2.81%です。ここに、各区分の均等割が加わります。よって、それぞれの金額は以下のとおりです。
医療分
- 所得割:2万円×8.49%=1698円
- 均等割:4万60円
支援金分
- 所得割:2万円×2.66%=532円
- 均等割:1万3110円
介護分
- 所得割:2万円×2.81%=562円
- 均等割:1万5340円
各区分の金額を合計(10円未満切り捨て)すると、7万1290円です。
基礎控除前の所得は43万円超ですが、73万5000円を下回っているため、均等割は5割軽減されます。それぞれの区分ごとの軽減後の金額は以下のとおりです。
- 医療分:2万30円
- 支援金分:6555円
- 介護分:7670円
よって、最終的な保険料は、以下のとおりです。
- 医療分:2万30円+1698円=2万1720円
- 支援金分:6555円+532円=7080円
- 介護分:7670円+562円=8230円
- 合計:3万7030円
※10円未満切り捨て
年間3万7030円、月額3086円と、年金受給世帯に比べると多少保険料が増えます。所得金額の違いによって受けられる軽減措置も変わるため、納める保険料にも差がある状況なのです。
5. まとめにかえて
住民税非課税世帯でも国民健康保険料の支払いが続くのは「国民健康保険の被保険者全員の医療を支えるため」「均等割の仕組みが住民税と異なるため」の2つの理由によります。
軽減措置もありますが、所得によっては軽減割合が少なくなるため、人によって納める保険料は大きく異なります。
保険料納付が難しい場合は、一度市町村や国保組合など、加入する国民健康保険の運営団体に相談してみてください。


参考資料
石上 ユウキ


