
1月は新しい目標を立てたり、大切なお金の使い方を見直したりするのに最適な時期です。
物価高の影響が続く中、「老後の柱」である公的年金について「どれくらい受給できるのか」気になる方もいるでしょう。
次回の年金支給日は2月13日(金)です。今のシニア世代はどれくらい年金を受給できているのでしょうか。
本記事では、公的年金の仕組みや、最新の平均年金月額についてわかりやすく解説します。
年金の個人差や男女差を把握し、これからの家計について考える際の参考にご覧ください。
1. 【2026年】公的年金の支給日はいつ?「年金支給日カレンダー」でチェック!
公的年金額は、毎年度見直しが行われています。
2025年度は、前年度と比較して1.9%増額改定されました。

1.1 「国民年金・厚生年金」2025年度の年金額例を見てみる
- 国民年金(老齢基礎年金(満額))(※1):6万9308円
- 厚生年金:23万2784円(夫婦2人分)(※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※2 厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
1.2 「2026年の年金支給日カレンダー」
公的年金の振込日は「偶数月の15日」ですが、15日が土日祝日となる場合は、直前の平日に繰り上げて支給されます。
なお、2026年最初の年金支給日は2月13日(金)です。
この日に、2025年12月分と2026年1月分の年金が支給されます。
2026年の年金支給日カレンダーを見てみましょう。
2026年の年金支給日カレンダー2/7

LIMO編集部作成
2. 【年金の基本をおさらい】公的年金は、国民年金と厚生年金の「2階建て構造」
日本の公的年金制度は、「国民年金(基礎年金)」と「厚生年金」の2階建て構造となっています。

老後の生活設計に向けて、「国民年金(基礎年金)」と「厚生年金」の特徴を理解しておくことが大切です。
2.1 《1階部分》国民年金:加入対象・年金保険料・老後の受給額
加入対象
- 原則、日本に住む20歳から60歳未満のすべての人
年金保険料
- 全員定額、ただし年度ごとに改定される(※1)
老後の受給額
- 保険料を全期間(480カ月)納付した場合、65歳以降で満額(※2)を受給できる。未納月数に応じて満額から差し引かれる
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
2.2 《2階部分》厚生年金:加入対象・年金保険料・老後の受給額
加入対象
- 会社員や公務員、特定適用事業所(※3)にてパートで働き一定要件を満たす人が、国民年金に上乗せで加入
年金保険料
- 収入に応じて(上限あり)決定される(※4)
老後の受給額
- 加入期間や納付済保険料により、個人差が出る
将来受け取れる年金額には、個人差が生じます。
なぜなら、国民年金と厚生年金は、加入対象者や保険料の算定方法、年金額の計算の仕組みなどが異なるからです。
なお、公的年金の水準は、物価などの変化を反映させる形で、毎年見直しが行われています。
※3 特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます。
3. 【年金一覧表】60歳代~80歳代「厚生年金+国民年金」平均年金月額はいくら?
次は、最新の「厚生年金と国民年金」の平均年金月額を、60歳代~80歳代の年齢層ごとに見ていきましょう。

3.1 【厚生年金+国民年金】60歳代(60〜69歳)の平均月額
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含みます。
3.2 【厚生年金+国民年金】70歳代(70〜79歳)の平均月額
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
3.3 【厚生年金+国民年金】80歳代(80〜89歳)の平均月額
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
4. 【年金一覧表】60歳代~80歳代「国民年金のみ」平均年金月額はいくら?
次は、国民年金(老齢基礎年金)の平均年金月額を見ていきます。
4.1 【国民年金のみ】60歳代(60〜69歳)の平均月額
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
4.2 【国民年金のみ】70歳代(70〜79歳)の平均月額
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
4.3 【国民年金のみ】80歳代(80〜89歳)の平均月額
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
原則、老齢年金は65歳からの受給開始となります。
65歳以降に受け取る平均的な年金月額は、厚生年金+国民年金で15万円台、国民年金で5万円台です。
一方で、64歳までの年金データには、繰上げ受給(※1)を選択した人や、特別支給の老齢厚生年金(※2)の報酬比例部分のみを受給している人が含まれています。
そのため、65歳以降と比べて、厚生年金・国民年金ともに低い水準となっています。
※1 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
5. 【シニア全体】男女別「厚生年金と国民年金」平均月額はいくら?
受給する年金の種類によって、平均年金月額は異なります。
60歳以上の受給者全体を対象に、国民年金を受け取る人、厚生年金+国民年金を受け取る人、それぞれの平均年金月額を見ていきましょう。
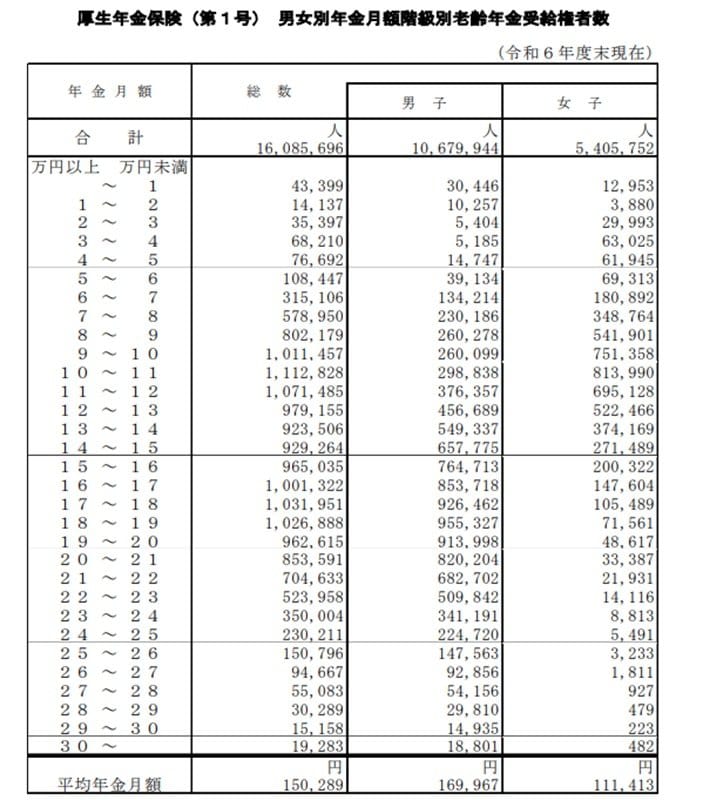
5.1 男女差・個人差はどれくらい?「厚生年金+国民年金」の平均月額
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
年金月額階級ごとの受給者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金+国民年金の平均月額は全体で15万円台ですが、内訳を見ると男性は16万円台、女性は11万円台と、性別による差が目立ちます。
また、年金の受給額が月1万円に満たないケースから、30万円を超える高額のケースまで個人差が大きいです。
5.2 男女差・個人差はどれくらい?「国民年金」の平均月額

- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
年金月額階級ごとの受給者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は、全体と女性は5万円台です。その一方で男性は、6万円台となっています。
また年金月額階級ごとの受給者数を見てみると、「6万円以上~7万円未満」に該当する人がもっとも多いです。
それにより、満額に近い金額を受け取っている人が多いことがわかります。
6. 【再就職までの空白期間】退職後、再就職まで期間あるとき「年金保険」はどうする?
退職後、次の勤務先が決まるまでの間、国民年金への切り替え手続きが必要です。
なぜなら、会社員や公務員として厚生年金に加入していても、退職と同時にその資格を失うからです。
そのため、再就職までの空白期間がある方は、国民年金への加入手続きを行う必要があります。

退職した後の国民年金への加入手続きは、お住まいの市区町村役場の国民年金窓口で行うことになります。
なお、再就職して厚生年金に加入する際は、会社を通じて手続きが行われるので、国民年金の資格喪失手続きを個人で行う必要はありません。
また、すでに厚生年金保険の老齢年金や共済組合の退職年金を受け取っている場合は、60歳未満であったとしても、国民年金に加入する必要はありません。
7. まとめにかえて
本記事では、公的年金の制度と、最新の「平均年金月額」について解説しました。
将来受け取れる年金額は、現役世代の働き方によって異なるため個人差が大きいです。
年金だけではゆとりある老後生活を送るのが難しい場合、今のうちから資産形成に努めましょう。
そのために、まずは今の家計収支や近い将来どれくらいの資金が必要かなど、「お金の問題」に目を向けてみることが大切です。