JX金属は上場から躍進が続いています。同社は2025年3月19日に上場し、公開価格820円に対し2.8%高となる843円の初値でデビューしました。同月24日には1040円まで上昇したものの買いは続かず、7月ごろまで800円~900円前後で停滞します。
しかし、2025年8月に今期(2026年3月期)の業績予想を上方修正すると、投資家の評価は一変しました。買いが集中したことで顕著な上昇トレンドが生じ、2025年は公開価格の2.4倍となる1960円で取引を終えます。値上がりは2026年も継続中で、株価は前年末比96.2%高となる3846円まで上昇し、上場から約1年で公開価格の4.7倍にまで成長しました(2026年3月17日終値)。
JX金属の株価(日足、1年)1/3

出所:著者作成
なぜ投資家はJX金属に資金を向けているのでしょうか。背景に迫ります。
1. 世界シェア6割の半導体材料がAIブームの受け皿に 営業利益率18%が視野
株価上昇の背景には、投資家がJX金属の事業がAIで加速すると考えていることが一因です。同社は2019年に長期ビジョンを策定し、半導体や情報通信向けの「フォーカス事業」に注力する方針を打ち出しました。かつては銅の精錬といった「ベース事業」が柱でしたが、汎用的な素材から高い付加価値が見込める機能材へ軸足を移しています。
看板商品の1つがスパッタリングターゲット(※)です。JX金蔵は半導体用で世界シェア6割を持っており、スパッタリングターゲットの素材となるタンタル粉も世界市場の過半を握ります。同社の製品は半導体製造装置メーカーから標準品に指定されるなど市場の信頼も厚く、高い技術力で競合の参入を防いでいます。
※スパッタリングターゲット…スパッタリングは成膜技術で、スパッタリングターゲットはその材料となる金属塊。真空環境でスパッタリングターゲットにイオンをぶつけ、弾き飛んだ金属の粒子を基盤に堆積させることで金属膜を形成する。
そして、スパッタリングターゲットの需要はAIが押し上げています。AIサーバー向け半導体チップは大型で配線の多層化も求められることから、スパッタリングターゲットの消費も増える構図です。JX金属の業績も拡大しており、営業利益率は上場して初の決算公表となった2025年3月期に15.7%に達しました。今期(2026年3月期)においては、営業利益率は18.3%まで上昇する見込みです。

需要の増加に対し、JX金属は増産でこたえます。同社は2026年3月、ひたちなか新工場(茨城県)の増強を公表しました。同工場は2022年から開業準備を進める生産拠点で、最大1500億円規模の投資を計画しているところ、うち230億円を半導体用スパッタリングターゲットに振り向ける内容です。
追加投資の決定で、半導体用スパッタリングターゲットは生産能力が2023年度比1.6倍に高まる見通しとなりました。ひたちなか新工場は2026年3月末からの開業を予定しており、今回の増強分の本格稼働は2028年3月期の下期を予定します。
2. 光通信材料にもAIの恩恵 2030年に生産能力3倍へ
スパッタリングターゲットに並び、投資家が期待を向ける製品がインジウムリン基盤(InP基板)です。インジウムリン基盤は光通信に用いられる部材であり、AIの盛り上がりは同製品にも追い風となっています。
AIサーバーは通信にも高い性能が要求されることから、サーバー間の通信には光通信が用いられます。光通信は電気信号と光信号を交換する技術が必要ですが、その役割を担う光通信モジュールはインジウムリン基板が材料です。JX金属は世界シェアの4割を握るインジウムリン基盤の主要メーカーであり、AI需要の受け皿となっています。
インジウムリン基盤も受注は好調なようです。JX金属は今期(2026年3月期)に3度にわたって生産能力拡大を公表しました。公表された投資計画の総額は248億円に達し、2030年の生産能力は2025年比3倍まで拡大する見通しです。
スパッタリングターゲットとインジウムリン基盤で高いシェアを握るJX金属は、「AIチップを作る材料」と「AIデータセンターをつなぐ材料」の双方で優位に立っているということであり、AIの恩恵を受けやすい構図となっています。AIへの投資が拡大するうちは、JX金属の業績にも期待できそうです。
3. 今期は銅高騰で収益押し上げ ただし効果は一時的
JX金属でもう1つ押さえておきたいポイントが市況影響です。先述のとおりJX金属は半導体材料と情報通信材料のフォーカス事業にシフトしていますが、足元ではベース事業が利益をけん引しています。
ベース事業の好調は市況影響に起因します。今期(2026年3月期)は第3四半期累計で営業利益が前年同期比386億円の増加ですが、うち340億円は銅などの値上がりによるものです。市況要因は主に基礎材料を手掛けるベース事業で発生しているため、増益の中心はフォーカス事業ではなくベース事業となっています。
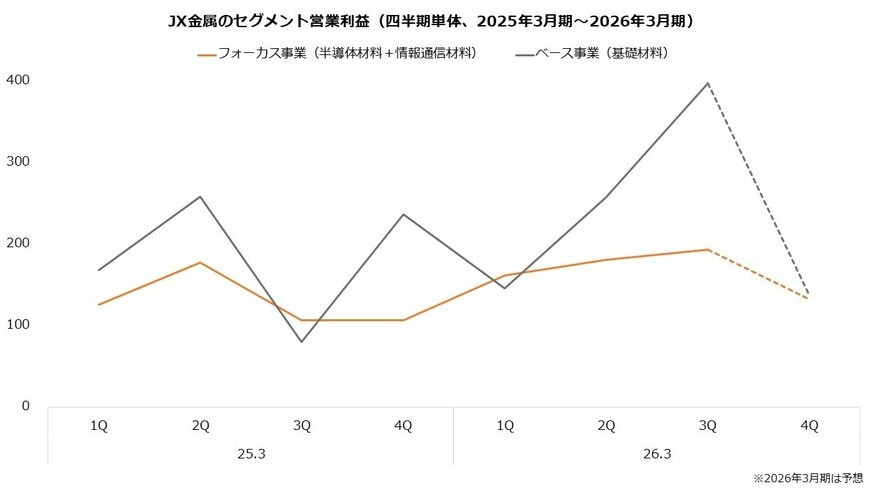
ただし、中長期的には市況影響に過度な期待はできません。ベース事業の中心は銅の製錬ですが、精錬ビジネスは鉱山側と収益を分け合う構造であるところ、近年は銅の需要増加から鉱山の立場が強くなっており、精錬側の取り分である買鉱条件は悪化傾向です。つまり、銅高騰の恩恵は主に鉱山側へ流れる構図です。
さらに、JX金属は銅鉱山の権益を保有していますが、フォーカス事業への事業転換で鉱山権益の保有比率は縮小させてきました。2026年3月も、チリおよびアルゼンチンの銅鉱山権益を競合他社に売却しています。
鉱山権益を縮小させているJX金属にとって、銅の値上がりは顧客の需要を刺激する効果には期待できるものの、直接的な恩恵は在庫評価益が中心であり、中長期的にはニュートラルです。市況改善による収益改善は、あくまで一時的なものと理解した方がよいでしょう。
4. AIブームで業績拡大に期待 短期的には過熱感も
JX金属の強みは、AI向けの半導体チップやデータセンターに欠かせない材料を提供しており、しかもシェアが高いことです。AIが盛り上がるほど恩恵を受けやすい構造があり、株式市場で注目を集めています。
ただし、株価はすでに強く上昇しており、過熱感も懸念されます。また、イラン紛争から株式市場は足元で不安定感が増しています。長期目線では期待される銘柄ですが、投資は慎重に判断したいところです。


参考資料
- ENEOSホールディングス株式会社「JX金属株式会社の東京証券取引所プライム市場上場のお知らせ」
- 株式会社日本取引所グループ「新規上場会社情報」
- JX金属株式会社「通期業績予想及び配当予想の修正に関するお知らせ」
- JX金属株式会社「Integrated Report 2025」
- JX金属株式会社「2040年 JX金属グループ長期ビジョン」
- JXTGホールディングス株式会社「平成29年3月期 決算短信[IFRS](連結)」
- JXTGホールディングス株式会社「2019年3月期 決算短信〔IFRS〕(連結)」
- ENEOSホールディングス株式会社 「2021年3月期 決算短信〔IFRS〕(連結)」
- ENEOSホールディングス株式会社「2023年3月期 決算短信〔IFRS〕(連結)」
- JX金属株式会社「第23期有価証券報告書」
- JX金属株式会社「2025年3月期 決算短信〔IFRS〕(連結)」
- JX金属株式会社「2026年3月期 第3四半期決算短信〔IFRS〕(連結)」
- JX金属株式会社「茨城県ひたちなか市に新工場建設のための大規模用地を取得―先端素材分野を中心とした新たな主要拠点へ―」
- JX金属株式会社「ひたちなか新工場(仮称)投資計画の一部変更について」
- JX金属株式会社「ひたちなか新工場における半導体用スパッタリングターゲットの増産に向けた設備投資(固定資産の取得)に関するお知らせ 」
- JX金属株式会社「2025年3月期 決算説明資料」
- JX金属株式会社「2026年3月期 第1四半期 決算説明資料」
- JX金属株式会社「2026年3月期 第2四半期 決算説明資料」
- JX金属株式会社「2026年3月期 第3四半期 決算説明資料」
- JX金属株式会社「カセロネス銅鉱山運営会社 SCM Minera Lumina Copper Chile 株式の一部譲渡及びフロンテラ地域における銅鉱山開発プロジェクト権益の譲渡に関するお知らせ 」
若山 卓也