
定年退職を迎えると、これまでとは大きく異なるお金の手続きが一度に押し寄せてきます。
とくに「退職金の受け取り」「iDeCoの受け取り」「退職後の健康保険の選択」は、老後の生活設計に直結する重要なポイントです。
しかし、受け取り方や手続きの仕方を誤ると、思わぬ税金や保険料の負担につながり、数十万円単位で損をしてしまうケースも少なくありません。
逆に言えば、制度を正しく理解して準備すれば、無駄な出費を避け、安心してセカンドライフをスタートできるのです。
本記事では、定年退職後に必ず直面する3つのお金の手続きについて解説するとともに、退職金の「一時金形式」と「年金形式」で税金がどのくらい変わるのか、シミュレーションも交えて解説します。
1. 【お金の手続き①】退職金の受け取り方で損しないために
退職金は、老後資金の柱となる大きな財産です。しかし「一時金形式」と「年金形式」のどちらで受け取るかによって、課税方法が変わり、手取り額に大きな差が出る可能性があります。
仕組みを理解したうえで選択しましょう。
1.1 一時金形式で受け取る場合
退職金を一括で受け取ると「退職所得」として扱われます。このとき適用されるのが「退職所得控除」です。
退職所得控除額は「勤続年数×一定額」で計算され、多くの場合は退職金の大部分、もしくは全額が非課税となります。
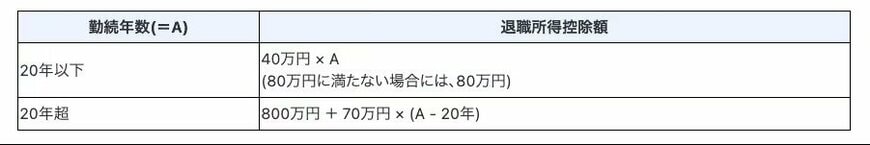
【計算式】
- 勤続20年以下:40万円 × 勤続年数(最低80万円)
- 勤続20年超:800万円 + 70万円 ×(勤続年数-20年)
例えば勤続40年の場合、控除額は2200万円(800万円 + 70万円 ×(40年-20年)となり、退職金が2500万円であっても課税対象は300万円に抑えられます。
さらに「退職所得の1/2課税(※)」が適用されるため、実際の課税対象は150万円となります。
※退職所得の金額=(収入金額(源泉徴収される前の金額) - 退職所得控除額) × 1/2
1.2 年金形式で受け取る場合
退職金を分割して年金形式で受け取ると、公的年金等と同じように「雑所得」として扱われ、毎年の所得税・住民税の課税対象となります。
このときは「公的年金等控除」が適用されますが、公的年金等の収入と合算されるため、一時金形式と比べると課税額が多くなるケースも少なくありません。
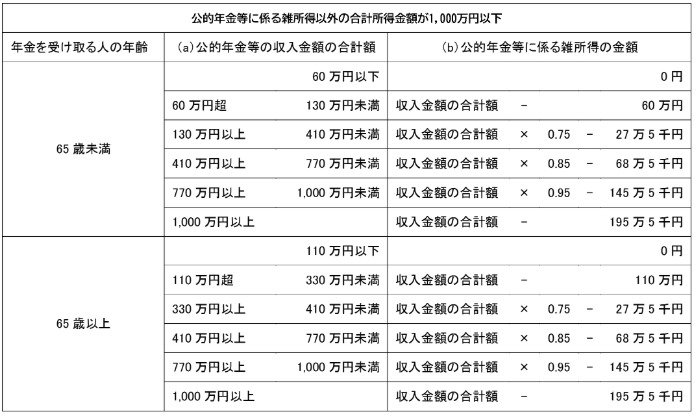
ただし、分割で受け取ることにより、老後の定期的な収入源として生活設計に組み込みやすいというメリットがあります。
長寿リスクに備えたい人や、資金管理に不安がある人にとっては有効な選択肢となります。
1.3 一時金 vs 年金形式のシミュレーション
例として、「65歳で定年退職・勤続40年・退職金2500万円・公的年金240万円」のケースを比較します。
- 一時金形式
退職所得控除2200万円 → 課税対象300万円 → さらに1/2課税で実質150万円が課税対象。 - 年金形式(20年間分割、年125万円)
年金収入240万円-公的年金等控除110万円+雑所得125万円=255万円が課税対象
このように、税制上は「一時金形式」の方が有利な場合が多いですが、老後の収入設計や他の資産とのバランスを考慮することも重要です。
2. 【お金の手続き②】iDeCoの受け取り方で損しないために
3/5
beeboys/shutterstock.com
定年退職後に受け取る資産として、退職金のほかに大きな位置を占める可能性があるのが、個人型確定拠出年金(iDeCo)です。
iDeCoは「一時金形式」「年金形式」「一時金と年金の併用」のいずれかを選べますが、退職金との兼ね合いによって税負担が大きく変わります。
2.1 一時金で受け取る場合
iDeCoを一括で受け取ると、退職金と同様に「退職所得」として扱われます。
この場合、退職所得控除が適用されますが、退職金の受け取り後19年以内にiDeCoを一時金で受け取ると、控除枠が重複してしまうため、非課税メリットを十分に活かせなくなる恐れがあります。
例えば、勤続40年の場合の退職所得控除は2200万円ですから、退職金が2200万円以上であれば控除額を使い切ってしまうことになります。
その後19年以内にiDeCoを一時金形式で受け取る場合は課税対象額が増え、想定以上の税負担になる可能性があるため注意が必要です。
一方、iDeCoを先に受け取り、5年以上(2026年1月以降は10年以上)あけて退職金を受け取る場合はそれぞれに退職所得控除が適用されるため、税制面では有利といえます。
ただし、iDeCoは原則として60歳にならないと受け取れないため、退職金の受け取り時期を65歳以降(2026年1月以降は70歳以降)に遅らせる必要があります。
60歳以降も長く働く、もしくは会社の退職金の受け取りを繰り下げられることが前提となるでしょう。
2.2 年金形式で受け取る場合
iDeCoを分割で受け取ると「雑所得」に区分され、公的年金等控除の対象になります。
年金収入全体の中で一定額が非課税となるため、毎年少しずつ受け取ることで課税を分散できるメリットがあります。
特に退職金を同時期に受け取る予定がある場合は、iDeCoを年金形式にすることで税負担のバランスをとることができます。
2.3 受け取り方の組み合わせ
退職所得控除を十分に活用できる場合は、退職金を一時金で受け取り、iDeCoを年金形式で分割する方法が有効です。
こうすることで退職所得控除を最大限に活用しつつ、公的年金等控除も利用できます。
また、iDeCoは一時金と年金形式を併用できるため、退職所得控除の範囲内は一時金、残りは年金形式で受け取るといった方法も選択可能です。
退職金とiDeCoは、それぞれ大きな資産であると同時に、税制上の扱いが異なるため、受け取り方や時期の調整によって手取り額が大きく変わります。
受給開始前にシミュレーションを行い、最も有利な方法を検討することが大切です。
3. 【お金の手続き③】健康保険の加入の仕方で損しないために
定年退職後は会社の健康保険をそのまま利用できなくなるため、新しい加入先を選ぶ必要があります。
選択肢は主に「任意継続健康保険」「国民健康保険」「配偶者の扶養」の3つ。それぞれの特徴を理解して、自分や世帯にとってもっとも有利な方法を選びましょう。
3.1 任意継続健康保険
任意継続健康保険は、退職した会社の健康保険に最長2年間だけ継続して加入できる制度です。
保険料は在職中と違い、会社負担分も含めた「全額自己負担」となりますが、それでも国民健康保険より安くなるケースがあります。
特に医療給付の水準が高く、扶養家族の保障も維持できる点がメリットです。
ただし、2年間で打ち切りとなるため、その後の制度移行を見据えておく必要があります。
3.2 国民健康保険に加入する場合
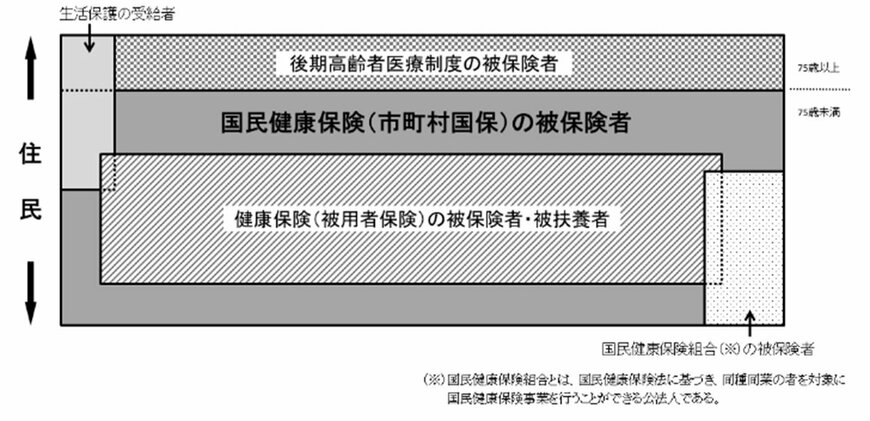
市区町村が運営する国民健康保険に加入する方法です。
保険料は前年の所得に応じて計算されます。
ここで重要なのは、退職金は国民健康保険料の算定対象に含まれないという点です。
つまり、大きな退職金を受け取っても、保険料が急増する心配はありません。
ただし、年金やその他の所得が高いと保険料が高額になる可能性があるため、世帯収入全体を見ながら判断することが大切です。
3.3 配偶者の扶養に入る場合
5/5
aslysun/shutterstock.com
配偶者が会社員や公務員で社会保険に加入している場合、所得要件を満たせばその扶養に入ることができます。
この場合、自分の保険料負担はありません。
とくに退職後の収入が年金中心で一定額以下であれば、もっとも負担の少ない選択肢となります。
ただし、アルバイト収入などが基準を超えると扶養から外れるため、収入見込みを事前に確認する必要があります。
4. 定年退職に向けて「シミュレーション」することも大切です
定年退職後は、まとまった退職金の受け取りやiDeCoの引き出し、健康保険の切り替えなど、大きなお金に関わる手続きが一度にやってきます。
これらの選択を誤ると、税金や保険料の負担が膨らみ、思わぬ「損」につながることも。
退職金とiDeCoは、一時金と年金形式の選び方、受け取る年度をずらす工夫によって、控除を最大限に活かせます。
健康保険も、任意継続・国保・扶養の3つから世帯にとってもっとも有利なものを選ぶことが大切です。
老後資金を効率よく守るには、事前にシミュレーションを行い、手取り額がどう変わるかを確認しておくことが重要です。
早めの準備と正しい知識で、安心してセカンドライフを迎えましょう。
参考資料
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
- 国税庁「No.1600 公的年金等の課税関係」
- 財務省「令和7年度税制改正の大綱」
- 全国健康保険協会「退職後の健康保険について」
- 厚生労働省「国民健康保険の加入・脱退について」
加藤 聖人