


「人生100年時代」といわれ健康寿命が延びる一方で、老後の経済的な不安はむしろ増大しています。
内閣府「令和7年版 高齢社会白書」でも、65歳以上の3人に1人が経済的な暮らしに不安を感じていることが明らかになっており、この5年でその割合は上昇傾向にあります。

経済的な不安を解消するためには、まず「自分を知ること」「周りを知ること」が重要なステップとなります。客観的なデータを基に、自分の状況を把握することで、より現実的な対策を講じることができるでしょう。
10月は家計の見直しやライフプランを考えるのに最適な季節。年末に向けて支出が増える前に、老後の生活設計を見直してみませんか。
本記事では、「70歳代世帯」の生活の実態に焦点を当て、貯蓄額の平均値や中央値、日々の生活費、年金収入額などの具体的なデータを詳しく分析していきます。
これからの人生設計や老後の備えについて考える際の参考として、ぜひお役立てください。
1. 70歳代の貯蓄額「二人以上世帯」「単身世帯」に分けてチェック
そして次に、70歳代世帯における「貯蓄額」の水準を、単身世帯と二人以上世帯とで見ていきます。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
1.1 70歳代(二人以上世帯)の標準貯蓄額
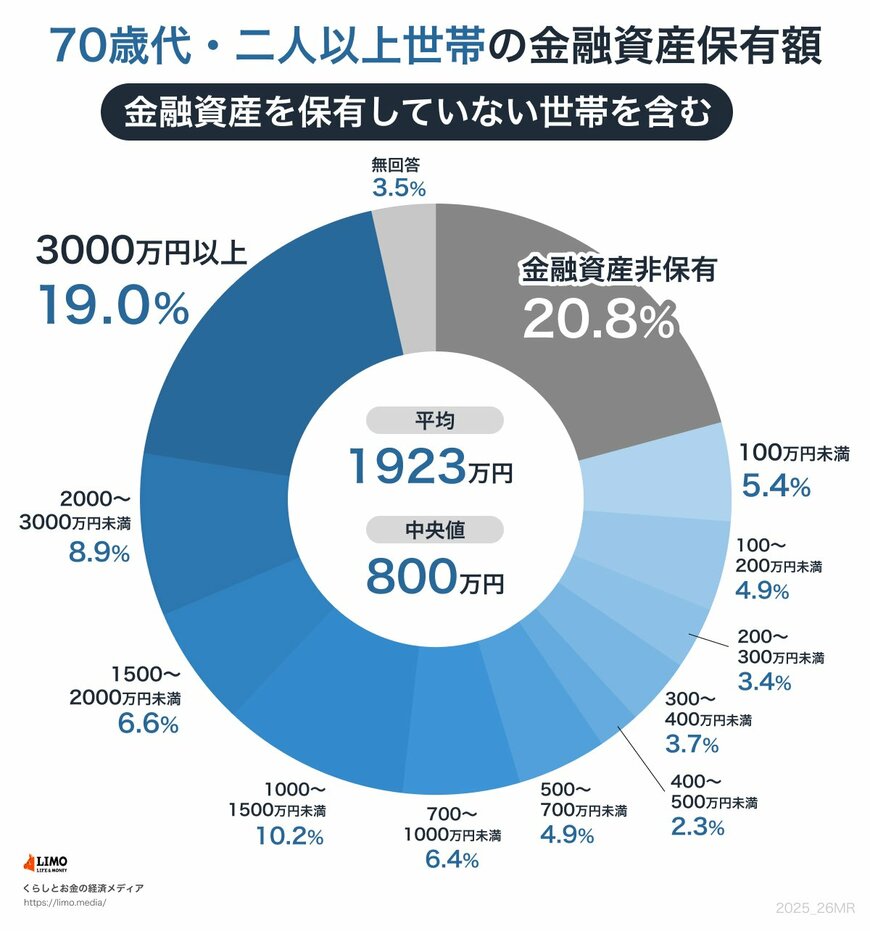
- 金融資産非保有:20.8%
- 100万円未満:5.4%
- 100~200万円未満:4.9%
- 200~300万円未満:3.4%
- 300~400万円未満:3.7%
- 400~500万円未満:2.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:8.9%
- 3000万円以上:19%
- 無回答:3.5%
- 平均:1923万円
- 中央値:800万円
1.2 70歳代(単身世帯)の標準貯蓄額

- 金融資産非保有:27.0%
- 100万円未満:5.1%
- 100~200万円未満:5.7%
- 200~300万円未満:4.9%
- 300~400万円未満:3.9%
- 400~500万円未満:2.2%
- 500~700万円未満:7.3%
- 700~1000万円未満:5.9%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:4.7%
- 2000~3000万円未満:6.1%
- 3000万円以上:15.9%
- 無回答:2.4%
- 平均:1634万円
- 中央値:475万円
貯蓄額を比較してわかることとして、以下のようなポイントが挙げられます。
- 単身世帯の方が貯蓄を全くしていない世帯割合が高い
- 単身世帯と二人以上世帯において、中央値の差はおおよそ2倍となっている
- 単身世帯、二人以上世帯ともに中央値と平均値の格差が激しく、一部の富裕層が平均値を大きく引き上げている
2. 70歳代世帯の「1ヶ月あたりの平均生活費」
次に、世帯主が70歳代の世帯の、1ヶ月あたりの生活費平均を見ていきましょう。総務省統計局の家計調査報告によると、項目別平均額は、以下の通りとなっています。

- 食料費 6万3547円
- 住居費 1万4713円
- 光熱費/水道費 1万9796円
- 家事/家具用品費 9552円
- 被服、履き物費 4867円
- 保険医療費 1万3917円
- 交通、通信費 2万2611円
- 教育費 217円
- 教養娯楽費 1万9999円
- その他 4万1299円
- 消費支出合計:21万518円
支出費用としては、食料費が約30%、水道光熱費が約10%と大きな割合を占めています。
さらに、税金や社会保険料など、消費財以外に支払う費用である「非消費支出」を加えると、収入から差し引かれる金額はさらに大きくなります。
3. 70歳代の収入源「年金」の平均額・目安額はいくら?
次に、70歳代の平均的な収入額を見ていきましょう。高齢者世帯の家計は、そのほとんどを公的年金で賄っているのが実情です。
そこで今回は、年金の受給額をそのまま「収入」とみなし、「夫婦二人世帯」「単身世帯(厚生年金あり)」「単身世帯(厚生年金なし)」という3つのパターンで収入額を見ていきます。
3.1 夫婦二人世帯の平均年金月額
まずは、夫婦二人世帯の収入額です。

2023年度末における、厚生年金受給者の平均年金月額は、男子が16万6606円、女子が10万7200円となっています。
つまり、夫婦二人世帯で、お互いに平均額と同額の厚生年金を受給できると想定した場合、男女一名ずつの合計で「27万3806円」が目安となります。
3.2 単身世帯(厚生年金あり)の平均年金月額
続いて、会社員など社会保険に加入していた経験があり、厚生年金を受け取っている方の平均年金額を見ていきます。
2023年度時点のデータによると、男女を合わせた厚生年金の平均受給額は月額約14万6000円です。これが、年金による月々の収入の目安と言えるでしょう。

3.3 単身世帯(厚生年金なし)の平均年金月額
最後に、会社の社会保険に加入したことがなく、厚生年金の受給資格を持たない方の年金額について見ていきます。
このケースでは、老齢厚生年金を受給することができないため、老齢基礎年金のみが収入源となります。2025年時点での老齢基礎年金の満額は月額6万9308円です。これは、国民年金保険料を40年間にわたって漏れなく納付した場合に受け取れる金額です。

3.4 日本年金機構の「標準的夫婦」の老齢年金額
次に、日本年金機構が示している、2025年度の標準的な老齢厚生年金額を見ていきます。

- 厚生年金(夫婦2人分の老齢基礎年金を含む標準的な年金額):23万2784円 ※前年度より4412円上昇
今回は3パターンの世帯の年金による収入額を見ていきましたが、世帯の在り方や現役時代の働き方、収入などによって大きく変動するため、この数字は、あくまでも参考値となります。
実際のご自身の年金見込み額は、ねんきん定期便やシミュレーションサイトを使って確認をすることができます。
4. 70歳代以上世帯の生活実態
ここまでの見てきたデータから、70歳代の「暮らしの実態」を考えてみましょう。
「70歳代の生活」として、一括りにしてしまうことは難しく、その実態は世帯ごとに大きく異なります。例えば、以下のような状況によって暮らし向きは変わってきます。
- 世帯構成(単身か、夫婦か)
- 住まいの状況(持ち家か、賃貸か)
- 現役時代の働き方(厚生年金の加入有無など)
貯蓄額にも、世帯により大きな差が見られます。二人以上世帯を例にとると、貯蓄がない世帯が約2割いる一方で、3000万円以上の貯蓄を持つ世帯も同じく約2割存在し、経済状況の差が浮き彫りになっています。
4.1 貯蓄額による補填
70歳代の生活は、生活の大部分を年金収入によって支える形となります。そのため、年金の収入額が少なかったり、収入額より支出額が多かったりという場合には、月々に発生する赤字額は貯蓄で補填する必要があります。
そのため、自分自身の収入と支出を把握して、将来に必要な貯蓄額を考えておく必要があるのです。
老後生活に必要な貯蓄額を考えるためには具体的に以下のようなステップが必要になります。
- 老後の収入(年金収入)を知ること
- 月の生活費を知ること
- 現在の貯蓄額を把握すること
実際の自分自身のそれぞれの数値を把握して老後に必要な資金を確認することで、安心して老後生活を迎えることができるはずです。
5. 将来に向けて今からできる対策を講じよう
今回の記事では、統計データをもとに「70歳代世帯」の生活実態について、貯蓄・支出・収入の3つのポイントを見ていきました。
平均値や中央値といったデータを見ると、ご自身の状況と比べて安心したり、あるいは逆に不安を感じたりするかもしれません。
しかし、大切なのは、他人と比べて一喜一憂することではなく、データを一つの「ものさし」として、ご自身の家計を冷静に見つめ直すきっかけにすることです。
ご自身の収入と支出、そして資産の現在地を正確に把握することこそが、漠然とした将来への不安を「解決すべき具体的な課題」に変え、次の一歩を踏み出す力となります。
この記事が、皆さまのこれからの人生をより豊かに、そして安心して歩むための一助となれば幸いです。


参考資料
- 内閣府「令和7年版 高齢社会白書」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」
- 統計局「家計調査報告 家計収支編 2024年詳細結果表」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「令和7年4月分からの年金額等について」
斎藤 彩菜

