


6月の公的年金受給を前に、現在はお金の使い方やこれからの生活に思いを巡らせる方も多いのではないでしょうか。
筆者はファイナンシャルプランナーとして、70歳代夫婦の老後の家計相談を数多く受けてきました。
今回は、金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2024年)」のデータをもとに、70歳代・二人以上世帯の貯蓄事情を読み解き、資産をどのように活かしていくかを「資産寿命シミュレーション」の視点からご紹介します。
1. 70歳代二人以上世帯【計画的に備えてきた世帯が多数】安定の貯蓄額平均
まずは、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」70歳代・二人以上世帯の金融資産保有額階層ごと世帯割合(金融資産非保有世帯を除く)についてみていきましょう。
※貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
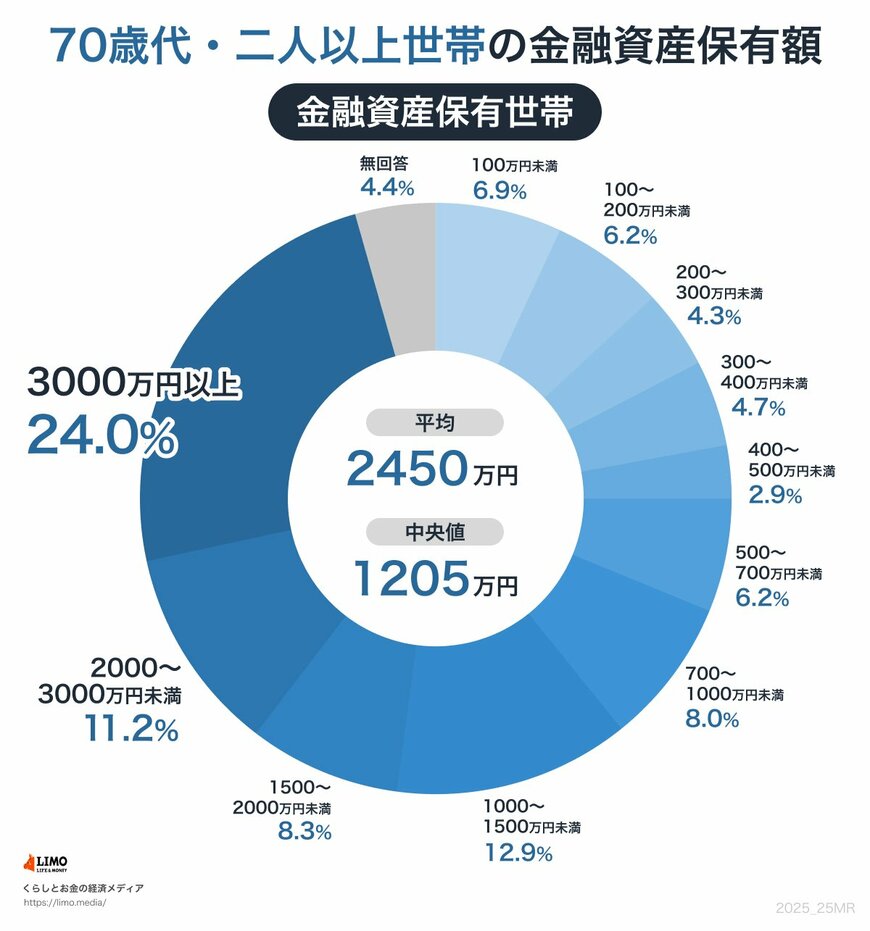
- 100万円未満:6.9%
- 100~200万円未満:6.2%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.9%
- 500~700万円未満:6.2%
- 700~1000万円未満:8.0%
- 1000~1500万円未満:12.9%
- 1500~2000万円未満:8.3%
- 2000~3000万円未満:11.2%
- 3000万円以上:24.0%
- 無回答:4.4%
- 平均:2450万円
- 中央値:1205万円
70歳代・二人以上世帯の金融資産保有額階層ごと世帯割合(金融資産非保有世帯を除く)についてポイントにそって解説していきます。
1.1 ポイント①【高い資産水準】平均2450万円・中央値1205万円
70歳代でも「平均2450万円・中央値1205万円と、金融資産の保有水準は高めを維持。
これは、長年の家計管理と備えの積み重ねの結果であり、「引退後も資産をしっかり守ってきた世代」としての安定感を感じられるポイントです。
1.2 ポイント②3000万円以上が24%。堅実な資産形成を実現した世帯も多数
3000万円以上の資産を保有する世帯は、70歳代・二人以上世帯のうち24%になります。
これは、退職金の活用や長期的な資産運用、節度ある家計管理を継続してきた結果として、堅実に資産形成を実現した世帯が一定数存在していることを示しています。
1.3 ポイント③1000万円以上が過半数。築いてきた資産を活かすフェーズへ
「1000万円〜1500万円未満」が最も多く12.9%を占め、1000万円以上の世帯を合計すると全体の5割超になります。
この結果は多くの70歳代世帯が、長年にわたる計画的な家計管理によって一定の資産を築いてきたことがわかります。
これからは、そうした資産をどう取り崩し、どう活かしていくかが大切なテーマになります。
次の章では、資産を運用した場合・しなかった場合でどれほど「資産寿命」に差が出るのか、シミュレーションをもとに詳しく見ていきましょう。
2. 【70歳代からの家計管理に】資産寿命シミュレーションをするメリットとは?
70歳代はこれからの暮らし方をあらためて見直す大切なタイミングです。
資産寿命シミュレーションは今ある資産で「あと何年、どのように生活していけるか」を見える化できるツールです。
活用することで、
- 将来に対する“安心感”が持てる
- 無理のない取り崩しペースがわかる
- 必要なら運用や生活費見直しに早めに着手できる
など、資産の見える化は、お金の「不安」を「安心」に変える第一歩になります。
資産寿命シミュレーションのイメージ図2/2

出所:LIMO編集部作成
資産寿命シミュレーションのイメージ図について、
- 手元の資産:1000万円
- 公的年金などの年間収入:180万円
- 生活費などの年間支出:230万円
という前提条件のもと、毎年50万円ずつ赤字になる場合の資産の減り方について2つの場合をシミュレーションしています。
ポイントにそってみていきましょう。
2.1 ポイント①赤字が年間50万円でも、運用すれば約10年も長持ち
年間50万円の赤字(収入180万円・支出230万円)でも、年利3%で運用した場合は約30年、運用しない場合は約20年で資産が尽きる結果に。
この差は“使いながら増やす”意識の大切さを示しています。
2.2 ポイント②「減らさない工夫」が老後を安定させる
年利3%という水準は、NISAつみたて投資枠を利用したバランス型の投資信託などで目指せる可能性がある利回りの一例です。
インフレに備え、預金の一部をゆるやかに運用することで、資産寿命をのばす現実的な選択肢として検討できます。
2.3 ポイント③70歳代は“見直しに最適”なタイミング
教育費や住居費などの大きな出費が減る時期の70歳代は、家計が安定しやすい時期です。
今ある資産をどう取り崩し、どこにいくら残すかを考えるには最適なタイミングといえるでしょう。
退職金や預貯金を見直して、「守る×増やす」のバランスを整えましょう。
3. 「資産の見える化」で家計の見直しを
今回は、J-FLEC「家計の金融行動に関する世論調査(2024年)」の結果をもとに、70歳代二人以上世帯の貯蓄事情と今後の資産活用について解説しました。
まとめると、
-
 金融資産の中央値は1205万円。計画的に備えてきた世帯が多数
-
3000万円以上の世帯も2割超。資産形成の成果が見える
-
1000万円からでも《資産寿命》をのばすには工夫次第
 金融資産の中央値は1205万円。計画的に備えてきた世帯が多数
貯めた資産は“どう守って活かすか”のフェーズに入っています。
ご不安な場合は、ファイナンシャルアドバイザーに相談するのもひとつの方法でしょう。

参考資料
村岸 理美


