


夏期講習や模擬試験の案内が目につくこの時期。「自分の子どもは中学受験をさせた方がいいのか」と悩む家庭も多いでしょう。
そこで気になるのが学費事情です。私立中学の学費は一般的に公立中学の3倍以上かかるとされていますが、実際の平均はどれほどなのでしょうか。
さらに、実際に私立中学に通わせる親の年収事情も紹介します。
ぜひ参考にしてください。
1. 【私立中学校】通わせている親の年収はいくら?
文部科学省の「令和5年度子供の学習費調査」では、私立中学等に通わせている親の年収別割合を公表しています。こちらを参考に見ていきましょう。

1.1 私立中学校に通わせる親の世帯年収割合
- 400万円未満:5.4%
- 400万円~599万円:7.3%
- 600万円~799万円:11.4%
- 800万円~999万円:15.7%
- 1000万円~1199万円:18.4%
-
1200万円以上:41.9%
私立中学に通わせる親の世帯年収では、ボリュームゾーンが1200万円以上の41.9%となりました。
次いで世帯年収1000万円~1199万円が18.4%、世帯年収800万円~999万円が15.7%と続きます。
「経済的にある程度余裕のある世帯が多い」というイメージ通り、世帯年収が高い親のほうが、私立中学校に通わせる割合が高いことがわかります。
では、公立中学ではどのようになるのでしょうか。
1.2 公立中学校に通わせる親の世帯年収割合

- 400万円未満:10.5%
- 400万円~599万円:19.8%
- 600万円~799万円:24.8%
- 800万円~999万円:22.3%
- 1000万円~1199万円:12.0%
- 1200万円以上:10.6%
公立中学校の場合、ボリュームゾーンは600万円~799万円となりました。ただし私立中学のような偏りはなく、比較的幅広い年収に分布していることがわかります。
続いての章では、私立中学の学費平均について紹介します。
2. 私立中学の学費は平均で約156万円
文部科学省の「令和5年度子供の学習費調査」では、幼稚園から高校までの学費状況も知ることができます。
こちらをもとに、中学に通わせる親が支出した1年間の学習費を見ていきます。
2.1 私立中学と公立中学の学習費の差に注目

- 私立中学:約156万円です。
- 公立中学:約54万円
いずれも1年あたり・1人あたりの費用であり、私立では約3倍の費用がかかることがわかります。
なお、私立中学に通うには小学校から塾に通わせることが一般的であり、こちらも多額の塾費用を覚悟しなければいけません。
高校もそのまま私立になる可能性が高いことを考えると、総合的な金額を踏まえたシミュレーションが必要でしょう。
学費をあらかじめ用意できると安心ですが、一般的にはその時その時の収入でやりくりします。年代があがるほどに年収はあがる傾向にあるものの、人生におけるキャッシュフローも想定しておきたいですね。
3. 年齢があがるほど年収はあがる?ライフステージごとのキャッシュフローを考える
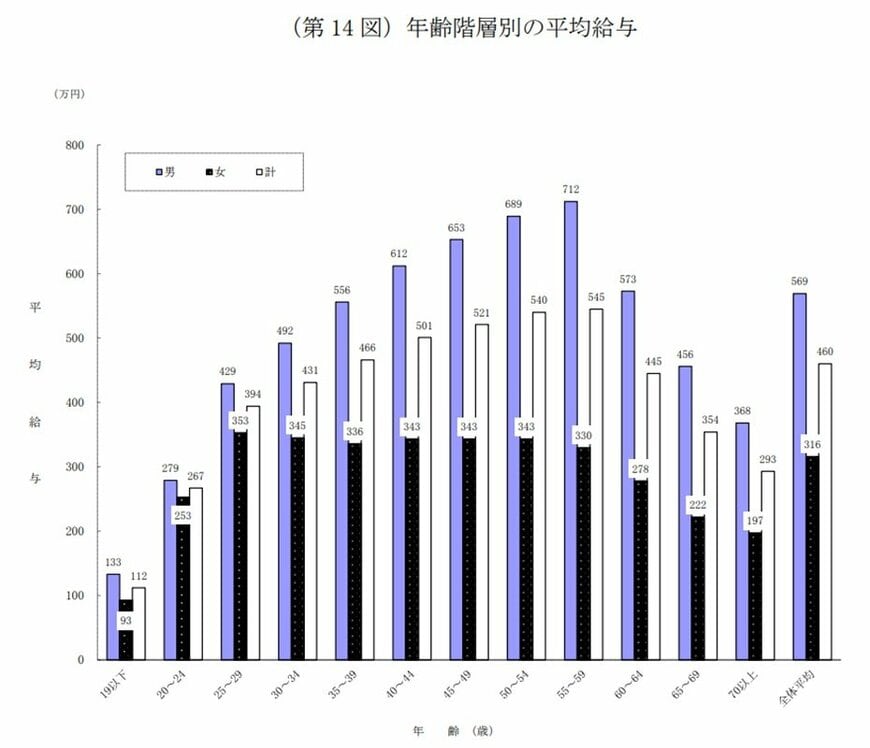
国税庁の「令和5年分 民間給与実態統計調査」によると、男性は年代が上がるにつれて年収が上がりますが、女性は横ばいから緩やかに減少しています。
3.1 【男性】20〜50歳代の平均年収
- 20~24歳:279万円
- 25~29歳:429万円
- 30~34歳:492万円
- 35~39歳:556万円
- 40~44歳:612万円
- 45~49歳:653万円
- 50~54歳:689万円
- 55~59歳:712万円
3.2 【女性】20〜50歳代の平均年収
- 20~24歳:253万円
- 25~29歳:353万円
- 30~34歳:345万円
- 35~39歳:336万円
- 40~44歳:343万円
- 45~49歳:343万円
- 50~54歳:343万円
- 55~59歳:330万円
男女ともに平均年収を稼いだとしても、世帯年収1000万円にはなかなか届きません。
3.3 キャッシュフローを考えることの大切さ
入学、車の買い替え、住宅ローンの繰り上げ返済…人生のあらゆるライフステージおいて、支出が高まる時期はやってきます。
その分収入が増えれば良いのですが、実際には赤字になる年が生まれることも少なくないのです。
こうした「支出が高まる時期」をあらかじめ想定しておき、貯蓄を進めておけると安心です。
中学受験を想定すると、塾や学費をどこまで想定して準備できるかが重要です。その先の「老後資金」まで見越した上で、選択肢に含められるかも検討できると良いでしょう。
金融庁の「ライフプランシミュレーター」などで詳細に試算することも可能です。

4. まとめにかえて
私立中学校に通わせる親の世帯年収を見ていきました。
公立中学に比べて学費は約3倍になることから、年収のボリュームゾーンは「1200万円以上」になります。実際にはそれまでの塾の費用や保護者とのつきあいなどの費用も上乗せされることから、必要となる金額は覚悟が必要です。
人生におけるキャッシュフローも長期的に捉えた上で、進路について検討していきましょう。
参考資料
太田 彩子


