

2025年6月13日(金)は、公的年金の支給日です。
厚生労働省の資料によると、いまのシニア世代の方々の老齢年金受給額は、国民年金が月額5万7584円、厚生年金(国民年金を含む)が月額14万6429円。ただし、現役時代の働き方・暮らし方により大きな個人差があります。
とくに厚生年金は年金加入期間や年収に左右されるため、月額1万円未満~30万円以上とその差は非常に大きいです。
たとえば「厚生年金が国民年金を合わせて月額10万円未満の人」は何パーセントくらいを占めているのでしょうか。
その割合を見て「意外と多い」と感じるのか納得できるのか。年金額データを確認していきましょう。
1. 老後に「国民年金+厚生年金」を受けとれるのはどんな人?
年金保険料を一定期間納めるなどの要件を満たした場合、老後に「国民年金」または「国民年金+厚生年金」を受けとります。
自分はどちらに該当するのかわからない方は、本章で簡単に公的年金制度の仕組みを確認しておきましょう。

日本の公的年金制度は「2階建て」といわれています。
2階建ての1階部分が国民年金、2階部分が厚生年金という構造になっています。
国民年金は年金制度の基礎部分にあたり、20歳以上60歳未満の日本に住む全ての人が原則として加入対象です。
会社員や公務員などは国民年金に加えて厚生年金にも加入します。
一定の要件を満たして働くパート・アルバイト従業員も厚生年金に加入して働くケースがあります。
簡単にまとめると、
- 国民年金のみ受給する人:自営業者・フリーランス・専業主婦(夫)・学生・無職の方など
- 国民年金と厚生年金の両方を受給する人:会社員・公務員など
となります。
冒頭で、国民年金と厚生年金(国民年金を含む)の平均受給額に触れましたが、もう少し深掘りして見ていきましょう。
1.1 老齢年金「国民年金と厚生年金」は《男性・女性》の差も…
厚生労働省年金局が公表している「令和5年度 厚生年金保険・国民年金事業の概況」によると、それぞれの平均月額は以下のとおりです。

【国民年金の平均月額】
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
【厚生年金の平均月額(国民年金を含む)】
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
老後に支給される国民年金は、保険料納付済期間により決定する仕組みです。
こちらは男性と女性でとくに大きな差は見られませんが、厚生年金の方は男性と女性で月額6万円ほどの差が見られます。
これは厚生年金が年金加入期間と報酬額により決定するから。男性と女性の働き方や労働環境の違いが年金額の男女差に表れていると考えて良いでしょう。
また年金額は男女差だけでなく個人差もあります。次章では個人差がより大きい厚生年金に絞って、受給額状況を詳しく見ていきます。
2. 【厚生年金】国民年金と合わせても「月額10万円未満」はけっこう多いってホント?
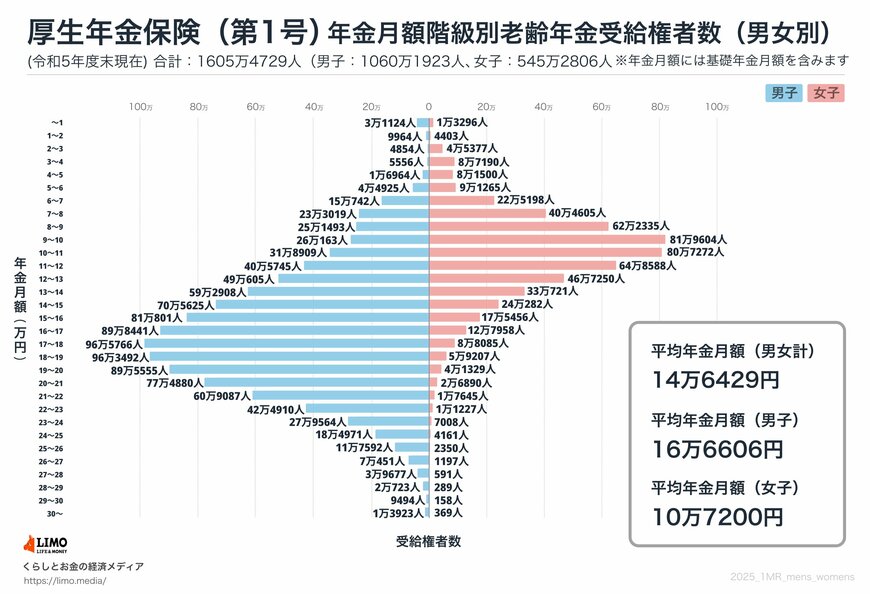
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の受給額ごとの受給者数は下記のとおりです(国民年金を含む)。
【厚生年金の受給額ごとの人数】
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金の受給額が「月額10万円未満」の受給者は全体の21.2%です。
厚生年金受給権者の約5人に1人が「月額10万円」に届いていないことがわかります。
なお、ここでご紹介している年金額はすべて「額面」です。ここから税金や社会保険料が引かれますので、手取り額ベースで「月額10万円」に満たない人はさらに増えると考えて良いでしょう。
ねんきん定期便やねんきんネットで確認した年金見込受給額が思ったより少なかった場合、年金額を増やす方法はあるのでしょうか。次章で確認していきます。
3. 「将来、もらえる年金が少ないかも…」年金を増やすアイディア3選
ここからは現役世代の人たちが検討したい年金を増やすアイディアを3つご紹介していきます。
3.1 厚生年金保険に長く加入する・年収を上げる
前述のとおり、厚生年金は現役時代の年金加入期間と年収の影響を受けます。
加入期間が長いほど、そして年収が高いほど年金が高くなる仕組みですので、ここを意識して働くことで年金額アップが期待できます。
3.2 国民年金の未納分を納める
国民年金に未納期間があると、受け取る年金額が減額されるため、未納期間がある場合は追納を検討しましょう。
国民年金の受給資格は「保険料納付済期間」と「保険料免除期間」の合計が10年以上であることが条件です。もし10年未満の場合、年金は支給されません。
ギリギリ9年11カ月だった場合、無年金ということになってしまいますので留意しておきましょう。
また、国民年金のみを受給している場合には、「国民年金基金」や「付加保険料」など、年金額を増やすための制度を利用する方法もあるため、これらの制度を活用することを検討するのも一つの手段です。
3.3 繰下げ受給の利用を検討する
「繰下げ受給」を視野にいれて65歳以降の働き方や過ごし方を考えるのも良いでしょう。
繰下げ受給とは、年金の受給開始時期を遅らせることで、受給額を増やすことができる制度です。
年金受給開始を1カ月遅らせるごとに、年金額が「0.7%増額」され最大で84%増額することが可能です。
たとえば、厚生年金が「10万円」の場合、75歳から繰下げ受給を選ぶと、受給額が「18万4000円」まで増える計算になります。
ただし、繰下げ期間中は年金を受け取れないため、その間の生活費を別の収入源で補う必要がある点には注意が必要です。
4. パートや短時間勤務でも加入できる?厚生年金の加入条件を正しく知ろう
「厚生年金は正社員だけのもの」と思っている方も多いかもしれませんが、実は近年、制度が見直されており、一定の条件を満たせばパートやアルバイトでも加入が可能です。

現在、従業員数が101人以上の企業(※2024年10月からは51人以上)で働くパートタイム労働者などが対象になるのは、以下の条件をすべて満たす場合です:
- 所定労働時間が週20時間以上
- 月収8.8万円以上(年収換算で約106万円以上)
- 雇用期間が2か月を超える見込み
- 学生でないこと
この条件に合致すれば、パートや短時間勤務の方でも厚生年金に加入することができます。なお、企業側が保険料の半分を負担してくれるため、国民年金のみより将来の年金額が増えやすいというメリットもあります。
一方、従業員数が50人以下の中小企業では、まだ適用拡大が進んでいない場合もあるため、自分の勤務先が該当するかどうかを確認することも大切です。
5. まとめにかえて
かつては「厚生年金は手厚い」という声もありましたが、最近ではそのような印象をもっている方は減っているかもしれません。
しかし、受給額が月額10万円未満の人が約5人に1人という現状に驚いた人は少なくないでしょう。
少子高齢化が進む中、出生率が過去最低を記録した日本。年金制度の支え手となる現役世代より、年金を受けとる世代の方が増えれば、年金の支給水準低下は避けられないと考えるのが妥当かもしれません。
現役世代の人たちは、年金以外に老後の生活を支えるための資産を準備しておく必要があります。
また、本記事でご紹介した年金を増やすアイディアも参考にしながら、自身の老後に向けた対策を考えていきましょう。


参考資料
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「年金を受けとるために必要な期間が10年になりました」
- 日本年金機構「国民年金保険料の追納制度」
- 日本年金機構「年金の繰下げ受給」
- 全国国民年金基金「国民年金基金制度とは?」
- 日本年金機構「付加保険料とは、どのようなものですか。」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用拡大のご案内」
和田 直子


