年金受給者の中には申告が必要な人と必要のない人がいます。
「確定申告が必要な人はどんな人?」「確定申告するとどうなるの?」などの疑問を抱く人もいるでしょう。
本記事では、確定申告不要制度について解説します。
確定申告が不要でも申告した方がいいケースなども紹介しますので、手続き漏れや確定申告しないことによる損を防ぐために確認しておきましょう。
1. 年金も所得税や住民税の対象
公的年金である老齢年金も所得として取り扱われるため、所得税や住民税がかかります。
ただし、「年金収入」から公的年金等控除を差し引いた「年金所得」がなければ税金はかかりません。
公的年金等控除の金額は年齢に応じて次の通りです。

- 65歳未満:60万円(年金収入130万円未満の場合)
- 65歳以上:110万円(年金収入330万円未満の場合)
65歳以上で年金収入200万円の人の年金所得は90万円(=200万円-110万円)で、課税対象となるのは90万円です。
ただし、収入が年金のみの場合、基礎控除(所得2400万円以下は48万円)などの金額を差し引いた額が課税対象です。
課税対象額が0円の人は確定申告は必要ありません。
年金から所得税が源泉徴収されていない人などが該当します。確定申告を理解するために、源泉徴収される所得税についても知っておきましょう。
2. 年金から源泉徴収される所得税の計算
年金から源泉徴収する所得税は次の通り計算します。
- 源泉徴収税額=(年金支給額-社会保険料-各種控除額)×所得税率(※)
※所得税率5%に復興特別所得税を加えて5.105%。
各種控除等には、公的年金等控除と基礎控除のほか次が含まれます。
- 配偶者(特別)控除
- 扶養控除
- 障害者控除
- 寡婦(夫と離婚・死別した独身女性)控除
- ひとり親(独身で子どもを育てている人)控除
ただし、上記控除を受けるためには、日本年金機構から送付される「扶養親族等申告書」の提出が必要です。

ここまで、年金所得や年金にかかる所得税、年金からの源泉徴収などについて解説してきました。
次章では、確定申告不要制度と確定申告が不要でも確定申告した方がいいケースを紹介します。
3. 確定申告不要制度とは
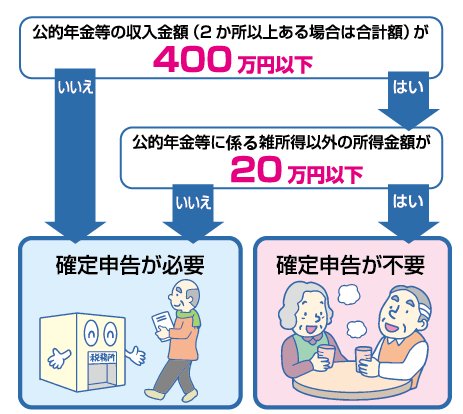
年金受給者の確定申告手続きの負担を減らすために設けられたのが「確定申告不要制度」です。次の条件を満たす場合、原則確定申告は必要ありません。
- 公的年金等の収入金額の合計額が400万円以下
- その他の所得が20万円以下
働きながら年金を受給している人は一般的にその他所得が20万円を超えるため、確定申告が必要です。
今年の確定申告期間は、2月17日~3月17日までとされています。
ただし、年金所得が0円の人は対象外です。
4. 確定申告が不要でも確定申告した方がいいケース
確定申告が不要でも確定申告をした方がいいのは、確定申告によって源泉徴収された税金が戻ってくるケースがあるからです。
源泉徴収税額を計算するときに使用する各種控除は、日本年金機構が事前に把握しているものだけです。
源泉徴収税額の計算に反映していない所得控除を申告すれば、払い過ぎた税金が還付される可能性があります。
ただし、年金から所得税が源泉徴収されていない年金受給者は上記に該当しません。
年金収入に関する各種控除など4/4

出所:筆者作成
4.1 源泉徴収税額の計算に反映している各種控除
- 基礎控除
- 公的年金等控除
- 社会保険料控除
- 配偶者(特別)控除
- 扶養控除
- 障害者控除
- 寡婦控除
- ひとり親控除 など
4.2 確定申告しないと反映しない各種控除
- 医療費控除やセルフメディケーション税制
- 生命保険料控除
- 地震保険料控除
- 寄附金控除(ふるさと納税など)
- 雑損控除
- 住宅借入金等特別控除(住宅ローン減税※) など
※所得控除ではなく税額控除が受けられる
配偶者控除や扶養控除などを源泉徴収時に反映させるには、扶養親族等申告書の提出が必要です。
また、申告書提出後に扶養の状況が変化した場合は確定申告して申告しなければなりません。
5. まとめにかえて
年金受給者のうち、年金所得が0円の人や次の確定申告不要制度の要件に該当する人は、確定申告が必要ありません。
- 公的年金等の収入金額の合計額が400万円以下
- その他の所得が20万円以下
ただし、確定申告不要でも確定申告しないと損をするケースもあります。
医療費控除や住宅ローン控除などが受けられる場合、確定申告によって払い過ぎた税金を還付してもらえます。年金に関する所得税の基本と源泉徴収の仕組みを理解して、確定申告の要・不要を判断しましょう。
参考資料
西岡 秀泰