総務省「2020年基準 消費者物価指数全 国 2025年(令和7年)8月分」によれば生鮮食品を除く総合指数は前年同月比で2.7%の上昇(2025年9月19日公表)。
穀類 22.7%、飲料 9.0%、通信 7.0%など、引き続き数多くのモノやサービスの値段が上がっています。
物価の上昇や社会保険料の負担で、今の生活で精一杯という方も多いでしょう。
そんな中、「70歳代で貯蓄3000万円以上」と聞くとうらやましいと感じるかもしれません。「老後2000万円問題」をクリアできているシニア世帯は、今の日本にどれくらいいるのでしょうか。
本記事では、70歳代で貯蓄3000万円以上の夫婦世帯の割合や、年金の平均受給額について見ていきます。記事の後半では、現役世代のうちからできる資産形成の方法についてもお伝えします。
1. 70歳代・二人以上世帯「貯蓄3000万円以上」の割合は何パーセント?
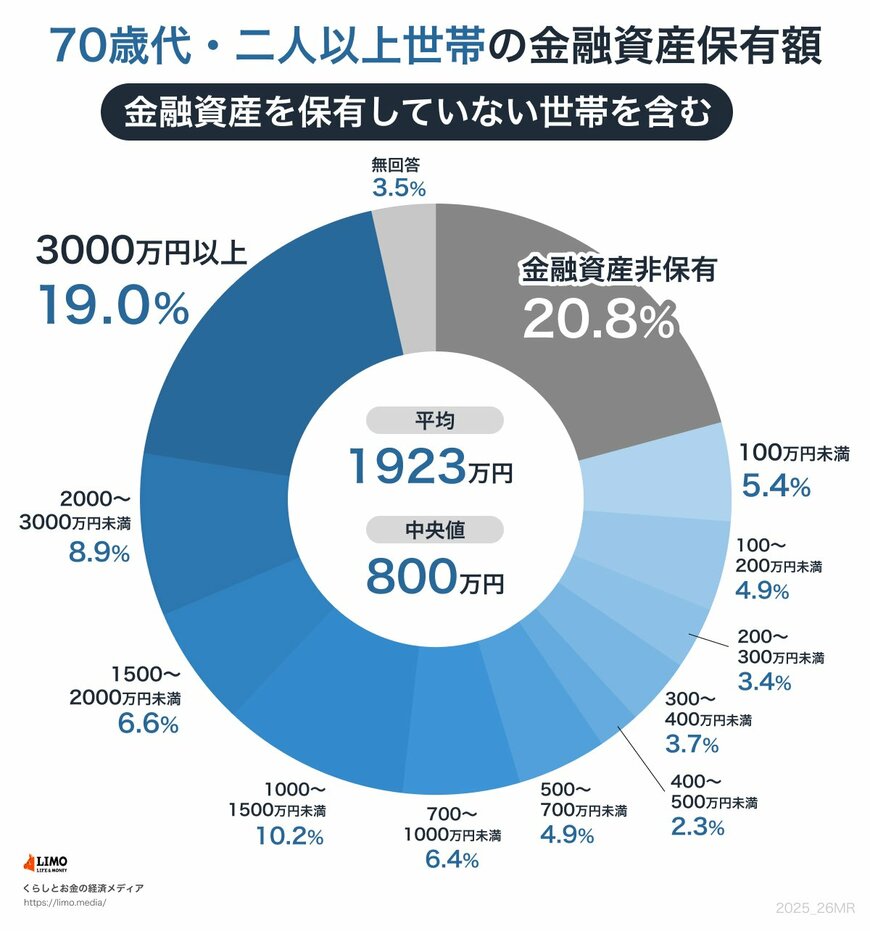
まずはJ-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」より「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」を確認していきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
老後の資金に関する問題は、多くの人にとって重大な課題となっており、「70歳を過ぎて3000万円の貯金があれば安心なのか」という疑問を持つ方も少なくないでしょう。
上記の調査によると70歳代・二人以上世帯の中で3000万円以上の貯蓄を持っているのは、全体の19.0%に過ぎないことがわかっています。
※「金融資産を保有していない世帯」を含めたデータです。
1.1 【70歳代・二人以上世帯】貯蓄3000万円以上の割合
- 19.0%
1.2 【70歳代・二人以上世帯】貯蓄額の平均と中央値
- 平均:1923万円
- 中央値:800万円
つまり、約5世帯に1世帯だけが3000万円を貯めることができているということです。
また、貯蓄がゼロの世帯も含めた平均貯蓄額は1923万円であり、中央値は800万円にとどまっています。
上記から、3000万円という額は非常に高いハードルであることがわかります。
次に、シニア世帯を支える公的年金である厚生年金・国民年金について、さらに詳しく見ていきましょう。
2. シニア「厚生年金と国民年金」の平均年金月額はいくら?
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、平均的な年金額も見ていきましょう。
2.1 厚生年金の「平均年金月額」

- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
2.2 国民年金(老齢基礎年金)の「平均年金月額」

- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
厚生労働省によれば、厚生年金の平均月額は約14万円、国民年金はおおよそ5万円程度であることがわかります。
厚生年金のほうが多く見えますが、実際には現役時代の働き方や収入によって個人差が大きいため、全ての人が同じ金額を受け取るわけではありません。
年金だけで老後を十分に支えられるかどうかの不安を少しでも軽減するためにも、早めに準備を進めておくことが重要です。
3. 2025年度は「厚生年金と国民年金」が増額改定に。毎年度改定される
2025年1月24日、厚生労働省は令和7年度の年金額について発表しました。

- 国民年金(老齢基礎年金(満額)):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※)
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
年金額は毎年度改定されますので、きちんと確認するようにしましょう。
また注釈にもあるように、厚生年金は特定の条件に基づいて夫婦の合計額で試算されています。
上記を踏まえ、年金額は個人の働き方や収入に応じて大きく異なるため、自分の状況を正確に把握することが大切です。
また、年金の受給開始時期を選ぶことは可能であり、繰上げ受給や繰下げ受給を選ぶことで、受け取る金額が変動します。 ただ、メリット・デメリットがあるので慎重に検討する必要があるでしょう。
自分の年金額をしっかり把握するためには、「ねんきん定期便」や「ねんきんネット」を活用して、年金記録や将来の受給額を確認することをおすすめします。
4. 現役世代のうちから老後への備えを検討しましょう
今回は、シニア世帯の貯蓄額と平均年金受給額をみてきました。
現役世代の中には、将来自分がどれくらい年金を受け取れるのか、老後までに十分に貯蓄できるのか、と不安を抱えている人も多いでしょう。
資産形成は一朝一夕にはできません。
今のうちから計画的に貯蓄をしていくことがとても大切です。
また、「資産運用」を取り入れるのも方法のひとつです。日本は現在も低金利の時代が続いており、銀行預金だけでは資産はなかなか増えません。効率よく資産形成するために、税制優遇のあるNISAやiDecoといった制度を活用するのも良いでしょう。
ただし、資産運用には元本割れのリスクも伴います。
ひとつの金融商品に資産を集中させるのではなく、複数に分散させるなどして、リスクヘッジをすることも大切です。
老後に安心できるほどの資産を築くのは簡単ではありません。早くから、計画的に、コツコツと備えていきましょう。



参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省「2020年基準 消費者物価指数全 国 2025年(令和7年)8月分」
橋本 優理