


2024年10月15日は年金支給日です。日本における年金制度は、老後資金の基盤として多くの人々に重要視されています。
多くの人が年金受給を開始する中で、受給を開始する年齢の選択が、その後の生活設計に大きな影響を与えることはご存知でしょうか。
年金の受給は、年金額を下げて支給開始を早くする繰上げと、年金額を上げて支給開始を遅くする繰下げを選択することができます。
年金受給開始年齢を繰り上げることは、必ずしもすべての人にとって最善策とは限りませんが、特定の状況においては有効な選択肢となる可能性があります。
今回は、年金受給を60歳で開始することのメリットや、受給開始年齢を決める際の重要なポイントについて詳しく解説します。
1. 日本の公的年金制度
日本の公的年金制度は、国民の老後の生活を支える重要な社会保障制度です。基本的な構造として、20歳から60歳の全国民が加入する国民年金と、会社員などが加入する厚生年金保険の2階建て構造になっています。
このうち、老齢を理由として受け取ることができる年金は国民年金に基づく「老齢基礎年金」と厚生年金に基づく「老齢厚生年金」の2種類です。
1.1 老齢年金の繰上げ・繰下げ制度
現在の老齢年金の受給開始年齢は原則として65歳ですが、60歳から75歳の間で自由に選択することができます。60歳から64歳の間に受給を開始する場合を「繰上げ受給」、66歳以降に受給を開始する場合を「繰下げ受給」と呼びます。
繰上げ受給を選択すると、1ヶ月あたり年金額が昭和37年4月1日以前生まれの人なら、0.5%(最大30%)と減額となります。一方、繰下げ受給を選択すると、1ヶ月あたり年金額が0.7%の増額となり、最大で84%増額されます。
2. 繰上げ受給も正解な理由4選
多くの人は、年金額を減らさないために少なくとも65歳まで待ってから受給するべきだと考えているのではないでしょうか。しかし、実際には60歳からの繰上げ受給でメリットを享受できるケースも少なくはありません。
【写真全6枚/1枚目】年金繰上げ受給のメリット4選。2枚目は健康寿命と平均寿命の推移を紹介1/8

出所:筆者作成
2.1 健康寿命期間の経済活動の資源となる
年金の開始年齢を考えるときに、自身の寿命を検討材料とすることも多くあります。そのとき、一般的な寿命ではなく、健康寿命を考えると、繰上げ受給をすることが有効であると考えられる場合があります。
令和5年版高齢社会白書によると、2019年時点の日本人の平均寿命は男性が81.41歳、女性が87.45歳です。ですが、「日常的に介護を必要とせず、自立した生活ができる期間」である健康寿命は、男性・女性がそれぞれ72.68歳、75.38歳です。

これは、ある程度自由に動くことができてやりたいことができる期間だと言えます。健康寿命を考えた場合、年金を繰上げて早めに受給することで、60歳以降のまだ経済活動が活発な期間の生活の質や満足度が上がることが考えられます。
元気に活発な生活ができる60歳代前半での受給開始は、より充実した第二の人生を楽しむための手段となります。
2.2 所得税計算上のメリットを受けられる
収入に掛かる所得税は年間の所得合計によって計算をされます。年金の受給をした場合、年金収入には「公的年金控除」という所得控除があり、毎年の収入から計算された控除額が差し引かれてから所得税が計算されることになっています。
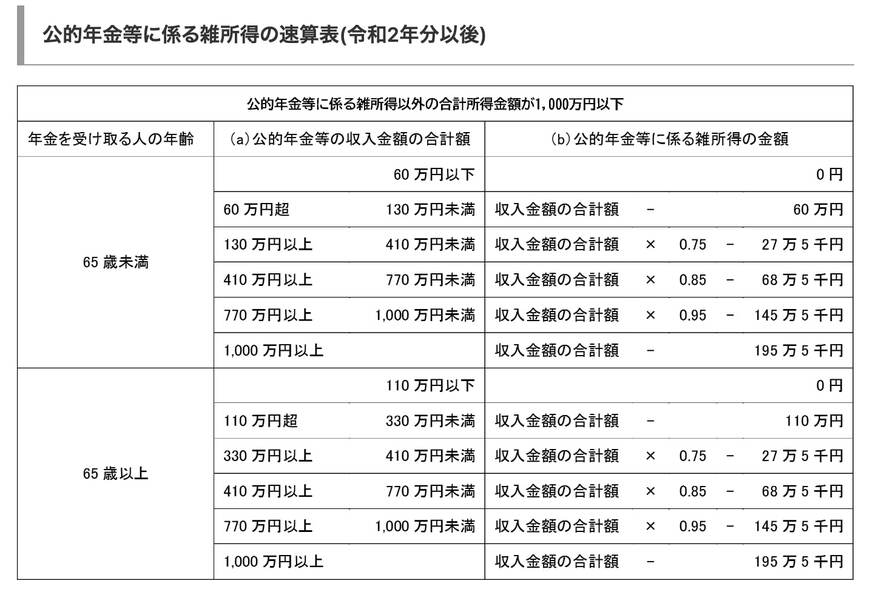
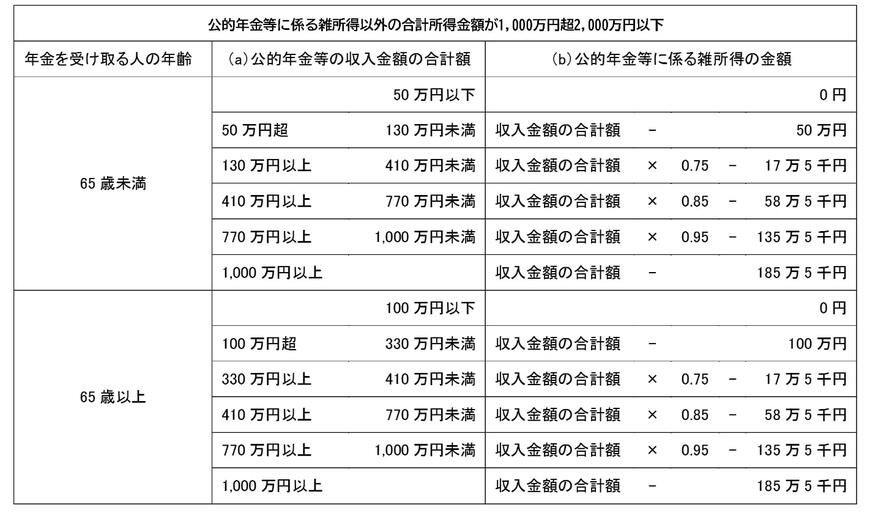
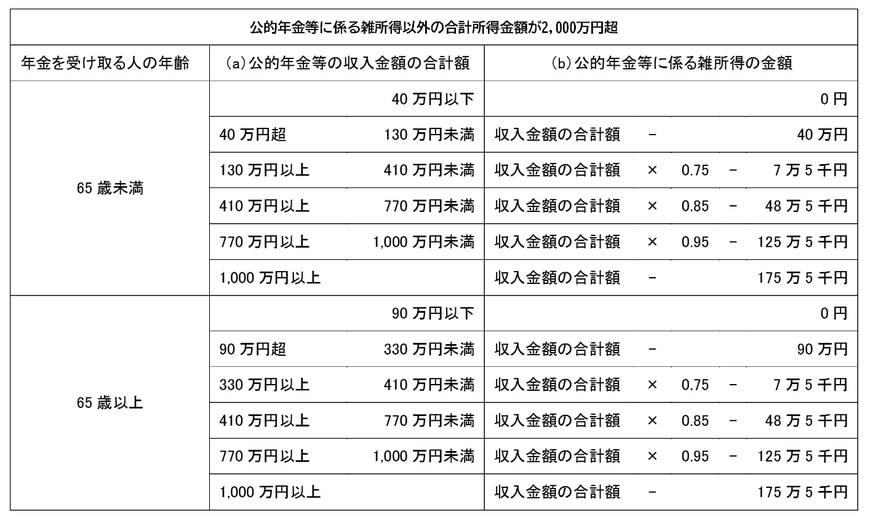
つまり、年金を受給する年齢が早くなるほど、この「公的年金控除」を受給できる年数も多くなります。年数を分散させて1年あたりの受給額を減らすことで、所得税の税率が高くなることを避けることができ、もし住民税非課税世帯となった場合には政府からの優遇措置の対象者となることができる場合があります。
ただし、年間所得には給与など年金以外の収入から計算された額も含まれるので、働きながら年金を受給する場合にはその点も考慮して検討をする必要があります。
このように、早くに年金の受給を開始することで税制優遇を活用することができます。これにより、生涯で見た場合の税負担を抑えることができ、手取りの年金額を増やすことができます。
2.3 インフレリスクへ対応ができる
近年の日本はインフレによる物価上昇傾向にあります。年金の受給額は、インフレなどによる物価の変化を受けて随時改訂されますが、実際の物価上昇幅に対応できるとは限りません。
そのため、早めに年金を受給して自由にできる資産を増やすことで、インフレリスクに対応できる手段となる場合もあります。
たとえば60歳から年金を受給することで、受け取った年金額を株式投資や不動産投資などの資産運用に回し、年金以上のリターンを目指すことも可能です。
2.4 長期にわたる安定した収入が確保できる
家族の介護が必要になる可能性や、子どもの教育費など、60歳代前半に大きな出費が予想される場合、繰上げ受給が有効な選択肢となります。
苦しい生活を切り詰めてまで65歳まで受給を待つよりも、日々の経済的な安定を図ることを大切にして早期に受給を開始するほうが、生活の豊かさや満足につながるでしょう。
自分自身のライフプランを考えて、無理のない受給計画を立てることが大切です。
3. 繰り上げ受給の注意点
繰上げ受給には今挙げたようにメリットがありますが、同時に注意すべき点もあります。以下の点に留意して、慎重に判断することが重要です。
3.1 障害年金が受給できなくなる
老齢年金の繰上げ受給をすると、その後に障害を負った場合でも、障害基礎(厚生)年金を受給することはできません。年金は一人につき1つの種類のみ選択するので、そもそも老齢年金と障害年金は併給できませんが、この場合は選択をすることもできず繰上げた老齢年金をそのまま受給することになります。
もしも健康状態に不安がある場合や、リスクの高い仕事に従事している場合は、この点を十分に考慮する必要があります。
3.2 雇用保険による給付との調整
60歳からの年金の受給は、雇用保険制度による給付との調整がされる場合があります。
失業手当との調整
失業手当とは、雇用保険に加入していた労働者が退職をした場合に一定の条件を満たすことで受け取ることができる給付です。
65歳になるまで失業手当と老齢厚生年金を併給することはできません。そのため、失業手当を受給した期間は老齢厚生年金の支給が停止されます。※老齢基礎年金は停止されずに受け取ることができます。


高年齢雇用継続給付との調整
高年齢雇用継続給付とは、雇用保険に加入をしている一定の労働者が60歳到達時点と比較して賃金が75%未満に下がった場合に、低下率に応じて受け取ることができる給付です。
高年齢雇用継続給付を受け取っている場合、その受給率に応じて老齢厚生年金の受取額が一部停止されます。
※高年齢雇用継続給付の最高限度率が15%となっており、15%の支給を受けている場合、年金額は6%が支給停止となります。

3.3 在職老齢年金制度の影響
年金受給者が給与収入もある場合、月の収入合計額によって年金の受給額が調整される「在職老齢年金制度」の対象となります。
せっかく年金額を減額させて繰上げ受給をしたとしても、調整されて受け取れない可能性もあるので、60歳以降の収入と調整額はしっかりと確認してから繰り上げを決定するようにしましょう。調整により年金が受け取れなかった場合にも、繰上げて減額された年金額は増えることはありませんので注意してください。
4. おわりに
年金の受給開始年齢を決めるには、健康状態、家族構成、就労状況、資産状況など、様々な要素を総合的に考慮する必要があります。
60歳での繰上げ受給が最適な選択肢となるケースも多くありますが、一概に正解とは言えません。
重要なのは、自身の状況をよく分析し、長期的な視点で判断することです。必要に応じて、ファイナンシャルプランナーなどの専門家に相談することも有効です。
年金受給開始年齢の選択は、総合的な老後の生活設計の一部として捉え、柔軟に対応していくことが大切です。年金制度は複雑で、常に変化しています。定期的に最新の情報を確認し、必要に応じて計画を見直すことで、より豊かな老後生活を実現していきましょう。


参考資料
- 内閣府「令和5年版高齢社会白書(全体版)第1章 高齢化の状況(第2節 2)」
- 国税庁「No.1600 公的年金等の課税関係」
- 日本年金機構「失業給付・高年齢雇用継続給付の手続きをされた方へ リーフレット」
斎藤 彩菜

